
Autoren:
Ankit Gupta, Shubham Chaudhary
Kostenloses PDF herunterladen
Markt für Mietstrom Größe und Anteil 2026-2035
Berichts-ID: GMI1321
|
Veröffentlichungsdatum: April 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:

Markt für Mietstrom
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Mietstrom
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße des Stromvermietungsmarktes
Der globale Stromvermietungsmarkt wurde im Jahr 2025 auf 7,9 Milliarden USD geschätzt. Laut einer aktuellen Studie von Global Market Insights Inc. wird der Markt voraussichtlich von 8,2 Milliarden USD im Jahr 2026 auf 11,5 Milliarden USD bis 2035 wachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,8 %.
Wichtigste Erkenntnisse zum Markt für Stromvermietung
Marktführer: Aggreko führte den Markt 2025 mit einem Marktanteil von mehr als 12,5 % an.
Führende Marktteilnehmer: Zu den fünf führenden Unternehmen dieses Marktes zählen Atlas Copco, HIMOINSA, Cummins, Aggreko, Caterpillar, die 2025 zusammen einen Marktanteil von 42 % hielten.
Das rasante Wachstum von Rechenzentren und die steigenden Kosten ungeplanter Ausfälle treiben angesichts der starken Abhängigkeit vom Informationsaustausch und der kontinuierlichen Kommunikation die Nachfrage nach der Vermietung von Stromaggregaten erheblich an. Naturkatastrophen wie Windstürme, Tsunamis und Hurrikane gehören zu den wichtigsten Ereignissen, die für den Großteil der Stromausfälle verantwortlich sind, und fördern die Verbreitung dieser Produkte.
Die Vermietung von Stromerzeugungsanlagen bietet eine flexible und kostengünstige Möglichkeit, den Strombedarf von Unternehmen in verschiedenen Branchen zu decken. Unternehmen benötigen die Vermietung von Stromaggregaten bei geplanten oder ungeplanten Stromausfällen sowie zur Deckung des Strombedarfs bei bestimmten Veranstaltungen. Mietgeneratoren sind für Unternehmen attraktiv, da sich die Stromversorgung als Reaktion auf den jeweiligen Geschäftsbedarf problemlos skalieren lässt.
Beispielsweise überprüft laut dem Data Center Power Report 2025 ein erheblicher Anteil der neu entwickelten Rechenzentren angesichts zunehmender Einschränkungen im Stromnetz seine Stromversorgungsstrategien neu. Fast 30 % der neu entwickelten Rechenzentren werden die Stromerzeugung vor Ort als primäre oder sekundäre Stromquelle nutzen. Dieser Wandel wird durch die Instabilität des Stromnetzes, Kapazitätsbeschränkungen und langwierige Zeitpläne für Netzanschlüsse vorangetrieben.
Trends im Stromvermietungsmarkt
Das zunehmende Verbraucherbewusstsein und der wachsende Bedarf an hoher Zuverlässigkeit und unterbrechungsfreien Betriebsabläufen beflügeln die Nachfrage nach Anlagen zur Stromvermietung. Das Bevölkerungswachstum und der steigende Lebensstandard wirken sich zusammen mit der starken Expansion der Immobilienbranche positiv auf das Branchenwachstum aus. Höhere Infrastrukturinvestitionen in Verbindung mit dem raschen Ausbau der Produktionskapazitäten schaffen neue Geschäftsmöglichkeiten. Darüber hinaus werden staatliche Fördermaßnahmen und Finanzierungen zur Entwicklung industrieller Anlagen die Einführung dieser Lösungen beschleunigen.
Analyse des Stromvermietungsmarktes
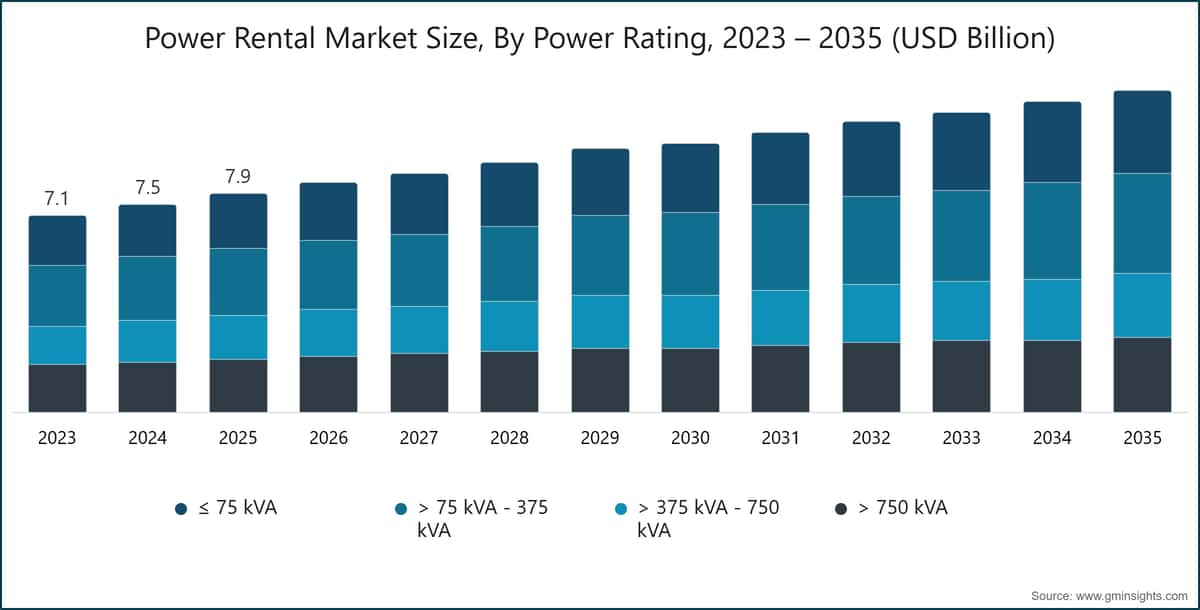
Marktgröße des Stromvermietungsmarktes nach Nennleistung, 2023–2035 (Milliarden USD)
Um die wichtigsten Markttrends zu verstehen
Das Segment >75 kVA–375 kVA des Stromvermietungsmarktes wird bis 2035 voraussichtlich 3,5 Milliarden USD überschreiten. Die steigende Nachfrage nach Rechenzentren aufgrund der zunehmenden Datennutzung über soziale Netzwerke, E-Commerce-Websites und Smartphones sowie aufgrund staatlicher Initiativen wird als Wachstumstreiber für diese Anlagen wirken. Die wichtigsten staatlichen Digitalisierungsinitiativen werden die Branchenkennzahlen verbessern. Die kontinuierliche Einführung innovativer Modelle zur Aufrechterhaltung des Wachstums sowie die Konzentration auf operative Exzellenz werden die Geschäftsentwicklung fördern.
Das Dieselsegment entfiel im Jahr 2025 auf einen Anteil von 71,2 % am Stromvermietungsmarkt. Die fortschreitende Digitalisierung in Verbindung mit dem Ausbau von Rechenzentren, insbesondere in Entwicklungsländern, wird die Nachfrage nach zuverlässigen Stromerzeugungsquellen erheblich steigern. Die Ausweitung von Onlinediensten in abgelegenen Regionen hat ebenfalls zu einem günstigen Geschäftsumfeld geführt.
Umfangreiche Investitionen öffentlicher und privater Akteure in den Ausbau der Rechenzentrumsinfrastruktur treiben die Nachfrage nach gemieteten Stromerzeugungsaggregaten an. Die Rechenzentrumsbranche verzeichnet aufgrund von Herausforderungen wie Startproblemen, Systemausfällen und dem potenziellen Verlust von Daten, die sich noch in der Verarbeitung befinden, ein erhebliches Wachstum, was das Geschäftspotenzial steigert.Der US-Markt für Stromvermietung wurde 2025 auf 4,3 Milliarden USD bewertet. Die zunehmende Fokussierung der Regierung auf die Steigerung der Elektrifizierungsraten dürfte den Einsatz dieser Anlagen fördern. Die Branche wird durch den kontinuierlichen Modernisierungsbedarf bei veralteter Netzinfrastruktur und das häufigere Auftreten wetterbedingter Störungen angetrieben. Darüber hinaus werden die steigenden Kosten von Rechenzentrumsausfällen sowie die wachsende Nachfrage der Verbraucher nach zuverlässigen Notstromsystemen das Branchenwachstum fördern.
So belasteten im Jahr 2025 schwere Wetterereignisse wie Stürme, Überschwemmungen und extreme Winterbedingungen die regionale Strominfrastruktur zusätzlich. Diese Ereignisse führten zu großflächigen Stromausfällen, von denen im pazifischen Nordwesten der USA und in anderen gefährdeten Gebieten Hunderttausende Kunden betroffen waren. Sie machten die zunehmende Anfälligkeit der alternden Strominfrastruktur für klimabedingte Risiken deutlich.
Das Wachstum von Wohngebäuden, Bildungseinrichtungen und Einzelhandelskomplexen hat die Nachfrage nach einer stabilen Stromversorgung deutlich erhöht und wird den asiatisch-pazifischen Markt erweitern. Der steigende Bedarf an Stromlösungen mit schnellem, automatischem Start und hoher Zuverlässigkeit dürfte den Einsatz dieser Anlagen weiter fördern. Zudem werden die zunehmenden Investitionen im Bausektor und die wachsende Abhängigkeit von diesen Generatoren zur Deckung des hohen Strombedarfs für den kontinuierlichen Betrieb von Geräten und Werkzeugen auf Baustellen die Geschäftsentwicklung stärken.
Marktanteil des Marktes für Stromvermietung
Die in der Branche tätigen Unternehmen haben verschiedene Strategien entwickelt, um wettbewerbsfähig zu bleiben. So konnten die Branchenunternehmen ihr Serviceportfolio erweitern, was zu einer höheren Kundenzufriedenheit geführt hat. Darüber hinaus konnten sie ihre geografische Präsenz auf aufstrebende Märkte ausweiten, in denen eine hohe Nachfrage nach Infrastruktur besteht. Kooperationen mit großen Unternehmen aus dem Bau-, Industrie- und Energiesektor haben den Branchenunternehmen ebenfalls geholfen, ihren Marktanteil zu erhöhen.
Unternehmen im Markt für Stromvermietung
Zu den wichtigsten Unternehmen im Markt für Stromvermietung gehören:
Aggreko
Al Faris Group
Atlas Copco
APR Energy
Bredenoord
Byrne Equipment Rental
Caterpillar
Cummins
Energyst
Generac Power Systems
GMMCO Limited
Herc Rentals
HIMOINSA
Modern Hiring Service
PR Industrial
Perennial Technologies
Perfect Hiring Services
Rehlko
Shenton Group
Sudhir Power
United Rentals
Wagner Equipment
Marktanteil von 12,5 %
Gemeinsamer Marktanteil von 42 %
Neuigkeiten aus der Stromvermietungsbranche
Im Dezember 2025 festigte Cummins seine Position als führendes Unternehmen im Bereich der Stromtechnologien mit der Einführung seines Portfolios der nächsten Generation auf der EXCON 2025. Dazu gehört die Einführung eines neuen CPCB-IV+-konformen Stromaggregats mit einer Leistung von 82,5 kVA. Dieses Produkt wurde entwickelt, um Infrastrukturentwicklungs-, Bau- und Bergbaustandorte effizient, zuverlässig und emissionsarm mit Strom zu versorgen. Cummins India führt zukunftsfähige Motoren und Emissionslösungen ein, um maximale Betriebszeiten und niedrigere Gesamtbetriebskosten zu ermöglichen.
Im Juni 2025 kündigte Aggreko die Einführung von drei neuen Erdgas-Generatorsätzen an. Dadurch wird Aggrekos Angebot an emissionsarmen Lösungen zur Stromvermietung erweitert. Die Einführung umfasst eine Einheit mit 350 kW und zwei Einheiten mit 1.500 kW, von denen eine als schnell einsetzbare, auf einem Anhänger montierte Einheit für flexible Anwendungen am Einsatzort konzipiert ist. Diese Generatoren sollen Kunden dabei unterstützen, eine höhere Effizienz und geringere Emissionen zu erzielen und gleichzeitig ihre Kraftstoffkosten zu senken.
Der Marktforschungsbericht zum Markt für Mietstromlösungen enthält eine umfassende Analyse der Branche mit Schätzungen und Prognosen zum Umsatz (Millionen USD) von 2022 bis 2035 für die folgenden Segmente:
Markt nach Nennleistung
≤ 75 kVA
> 75 kVA – 375 kVA
> 375 kVA – 750 kVA
> 750 kVA
Markt nach Brennstoff
Diesel
Gas
Sonstige
Markt nach Endanwendung
Telekommunikation
Rechenzentrum
Gesundheitswesen
Öl und Gas
Energieversorgungsunternehmen
Offshore
Fertigung
Bauwesen
Bergbau
Schifffahrt
Sonstige
Markt nach Anwendung
Bereitschaftsbetrieb
Lastspitzenkappung
Grundlast-/Dauerbetrieb
Die oben genannten Informationen wurden für die folgenden Regionen und Länder bereitgestellt:
Nordamerika
USA
Kanada
Europa
Russland
Vereinigtes Königreich
Deutschland
Frankreich
Spanien
Österreich
Italien
Asien-Pazifik
China
Australien
Indien
Japan
Südkorea
Indonesien
Malaysia
Thailand
Vietnam
Philippinen
Naher Osten
Saudi-Arabien
VAE
Katar
Türkei
Iran
Oman
Afrika
Ägypten
Nigeria
Algerien
Südafrika
Angola
Kenia
Mosambik
Lateinamerika
Brasilien
Mexiko
Argentinien
Chile
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →