
Autoren:
Preeti Wadhwani, Aishwarya Ambekar
Kostenloses PDF herunterladen
Markt für Offroad-Fahrzeugsitze Größe und Anteil 2026-2035
Berichts-ID: GMI13319
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für Offroad-Fahrzeugsitze
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für Offroad-Fahrzeugsitze
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für Offroad-Fahrzeugsitze
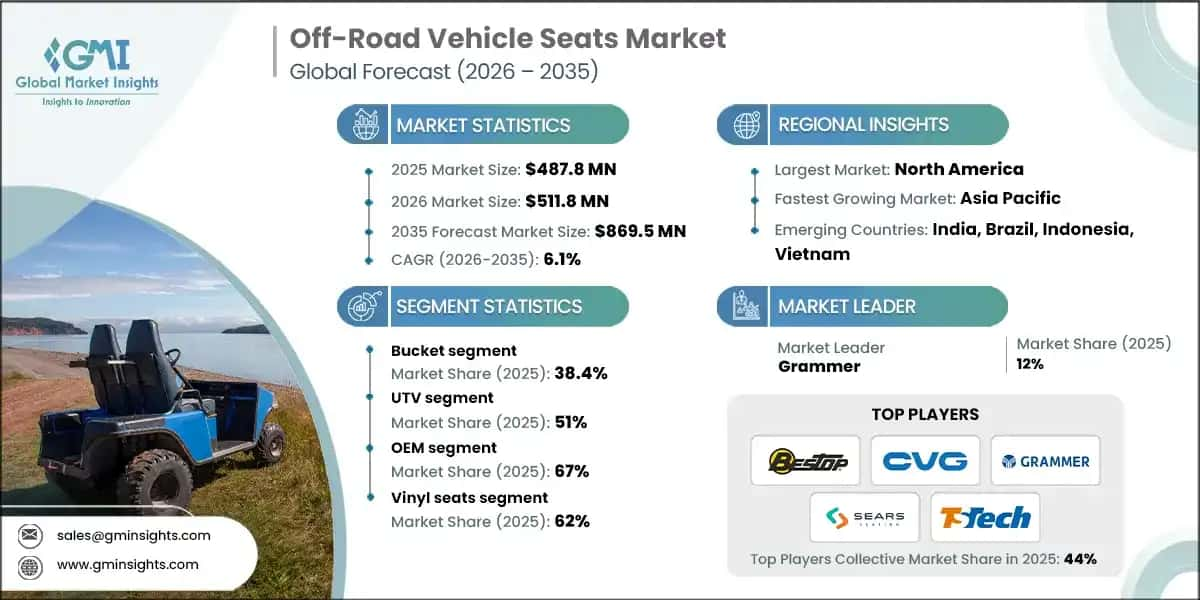
Der globale Markt für Offroad-Fahrzeugsitze wurde 2025 auf 487,8 Millionen USD bewertet und wird voraussichtlich bis 2035 869,5 Millionen USD erreichen, was einem jährlichen Wachstum von etwa 6,1% im Zeitraum 2026–2035 entspricht.
Wichtigste Erkenntnisse zum Markt für Sitze für Geländefahrzeuge
Marktführer: Grammer führte den Markt 2025 mit einem Marktanteil von über 12% an.
Führende Unternehmen: Zu den fünf führenden Unternehmen auf diesem Markt gehören Bestop, CVG (Commercial Vehicle), Grammer, Sears Seating, TS Tech, die 2025 gemeinsam einen Marktanteil von 44% hielten.
Der Markt umfasst OEM- und Aftermarket-Sitzsysteme für ATVs, UTVs, Schneemobile und Offroad-Motorräder, die in der Landwirtschaft, im Baugewerbe, im Freizeitbereich, im Motorsport und in anderen spezialisierten Anwendungen eingesetzt werden.
Die Nachfrage wird durch zwei unterschiedliche Beschaffungsumfelder geprägt. Gewerbliche Käufer von Maschinen und Geräten beschaffen Sitze als Bestandteil der Bedienerstation, wobei Schwingungsmanagement, die Integration von Rückhaltesystemen, Langlebigkeit und die maschinenspezifische Qualifizierung die Spezifikation beeinflussen. Freizeit- und Rennsportkunden legen größeren Wert auf sicheren Halt, Federweg, Passgenauigkeit, optische Individualisierung und Aufrüstbarkeit. UTVs verbinden diese Nachfrageströme, da die Plattform sowohl für Arbeiten auf Farmen und Ranches als auch für dynamisches Fahren im Freizeitbereich eingesetzt wird.
Ganzkörpervibrationen sind bei gewerblichen Anwendungen ein wesentlicher Spezifikationsaspekt. Der britische Rechtsrahmen zur Umsetzung der EU-Anforderungen an Vibrationen legt einen Auslösewert für die tägliche Exposition über acht Stunden von 0,5 m/s² A(8) und einen Grenzwert von 1,15 m/s² A(8) fest und nennt Landwirtschaft, Baugewerbe, Forstwirtschaft und Bergbau als relevante Arbeitsbereiche. [1]UK Health and Safety Executive - hse.gov.uk Die EU-Maschinenrichtlinie verlangt zudem, dass sitzend bedienbare Maschinen so konstruiert werden, dass die auf den Bediener übertragenen Vibrationen auf das vernünftigerweise erreichbare niedrigste Niveau reduziert werden. Diese Anforderungen schreiben keine bestimmte Sitzarchitektur vor, stärken jedoch die Nachfrage nach dokumentierter Vibrationsleistung und integrierten Rückhaltesystemen für Bediener.
Der Leistungsunterschied zwischen den Sitztechnologien unterstützt das Premiumsegment des Marktes. Eine vom US-Arbeitsministerium unterstützte Untersuchung von Sitzen für Bergbaugeräte ergab, dass eine aktive vertikale Federung die Vibration im Vergleich zum Bodeneintrag um etwa 50% reduzierte, während passive Luftfederungen und passive Luftfederungen mit Polsterung Reduktionen von rund 9–10% erzielten. [2]U.S. Department of Labor CLEAR - clear.dol.gov Untersuchungen im Einsatz von Ackerschleppern ergaben ebenfalls eine geringere Ganzkörpervibrationsexposition und eine niedrigere körperliche Belastung bei einer mehrachsigen Federung als bei herkömmlichen passiven Anordnungen mit nur einer Achse. Der gewerbliche Wert fortschrittlicher Sitzsysteme hängt daher nicht nur vom Komfort ab, sondern auch davon, ob der Sitz auf das Vibrationsprofil und den Arbeitszyklus der Maschine abgestimmt ist.
Die Freizeitnachfrage vergrößert die Basis für Ersatz- und Nachrüstprodukte. Das Volumen von UTVs in Nordamerika erholte sich 2023 auf 568.944 Einheiten, was einem Anstieg von 3,5% entsprach, bevor es 2024 aufgrund einer Abschwächung der diskretionären Ausgaben auf etwa 520.000 Einheiten zurückging. Der Freizeitbereich machte 2024 31% der UTV-Nutzung aus, während auf Landwirtschaft und Ranching 29% entfielen. Diese Mischung bietet Sitzanbietern eine Plattform, bei der dasselbe Fahrzeug für den Arbeitseinsatz abriebfeste und leicht zu reinigende Polsterbezüge sowie für den Einsatz auf Trails oder im Wettbewerb verstärkte Seitenwangen, Federung und Kompatibilität mit Gurtsystemen erfordern kann.
Einschätzung der GMI-Analysten
Die Wertentwicklung des Marktes hängt stärker vom Leistungsumfang der Sitze und der Wirtschaftlichkeit von Ersatzprodukten ab als allein von den Volumina der Offroad-Fahrzeuge. Bei gewerblichen Maschinen und Geräten heben Vibrationsvorgaben und Anforderungen an Rückhaltesysteme den Sitz von einem austauschbaren Ausstattungselement zu einem qualifizierten Teilsystem auf. Bei Freizeit-UTVs schaffen Aftermarket-Käufer eine separate Umsatzquelle, indem sie die werkseitige Sitzanlage zugunsten von Passform, Unterstützung, Federungsleistung und Optik ersetzen. Diese Nachfragegruppen reagieren auf unterschiedliche Auslöser, wodurch die Abhängigkeit von einem einzelnen Fahrzeugzyklus sinkt.
Die attraktivsten Chancen liegen dort, wo ein Anbieter eine nachweisbare Leistung zum Schutz des Bedieners in ein langlebiges Produkt umsetzen kann, das sich weiterhin wirtschaftlich installieren und warten lässt. Aktive und semiaktive Federungen können dort einen technischen Aufpreis erzielen, wo die Auslastung der Ausrüstung und die Einsatzdauer dies rechtfertigen. Einfachere mechanische Produkte bleiben relevant, wenn Kosten, Reparierbarkeit und der Zugang zu lokalem Service die Vorteile elektronischer oder pneumatischer Komplexität überwiegen.
Wichtigste Treiber
Wachstum der Mechanisierung in der Landwirtschaft und im Baugewerbe
Landwirtschaftliche und bautechnische Ausrüstung erzeugt eine wiederkehrende Nachfrage nach Sitzen, da jedes Fahrzeug einen Bedienerplatz benötigt und Sitze Verschleißbedingungen ausgesetzt sind, die häufig einen Austausch erforderlich machen, bevor die zugrunde liegende Maschine das Ende ihrer Lebensdauer erreicht. Die weltweiten Traktorverkäufe beliefen sich 2023 auf insgesamt rund 2,2 Millionen Einheiten. [3]Rural News Group - ruralnewsgroup.co.nz Obwohl das Stückvolumen gegenüber dem Vorjahr um 8% zurückging, stieg der Umsatz um 2% auf etwa 57 Milliarden USD, da sich die Verkäufe hin zu höherwertiger Ausrüstung verschoben. Der Produktmix ist für Sitzanbieter relevant: Größere und besser ausgestattete Maschinen unterstützen in der Regel aufwendigere Spezifikationen für Federung, Verstellung und Rückhaltesysteme.
Europa veranschaulicht das Spannungsfeld zwischen der zyklischen Nachfrage nach Maschinen und einem steigenden Ausstattungsumfang je Maschine. CEMA meldete 2024 in den von der Organisation erfassten Märkten insgesamt 204.500 Traktorzulassungen, darunter 144.400 landwirtschaftliche Traktoren – der niedrigste Stand seit mindestens 2014. In Deutschland gingen die Zulassungen von Traktoren der mittleren Leistungsklasse zurück, während Zulassungen von Traktoren mit mehr als 110 kW vergleichsweise robust blieben. Eine geringere Produktionsmenge kann die Sitzvolumina der Erstausrüster (OEMs) reduzieren, doch ein höherer Anteil leistungsstärkerer Ausrüstung kann die Nachfrage nach Premiumsitzen für Bediener aufrechterhalten.
Bautechnische Ausrüstung verbindet ergonomische Anforderungen mit der Integration von Rückhaltesystemen. Die OSHA verlangt auf bestimmten Erdbewegungsmaschinen Sicherheitsgurte, die SAE J386-1969 entsprechen, und verweist bei landwirtschaftlichen Traktoren auf SAE J333a-1970. [4]U.S. Occupational Safety and Health Administration - osha.gov Diese Anforderung erhöht den Wert von Sitzbaugruppen, die auf Verankerungspunkte, Gurtgeometrie, strukturelle Festigkeit und eine maschinenspezifische Installation ausgelegt sind. Anbieter, die validierte Baugruppen liefern können, sind besser positioniert als Anbieter, die generische Ersatzpolster oder nicht integrierte Sitze anbieten.
Zunehmender Fokus auf Bedienerkomfort und Sicherheitsstandards
Der Bedienerkomfort ist kommerziell relevant geworden, da er zunehmend anhand von Exposition, Ermüdung und Ergebnissen des Maschinenbetriebs messbar ist. Die europäischen Vibrationsvorschriften legen Auslöseschwellen fest, während die Maschinenrichtlinie verlangt, die Übertragung von Vibrationen auf sitzende Bediener so weit wie vernünftigerweise möglich zu minimieren. In der praktischen Beschaffung verlagern diese Vorschriften die Diskussion vom subjektiven Komfort hin zu einer validierten Leistung von Sitz und Federung.
Die Sitzarchitektur beeinflusst das Ergebnis. Die aktive vertikale Federung führte zu einer deutlich stärkeren Vibrationsreduzierung als die in der vom U.S. Department of Labor unterstützten Studie untersuchten passiven Alternativen. Mehrachssysteme können in Offroad-Umgebungen weitere Vorteile bieten, in denen Längs- und Quereinflüsse relevant sind, anstatt vertikale Vibrationen als einzige Konstruktionsvariable zu betrachten. Die technische Schlussfolgerung lautet, dass Premiumsitze nicht klassenübergreifend zwischen Fahrzeugen austauschbar sind: Federungseigenschaften, Massenbereiche der Bediener, Kabinengeometrie und Anregungsfrequenzen müssen gemeinsam berücksichtigt werden.
Nordamerikanische Ausrüstungsprogramme werden durch eine andere Kombination aus Vorschriften und Standards geprägt. Die Ausrüstungsanforderungen der OSHA und die Rückhaltesystempraktiken der SAE legen den Schwerpunkt auf die Integration von Sicherheitssystemen, während ISO 7096 und ISO 5007 weiterhin relevante Benchmarks für die Sitzleistung in Erdbewegungs- und Landwirtschaftsmaschinen darstellen. ISRI führt ISO 6683, ISO 7096 und SAE J2292 als Standards an, die mit seinem Angebot an Bausitzen verbunden sind. Der Spezifikationsaufwand schafft Markteintrittsbarrieren bei OEM-Programmen, insbesondere wenn ein Sitz mit einer konformen Rückhaltesystemkonfiguration und nicht als eigenständige Komponente geliefert werden muss.
Ausweitung der Nutzung von Freizeit-Offroad-Fahrzeugen
Die Freizeitnutzung vergrößert den adressierbaren Ersatzteil- und Nachrüstmarkt, da Sitzkäufe häufig von individuellen Präferenzen und nicht von einem Ausfall bestimmt werden. SEMA schätzt die direkten Ausgaben für Offroad-Aktivitäten auf etwa 68 Milliarden USD und schreibt dem Fahren von ATVs und Motorrädern einen wirtschaftlichen Einfluss von 16,2 Milliarden USD zu. Der gesamte Markt für Spezialausrüstung erreichte 2023 ein Volumen von 52,3 Milliarden USD, und 58 % der befragten Käufer von Zubehör besaßen ebenfalls ein Powersport-Produkt. Diese Überschneidung unterstützt den Cross-Selling-Vertrieb von Sitzprodukten für UTVs, ATVs, Jeeps, Trucks und Motorsportfahrzeuge über gemeinsame Kanäle für Enthusiasten und Zubehör.
Der Anwendungsmix bei UTVs ist für Sitzaufrüstungen besonders günstig. Freizeitnutzung und Landwirtschaft bzw. Ranching machten 2024 zusammen etwa 60 % der UTV-Anwendungen in Nordamerika aus. Freizeitnutzer legen möglicherweise besonderen Wert auf seitlichen Halt, Durchführungen für Gurte und eine individuelle Optik, während gewerbliche Nutzer eher auf Komfort bei lang andauernder Nutzung, Beständigkeit gegenüber Schlamm und Feuchtigkeit sowie einfache Wartung achten. Ein Anbieter kann daher unterschiedliche Sitzkonfigurationen für eine Plattform verkaufen, ohne von einem homogenen Käuferprofil abhängig zu sein.
Wesentliche Markthemmnisse
Hohe Kosten fortschrittlicher Federungssitze
Fortschrittliche Federungssysteme erhöhen sowohl den Anschaffungspreis als auch den Entwicklungsaufwand eines Sitzes. Luftfederungssysteme erfordern pneumatische Komponenten und Steuerungen; semiaktive Systeme ergänzen Sensoren, Dämpfer und elektronische Logik; aktive Systeme bringen zusätzliche Anforderungen an Aktuatoren und Steuerungen mit sich. Die VRS-Produktfamilie von Sears Seating nutzt eine Federungsanordnung, die die Sitzbewegung überwacht und die Dämpfung automatisch anpasst. Dies veranschaulicht die zusätzliche Technologie, die in Premiumsitzen für Landmaschinen integriert ist. Das Nutzenversprechen ist bei Traktoren, Erntemaschinen, Baumaschinen und professionellen Fahrzeugflotten mit hoher Auslastung am stärksten, da die tägliche Belastung und Maschinenstillstandszeiten die zusätzlichen Kosten rechtfertigen.
Die Abstimmung auf die Maschine stellt ein weiteres Hemmnis dar. Ein Federungssystem, das unzureichend auf die Vibrationseingänge des Fahrzeugs abgestimmt ist, kann hinter den Erwartungen zurückbleiben und unter bestimmten Bedingungen die übertragene Vibration verstärken. Dadurch eignet sich ein Katalogprodukt ohne Validierung, Anpassung oder fahrzeugspezifische Entwicklung weniger für jede Ausrüstungsplattform. Kleinere Händler und dezentrale Reparaturnetzwerke sind möglicherweise nicht in der Lage, eine derart umfangreiche Konfiguration zu unterstützen, was die Einführung außerhalb hochwertiger OEM-Programme begrenzt.
Exposition gegenüber rauen Betriebsbedingungen
Geländefahrzeugsitze sind UV-Strahlung, Feuchtigkeit, abrasivem Schmutz, chemischem Kontakt, starken Temperaturschwankungen, Stoßbelastungen sowie wiederholtem Ein- und Aussteigen ausgesetzt. Diese Bedingungen beeinträchtigen Polsterbezüge, Schaumstoff, Rahmen, Befestigungselemente, pneumatische Anschlüsse und elektronische Komponenten. Ein anspruchsvollerer Sitz kann den Komfort und den Schutz des Bedieners verbessern, schafft in staubigen oder feuchten Umgebungen jedoch auch mehr potenzielle Fehlerquellen.
Die Materialauswahl ist daher eine Entscheidung über den gesamten Lebenszyklus und keine rein kosmetische Wahl. Der prognostizierte Marktwert von Vinyl in Höhe von 306,0 Millionen USD im Jahr 2025 spiegelt seine breite Eignung für Anwendungen wider, die abwischbare Oberflächen sowie Beständigkeit gegen Wasser und Außenbedingungen erfordern. Stoff kann den thermischen Komfort in geschlossenen Kabinen von Landwirtschafts- und Nutzfahrzeugen verbessern, doch seine Empfindlichkeit gegenüber Feuchtigkeit und Verunreinigungen kann die Nutzungsdauer in offenen, stark schlammexponierten oder chemisch belasteten Anwendungen verkürzen. Für technische Synthetikmaterialien und Verbundwerkstoffe wird ein schnelleres Wachstum als für konventionelle Materialien prognostiziert, da sie darauf ausgerichtet sind, mehrere Fehlerarten gleichzeitig zu vermeiden.
Das Servicemodell begrenzt die Einführung elektronisch gesteuerter Sitze in Entwicklungs- und abgelegenen Märkten. Mechanische Federungssysteme können dort vorzuziehen sein, wo die Versorgung mit Druckluft, Diagnosemöglichkeiten, Ersatz-Elektronik oder geschultes Fachpersonal nur schwer verfügbar sind. Die mechanische Sitzbaureihe für Geländefahrzeuge von Knoedler benötigt weder einen Luft- noch einen Stromanschluss und verdeutlicht, warum Einfachheit auch dann einen kommerziellen Wert behalten kann, wenn Premiumsysteme ein höheres Potenzial zur Vibrationskontrolle bieten.
GMI-Analysteneinschätzung
Die zentrale Spannung im Markt besteht zwischen dem technischen Argument für eine bessere Vibrationskontrolle und dem betrieblichen Argument für einfachere und kostengünstigere Sitze. Regulierung und arbeitsmedizinische Erkenntnisse begünstigen leistungsfähigere Federungssysteme, insbesondere bei gewerblichen Ausrüstungen in Europa und Premiumflottenanwendungen in Nordamerika. Weder Regulierung noch Leistungsdaten beseitigen jedoch den Bedarf an Produkten, die für kleinere Maschinen und abgelegene Einsatzorte angemessen installiert, repariert und preislich positioniert werden können.
Diese Spannung begünstigt Portfolios statt eines einzigen Technologiepfads. Premiumprogramme von Erstausrüstern honorieren Lieferanten, die die Leistung von Federungs- und Rückhaltesystemen über lange Qualifizierungszyklen hinweg nachweisen können. Schnell wachsende Anwendungen im Ersatzteilmarkt und in Schwellenländern bevorzugen Produkte, die eine wesentliche Haltbarkeit und Ergonomie ohne Abhängigkeit von pneumatischer oder elektronischer Wartung bieten. Der daraus entstehende Markt bewegt sich daher nicht einheitlich in Richtung aktiver Sitze, sondern differenziert sich nach Nutzungsintensität, regulatorischer Exposition, Servicezugang und Zahlungsbereitschaft.
Segmentanalyse des Marktes für Geländefahrzeugsitze
Nach Sitztyp
Es wird prognostiziert, dass Schalensitze die größte Sitzkategorie bleiben und von 187,4 Millionen USD im Jahr 2025 auf 319,6 Millionen USD im Jahr 2035 steigen werden. Ihre erhöhten Seitenwangen eignen sich für die bei UTV-, ATV- und leistungsorientierten Geländefahrzeuganwendungen üblichen seitlichen Belastungen. Recaros Cross Sportster ORV kombiniert eine auf sicheren Halt ausgerichtete Struktur mit witterungs- und abriebfesten Polsterbezügen, vibrationsdämpfendem Schaumstoff und Gurtdurchführungen für Drei-, Vier- und Fünfpunktgurtsysteme. [5]Recaro Automotive Seating - recaro-automotive.com Diese Eigenschaften unterstützen höherpreisige Aufrüstungen, wenn der sichere Halt der Insassen und die Fahrzeugkontrolle einen höheren Wert haben als die Beförderungskapazität.
Es wird prognostiziert, dass Sitzbänke langsamer wachsen und von 107,7 Millionen USD im Jahr 2025 auf 153,7 Millionen USD im Jahr 2035 steigen. Ihre Bedeutung konzentriert sich auf Mehrsitzer-Nutzfahrzeuge, Anwendungen in Landwirtschaft und Viehzucht sowie bestimmte Schneemobil-Ausführungen, bei denen Sitzbreite und Passagierkapazität wichtiger sind als der individuelle Seitenhalt. Die Produktentwicklung in dieser Kategorie dürfte sich eher auf die Haltbarkeit des Schaums, die Nahtfestigkeit, eine einfache Reinigung und praxisgerechte Abmessungen als auf hochkomplexe Federungssysteme konzentrieren.
Für Federungssitze wird eine jährliche Wachstumsrate (CAGR) von 7,87 % prognostiziert; im Jahr 2035 sollen sie 292,4 Millionen USD erreichen. Die gewerbliche Nachfrage ergibt sich aus dem Vibrationsmanagement, während die Nachfrage im Freizeit- und Rennsport durch Aufpralldämpfung und Ermüdungsreduzierung bestimmt wird. Die Produkte von MasterCraft Safety kombinieren Federungsgurte, hochelastischen Schaumstoff und eine Chromoly-Rahmenkonstruktion; das Unternehmen berichtet von einer Reduzierung der Aufprallenergie um 84 % in unabhängigen Tests seiner Sitztechnologie. Das Wachstum der Kategorie hängt davon ab, diese differenzierte Leistungsfähigkeit beizubehalten und gleichzeitig den Aufwand für Passgenauigkeit, Installation und Wartung zu reduzieren.
Für klappbare und verstellbare Sitze wird ein Anstieg von 54,2 Millionen USD im Jahr 2025 auf 103,9 Millionen USD im Jahr 2035 prognostiziert. Diese Systeme werden in vielseitig einsetzbaren UTVs und landwirtschaftlichen Fahrzeugen verwendet, die zwischen Konfigurationen für Fracht, Passagiere und den Zugang des Bedieners wechseln. Ihre Marktchance hängt mit der funktionalen Flexibilität zusammen: Verstellbereich, Geometrie der Rückenlehne, Schiebemechanismen und die Möglichkeit zum Wegklappen können die Benutzerfreundlichkeit verbessern, ohne die technische Komplexität moderner Federungssysteme zu erfordern.
Nach Fahrzeugtyp
Für ATV-Sitze wird prognostiziert, dass sie von 125,0 Millionen USD im Jahr 2025 auf 203,5 Millionen USD im Jahr 2035 steigen. Die Kategorie ist typischerweise durch eine Geometrie für einen Fahrer und die häufige Aussetzung gegenüber Witterungseinflüssen gekennzeichnet. Die Nachfrage verteilt sich auf Nutzanwendungen, die langlebige und kostengünstige Ersatzsitze erfordern, sowie Sportanwendungen, bei denen Grip, Schaumstoffabstimmung und Fahrerkontrolle gefragt sind.
UTVs sind die größte Fahrzeuganwendung; für sie wird ein Anstieg von 251,9 Millionen USD im Jahr 2025 auf 496,0 Millionen USD im Jahr 2035 prognostiziert. Ihr Wachstum spiegelt größere Kabinen, Mehrsitzer-Designs sowie die doppelte Nutzung im gewerblichen und freizeitbezogenen Bereich wider. Die Plattform kann Schalensitze, Sitzbänke, Federungssitze und verstellbare Sitze aufnehmen, wodurch sich das potenzielle Sitzvolumen pro Fahrzeug erhöht. PRP Seats bietet mehr als 15 Konfigurationen von Federungssitzen für UTVs, Jeeps und Buggys an und zeigt damit, in welchem Umfang sich eine anwendungsspezifische Aftermarket-Nachfrage rund um diese Fahrzeugplattformen entwickelt hat.
Für Schneemobilsitze wird ein Wachstum von 39,7 Millionen USD im Jahr 2025 auf 58,3 Millionen USD im Jahr 2035 prognostiziert. Kältebeständigkeit, Feuchtigkeitsmanagement und Haltungswechsel zwischen sitzendem und stehendem Fahren unterscheiden diese Anwendung von UTV-Sitzen. Die niedrigere Wachstumsrate spiegelt die saisonale und geografische Konzentration wider, obwohl Käufer aus dem Enthusiastenbereich eine anhaltende Nachfrage nach hochwertigen Ersatzsitzen sicherstellen können.
Für Sitze von Offroad-Motorrädern wird ein Anstieg von 71,3 Millionen USD im Jahr 2025 auf 111,7 Millionen USD im Jahr 2035 prognostiziert. Gewicht, schmale Schnittstelle zum Fahrer, Schaumstoffdichte und Traktion sind wichtiger als die großrahmigen Federungssysteme, die in UTVs oder Traktoren verwendet werden. Der Aftermarket adressiert Komfort und Kontrolle typischerweise durch Schaumstoff, Bezüge, Einlagen und komplette Ersatzbaugruppen.
Nach Vertriebskanal
Für den OEM-Absatz wird ein Anstieg von 328,7 Millionen USD im Jahr 2025 auf 546,3 Millionen USD im Jahr 2035 prognostiziert. Die OEM-Versorgung hängt von langen Entwicklungszyklen, Validierung, Bauraumintegration und der Fähigkeit ab, über die gesamte Fahrzeugproduktion hinweg eine gleichbleibende Qualität aufrechtzuerhalten. Die MSG-297-Plattform und der Landwirtschaftssitz S2900 von GRAMMER verdeutlichen den erforderlichen Investitionsaufwand zur Unterstützung von Programmen für Bedienerarbeitsplätze der nächsten Generation, einschließlich elektrischer Verstellung und Komfortfunktionen.
Der Ersatzteilmarkt wird voraussichtlich schneller wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 7,45 %, von 159,0 Millionen USD im Jahr 2025 auf 323,3 Millionen USD im Jahr 2035. Die Ersatznachfrage wird durch die Alterung der Fahrzeuge, witterungsbedingten Verschleiß, Komfortaufrüstungen und rennsportorientierte Individualisierung verstärkt. Durch die Übernahme von PRP Seats integrierte Bestop ein spezialisiertes UTV-Sitzgeschäft in eine umfassendere Plattform für Offroad-Zubehör. Dadurch können Sitzprodukte zusammen mit verwandtem Jeep-, Lkw- und Freizeitzubehör angeboten werden. Das Wachstum des Vertriebskanals hängt von der Fähigkeit der Lieferanten ab, zuverlässige Informationen zur Passgenauigkeit, eine verschraubte Installation und langlebige Produkte anzubieten, die die Glaubwürdigkeit der Marke in den Enthusiastengemeinschaften wahren.
Nach Material
Stoffsitze werden voraussichtlich von 103,7 Millionen USD im Jahr 2025 auf 192,3 Millionen USD im Jahr 2035 wachsen. Ihr wichtigster Vorteil ist die Atmungsaktivität bei lang andauernden Einsätzen, insbesondere in geschlossenen Kabinen, in denen ein Wärmestau den Bedienerkomfort beeinträchtigen kann. Ihr Einsatz ist vor allem dort sinnvoll, wo die Oberflächen vor anhaltender Feuchtigkeit, Schlamm und landwirtschaftlichen Chemikalien geschützt werden können.
Vinylsitze dürften die größte Materialklasse bleiben und im Jahr 2035 ausgehend von 306,0 Millionen USD im Jahr 2025 524,1 Millionen USD erreichen. Das Material wird häufig verwendet, da es eine ausgewogene Kombination aus Reinigungsfreundlichkeit, Witterungsbeständigkeit, Kostenkontrolle und breiter Passgenauigkeit für Arbeits- und Freizeitfahrzeuge ermöglicht. Seine Einschränkungen, darunter Rissbildung an der Oberfläche, Verschleiß an den Nähten und hitzebedingte Verschlechterung des Polsterschaums, schaffen einen fortlaufenden Ersatzmarkt, anstatt die Nachfrage zu beseitigen.
Ledersitze werden voraussichtlich von 23,8 Millionen USD im Jahr 2025 auf 41,5 Millionen USD im Jahr 2035 steigen. Ihr adressierbarer Markt besteht größtenteils aus hochwertigen UTVs mit geschlossener Kabine und landwirtschaftlichen Geräten mit umfangreicher Ausstattung, bei denen der Fahrzeugschutz die Einwirkung jener Bedingungen reduziert, die Leder andernfalls weniger praktikabel machen.
Die Kategorie Sonstige wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 7,56 % wachsen und im Jahr 2035 111,6 Millionen USD erreichen. Sie umfasst Verbundwerkstoffe, Spezialschäume, recycelte synthetische Materialien und Hybridkonstruktionen. Die motorsportorientierten Produkte von Recaro verwenden ENRg+-Leistungsschaum und FMVSS 302-compliant-Polsterungen und verdeutlichen die Rolle spezialisierter Materialien, wenn Flammwidrigkeit, Insassenschutz und geringes Gewicht gleichzeitig berücksichtigt werden müssen.
Nach Endanwendung
Auf Privatkunden entfällt voraussichtlich weiterhin der größte Anteil der Endanwender, wobei das Segment von 292,9 Millionen USD im Jahr 2025 auf 537,9 Millionen USD im Jahr 2035 steigen wird. Dieses Segment umfasst Besitzer von Freizeit-UTVs, ATVs, Schneemobilen und Offroad-Motorrädern. Kaufentscheidungen werden durch Passgenauigkeit, das Federungsverhalten, den Halt, die Auswahl an Farben und Ausstattungsvarianten, die Kompatibilität mit Gurtsystemen und die Markenaffinität beeinflusst. Dadurch ist die Kategorie weniger von den Beschaffungszyklen von Fuhrparks abhängig.
Die Ausgaben gewerblicher Nutzer werden voraussichtlich von 118,7 Millionen USD im Jahr 2025 auf 193,3 Millionen USD im Jahr 2035 steigen. Ihre Beschaffungskriterien sind formaler: Haltbarkeit, Konformität, Ergonomie, Wartungsintervalle und Gerätekompatibilität sind in der Regel wichtiger als die optische Individualisierung. Das Wachstum des Segments wird durch die Investitionszyklen in der Landwirtschaft und im Baugewerbe begrenzt, doch der Wert je Sitz kann höher sein, wenn dieser eine validierte Federungs- und Rückhalteleistung aufweist.
Für Motorsport- und Rennteams wird eine jährliche Wachstumsrate (CAGR) von 7,02 % prognostiziert, von 50,7 Millionen USD im Jahr 2025 auf 98,9 Millionen USD im Jahr 2035. Rennsitze müssen Halt, Aufprallschutz, die Integration von Gurtsystemen und die Anpassung an den Fahrer miteinander in Einklang bringen. Der Pro Racer SPG XL ORV von Recaro ist nach FIA 8855-1999 homologiert und für die Aufnahme von HANS/FHR-Systemen ausgelegt. Dies verdeutlicht, wie eine motorsportspezifische Qualifikation eine Premium-Spezialisierung unterstützen kann.
Die Kategorie Sonstige bei den Endanwendungen wird voraussichtlich von 25,5 Millionen USD im Jahr 2025 auf 39,5 Millionen USD im Jahr 2035 wachsen. Anwendungen in staatlichen Einrichtungen, im Rettungsdienst, im Verteidigungssektor und in spezialisierten Industriebereichen können Sitzbaugruppen erfordern, die Schutzausrüstung, spezielle Befestigungen und anspruchsvolle Betriebsumgebungen berücksichtigen.
Nach Betätigungsmechanismus
Es wird prognostiziert, dass ESAS die größere Betätigungskategorie bleiben und von 450,6 Millionen USD im Jahr 2025 auf 741,2 Millionen USD im Jahr 2035 wachsen wird. Die elektrische Verstellung unterstützt die Längsverstellung, die Position der Rückenlehne, die Höhenverstellung, Lordosenfunktionen sowie bei höherwertigen Anwendungen Speicher- und Bedienerschnittstellenfunktionen. Der S2900 von GRAMMER führte eine vollelektrische Verstellung und eine einstellbare Massagefunktion in das Landwirtschaftssitzprogramm des Unternehmens ein und zeigt damit, wie Komfortfunktionen aus dem Automobil- und Nutzfahrzeugbereich auf hochwertige Bedienstationen für Geländefahrzeuge übertragen werden.
Für MSAS wird ein Anstieg von 37,2 Millionen USD im Jahr 2025 auf 128,3 Millionen USD im Jahr 2035 prognostiziert, was der höchsten prognostizierten CAGR unter den Betätigungskategorien entspricht. Das Wachstum beruht auf der Kostenattraktivität, der einfachen Installation und der Reparaturfreundlichkeit. Mechanische Verstellung und Federung eignen sich weiterhin gut für Standardprodukte des Ersatzteilmarkts und kostenorientierte Nutzfahrzeugflotten, insbesondere wenn die Diagnose elektrischer Fehler oder die Wartung von Luftsystemen nur schwer verfügbar ist.
Die Segmententwicklung spiegelt eine Trennung zwischen integrierter OEM-Konstruktion und modularen Ersatzprodukten für den Ersatzteilmarkt wider. OEM-Sitze werden zunehmend als Bestandteil einer umfassenderen Bedienstation konzipiert, wobei Federung, Rückhaltesysteme, Bedienelemente und Verstellung bereits früh im Fahrzeugentwicklungsprozess integriert werden. Die größten Chancen in diesem Umfeld bieten UTVs, landwirtschaftliche Maschinen mit hoher Einsatzhäufigkeit und Bauanwendungen, bei denen die Maschinenauslegung und die Exposition des Bedieners einen höheren Sitzanteil rechtfertigen.
Das Wachstum im Ersatzteilmarkt folgt einem anderen Muster. Es wird dadurch beschleunigt, dass sich ein konkretes Problem des Eigentümers lösen lässt – etwa abgenutzte Polster, unzureichende Unterstützung, mangelnder Halt oder eine ungünstige Ergonomie ab Werk –, ohne das Fahrzeug neu konstruieren zu müssen. Federungssitze werden dort profitieren, wo ihre Leistungsfähigkeit glaubwürdig nachgewiesen werden kann. MSAS, Vinylsitze und modulare Passformprodukte bleiben jedoch strategisch wichtig, da sie die deutlich größere Gruppe kostenbewusster Käufer mit eingeschränktem Zugang zu Wartungsleistungen bedienen. Anbieter, die hochwertige Elektronik und robuste mechanische Konstruktionen als komplementäre Portfolios betrachten, werden besser positioniert sein als Unternehmen, die nur ein Ende des Marktes verfolgen.
Regionale Analyse des Marktes für Sitze von Geländefahrzeugen
Nordamerika
Es wird prognostiziert, dass Nordamerika der größte regionale Markt bleiben und von 251,4 Millionen USD im Jahr 2025 auf 426,2 Millionen USD im Jahr 2035 wachsen wird. Für die Vereinigten Staaten wird erwartet, dass sie bis 2035 einen Wert von 371,7 Millionen USD erreichen, während Kanada voraussichtlich 54,6 Millionen USD erreichen wird. Große UTV- und ATV-Flotten, die Freizeitnutzung, der Einsatz in Landwirtschaft und Viehzucht sowie ein etablierter Vertrieb von Zubehör machen die Region für Sitze im Ersatzteilmarkt besonders attraktiv.
Die Nachfrage in der Region wird sowohl durch die berufliche als auch durch die Freizeitnutzung gestützt. Das UTV-Volumen ging 2024 zurück, doch Freizeitaktivitäten sowie Landwirtschaft und Viehzucht stellten weiterhin die beiden größten Anwendungskategorien dar. [6]Powersports Business - powersportsbusiness.com Dadurch sinkt die Wahrscheinlichkeit, dass ein einzelner Endmarkt die Sitznachfrage vollständig bestimmt. Die Anforderungen der OSHA an Sicherheitsgurte für Erdbewegungsmaschinen bilden eine sicherheitstechnische Grundlage, obwohl Nordamerika kein Gegenstück zu den kodifizierten Grenzwerten Europas für die Exposition gegenüber Ganzkörpervibrationen besitzt.
Die prognostizierte CAGR Kanadas von 6,28 % liegt über derjenigen der Vereinigten Staaten. Die Nutzung von Schneemobilen, der landwirtschaftliche Einsatz und die freizeitbezogene Nutzung von Wegen und Trails führen zu einer anderen Nachfragestruktur als in den Vereinigten Staaten, mit höheren Anforderungen an die Flexibilität der Polster, die Feuchtigkeitsbeständigkeit und den thermischen Komfort bei kaltem Wetter.
Europa
Für Europa wird ein Anstieg von 105,3 Millionen USD im Jahr 2025 auf 173,3 Millionen USD im Jahr 2035 prognostiziert. Für Deutschland wird ein Wachstum von 24,6 Millionen USD auf 42,2 Millionen USD erwartet, während der übrige Teil Europas einschließlich des Vereinigten Königreichs, Frankreichs, Italiens, Spaniens, Russlands, Norwegens, der Niederlande und Schwedens voraussichtlich 131,1 Millionen USD erreichen wird.
Die Bedeutung der Region liegt eher in der Spezifikationstiefe als allein in der Wachstumsrate. Die Richtlinie 2002/44/EG und die Maschinenrichtlinie stellen einen direkteren Zusammenhang zwischen der beruflichen Vibrationsexposition, der Maschinenauslegung und der Sitzleistung her als in vielen anderen Regionen. Dadurch entsteht ein Umfeld, in dem OEM-Einkäufer Anreize haben, validierte Federungen, eine geeignete Integration von Rückhaltesystemen und eine dokumentierte Konformität mit den relevanten Normen zu verlangen.
Der europäische Traktormarkt bleibt kurzfristig ein Hemmnis. Die Zulassungen landwirtschaftlicher Traktoren sanken 2024 auf 144.400, wobei die Entwicklung in den einzelnen Ländern der Region erheblich variierte. Die Abschwächung wirkt sich auf die Produktionsraten der OEMs aus, doch die höheren Spezifikationsanforderungen bei größeren und leistungsfähigeren Maschinen stützen die Nachfrage nach Federungen und verstellbaren Sitzen. Deutschlands Position wird durch die lokale Präsenz von Spezialisten für Nutzfahrzeugsitze, darunter GRAMMER und ISRI, zusätzlich gestärkt.
Asien-Pazifik
Für den asiatisch-pazifischen Raum wird das schnellste Wachstum aller Regionen prognostiziert: von 88,9 Millionen USD im Jahr 2025 auf 191,2 Millionen USD im Jahr 2035. Für China wird ein Anstieg von 47,2 Millionen USD auf 91,8 Millionen USD erwartet, während der übrige Teil der Region voraussichtlich von 41,7 Millionen USD auf 99,4 Millionen USD wachsen wird.
China ist sowohl eine wichtige Nachfragequelle als auch eine wettbewerbsfähige Versorgungsbasis. KL Seating betreibt Produktionsstätten in Nanchang und Yangzhou und gibt eine jährliche Produktionskapazität von 400.000 Sitzen für Anwendungen in der Landwirtschaft, im Bauwesen und bei Gartengeräten an. Diese lokalisierte Fertigungskapazität kann regionale OEMs unterstützen und zugleich den Preisdruck auf Zulieferer erhöhen, die im asiatisch-pazifischen Raum und auf Exportmärkten Geschäfte im Value-Segment anstreben.
Das Wachstumspotenzial Indiens hängt mit der Bautätigkeit, der Mechanisierung im ländlichen Raum, Verteidigungsanwendungen und der Freizeitnutzung zusammen. Das indische nationale Autobahnnetz wurde von 91.287 km im Jahr 2014 auf 146.145 km im Jahr 2024 ausgebaut und unterstützt damit eine umfangreiche Basis an Baumaschinen. Japan, Australien, Südkorea, Singapur, Thailand, Indonesien und Vietnam weisen unterschiedliche Anwendungsprofile auf, darunter der Einsatz im Bergbau und in der landwirtschaftlichen Nutztechnik in Australien sowie eine durch Mechanisierung getriebene Nachfrage in Teilen Südostasiens. Die kommerziellen Chancen der Region werden stark von kosteneffizienten Produkten, einer lokalen Distribution und wartungsfreundlichen mechanischen Konstruktionen abhängen.
Lateinamerika
Für Lateinamerika wird ein Anstieg von 26,0 Millionen USD im Jahr 2025 auf 47,3 Millionen USD im Jahr 2035 prognostiziert. Brasilien ist der größte Markt; dort wird ein Wachstum von 12,1 Millionen USD im Jahr 2025 auf 21,2 Millionen USD im Jahr 2035 erwartet. Landwirtschaftliche Betriebe, Viehzucht und die Überwachung von Feldern unterstützen den gewerblichen Einsatz von Nutzfahrzeugen und schaffen eine Nachfrage nach langlebigen OEM- und Ersatzsitzen.
Mexikos Nähe zu nordamerikanischen Produktionsnetzwerken eröffnet Potenzial für die Beschaffung und Montage von Komponenten im Zusammenhang mit regionalen Lieferketten für geländegängige Fahrzeuge. Argentinien, Brasilien und Mexiko reagieren weiterhin empfindlich auf Zyklen landwirtschaftlicher Investitionen. Dadurch gewinnt das Angebot von Produkten an Bedeutung, die gewerblichen Anforderungen an die Langlebigkeit gerecht werden, ohne dass dafür hochwertige elektronische Komponenten erforderlich sind.
MEA
Für den Markt im Nahen Osten und in Afrika wird ein Anstieg von 16,2 Millionen USD im Jahr 2025 auf 31,5 Millionen USD im Jahr 2035 prognostiziert. Südafrika, Saudi-Arabien, die Vereinigten Arabischen Emirate und die Türkei bilden die wichtigsten regionalen Nachfragezentren. Der gewerbliche Einsatz im Bergbau, in der Landwirtschaft und bei Einsätzen an abgelegenen Standorten begünstigt robuste und reparierbare Sitzkonstruktionen, während Wüstenfreizeitaktivitäten und Motorsport in Saudi-Arabien und den Vereinigten Arabischen Emiraten die Nachfrage nach spezialisierten Nachrüstsitzen stützen.
Der türkische Agrarmarkt bleibt für die regionale Nachfrage nach Sitzen relevant. Im Jahr 2024 wurden dort 63.546 Ackerschlepper zugelassen, obwohl dies einem Rückgang von 18 % gegenüber dem Vorjahr entsprach. Das Land bildet eine Brücke zwischen den von Europa beeinflussten Spezifikationen für Landtechnik und der preissensiblen regionalen Nachfrage. In Südafrika kann der Einsatz von UTVs an Bergbaustandorten und in der Landwirtschaft die Nachfrage nach Sitzen unterstützen, die eher auf Ermüdungsmanagement, Robustheit und eine gut zugängliche Wartung als auf eine hohe elektronische Komplexität ausgelegt sind.
Einschätzung der GMI-Analysten
Die regionale Expansion wird keiner einheitlichen Technologiekurve folgen. Nordamerika und Europa verfügen über die umfangreichsten Potenziale für hochwertige OEM-Qualifizierungen, Ausgaben im Performance-Aftermarket und spezialisierte Lieferantenkompetenz. Ihr Wachstum fällt vergleichsweise moderat aus, da Flotten und Vertriebssysteme bereits ausgereift sind. Der asiatisch-pazifische Raum und MEA bieten ein schnelleres Umsatzwachstum, doch der Marktzugang hängt stärker von der Expansion von Fahrzeugflotten, der lokalen Fertigung, einer konsequenten Preispolitik und der Wartungsfreundlichkeit ab.
Der regulatorische Rahmen Europas verschafft Anbietern von Federungs- und Compliance-Lösungen auch während Abschwüngen im Ausrüstungszyklus eine gut verteidigbare Position. Im Gegensatz dazu begünstigt das schnellere Wachstum im asiatisch-pazifischen Raum Anbieter, die langlebige und anpassungsfähige Produkte zu verschiedenen Preispunkten anbieten können. Chinas Größe als Fertigungsstandort verstärkt diesen Unterschied: Anbieter, die in die Region eintreten, müssen nicht nur um die Nachfrage konkurrieren, sondern auch gegen lokale Kostenstrukturen bestehen. In MEA und Lateinamerika machen die Einsatzbedingungen die Zuverlässigkeit über den gesamten Lebenszyklus und die Verfügbarkeit von Ersatzteilen ebenso wichtig wie die ursprüngliche Sitzspezifikation.
[7] Die hochwertige Positionierung wird durch Plattformen für landwirtschaftliche Sitze gestützt, die Federung, elektrische Verstellung und Funktionen für den Bedienerkomfort kombinieren.- Im Januar 2025 schloss CVG eine umfassende operative Reorganisation ab, die am 1. Januar 2025 wirksam wurde. Das Unternehmen schuf ein Segment Global Seating und integrierte sein Sitzportfolio für den Ersatzteilmarkt und Zubehör in diesen Geschäftsbereich. Vorausgegangen war eine Umstrukturierung im Jahr 2024, die Änderungen am Produktionsstandortnetz sowie die Veräußerung des Segments Industrial Automation umfasste.
- Im Jahr 2024 gingen die Zulassungen landwirtschaftlicher Traktoren in Europa zurück. CEMA berichtete, dass die Zulassungen landwirtschaftlicher Traktoren um 8,1 % auf 144.400 Einheiten sanken. Dies beeinträchtigte kurzfristig die Nachfrage nach Ausrüstung von Erstausrüstern, unterstrich jedoch weiterhin die Bedeutung höher spezifizierter Sitze für größere Maschinen.
- Im Jahr 2025 wurde die Forschung zur semiaktiven Sitzfederung für landwirtschaftliche Anwendungen weiterentwickelt. Eine in Machines veröffentlichte Übersichtsarbeit untersuchte Ansätze für semiaktive Federungen, darunter variable Dämpfung und magnetorheologische Systeme, und zeigte das anhaltende technische Interesse an einer Verbesserung von Fahrkomfort und Vibrationsverhalten bei Sitzen für Landmaschinen.
Für TS Tech wird geschätzt, dass das Unternehmen einen Marktanteil von etwa 10,1 % hält. Das Powersports-Produktspektrum umfasst ATVs, UTVs, Side-by-Side-Fahrzeuge, Motorräder, Golfwagen, Fahrzeuge mit niedriger Geschwindigkeit und persönliche Wasserfahrzeuge. Das vertikal integrierte Fertigungsmodell unterstützt OEM-Programme, die eine fahrzeugspezifische Sitzentwicklung und eine reproduzierbare Großserienproduktion erfordern.
Für CVG wird geschätzt, dass das Unternehmen einen Marktanteil von etwa 8,6 % hält. Das Unternehmen meldete 2024 einen Umsatz aus fortgeführten Aktivitäten von 723,4 Millionen USD und gliederte sich mit Wirkung ab Januar 2025 in die Bereiche Global Seating, Global Electrical Systems sowie Trim Systems and Components um. [8]Commercial Vehicle Group - ir.cvgrp.com Die Umstrukturierung bündelt Sitz- und Aftermarket-Aktivitäten unter einer operativen Sparte und unterstreicht die strategische Bedeutung sowohl des Erstausrüstungsgeschäfts als auch der Umsätze mit Ersatzteilen.
ISRI Seats bedient Anwendungen in Nutzfahrzeugen, im Bauwesen und im Offroad-Bereich mit Angeboten für pneumatische und mechanische Federungen. Das Sortiment an Bausitzen bezieht sich auf die Anforderungen der Normen ISO 6683, ISO 7096 und SAE J2292 und positioniert das Unternehmen in qualifizierten Programmen für gewerbliche Ausrüstung.
Lear ist hauptsächlich durch übertragbare Sitz- und Elektroniksystemkompetenzen vertreten und nicht durch ein dediziertes Offroad-Sitzgeschäft. Die intelligenten Sitztechnologien des Unternehmens könnten an Bedeutung gewinnen, wenn Premium-Offroad-Fahrzeuge zunehmend digitale Bedienelemente für Fahrer und vernetzte Kabinenarchitekturen übernehmen.
Milsco bedient den Markt für Kompakttraktoren, Kompaktlader, Rasen- und Gartengeräte sowie leichte Offroad-Anwendungen und konzentriert sich wertorientiert auf Ersatz- und Standardsitze. Ultra Seat ist im mittleren Sitzsegment tätig und unterstützt die Nachfrage nach praktischen Ersatzprodukten und breit kompatiblen Konfigurationen.
Recaro Automotive Seating hält schätzungsweise einen Marktanteil von etwa 4,4 %. Die Produkte Cross Sportster ORV und Pro Racer SPG XL ORV richten sich jeweils an den Freizeitleistungs- und den genehmigten Wettbewerbsbereich. Spezialschaumstoffe, Kompatibilität mit Gurtsystemen und die Eignung für den Motorsport sichern dabei die Premiumpositionierung.
KL Seating ist im wertorientierten Segment für Landwirtschafts-, Bau- sowie Garten- und Landschaftsgeräte tätig und verfügt über eine ausgewiesene Produktionskapazität von 400.000 Sitzen pro Jahr. Knoedler liefert mechanische und luftgefederte Off-Highway-Sitze und nimmt dort eine differenzierte Rolle ein, wo mechanische Konfigurationen ohne Luftfederung und ohne elektrische Komponenten bevorzugt werden.
Regionale Marktteilnehmer
Bestop hält schätzungsweise einen Marktanteil von etwa 6,3 %. Durch die Übernahme von PRP Seats erweiterte das Unternehmen seinen Zugang zur Nachfrage nach Sitzen für UTVs, Jeeps, Buggys und Offroad-Fahrzeuge und erhielt dadurch eine breitere Zubehörplattform, über die Sitze in etablierten Enthusiastenkanälen vermarktet werden können.
KAB Seating und National Seating sind Bestandteil des Markenportfolios von CVG. Ihr Produktspektrum bedient landwirtschaftliche, bauliche, industrielle, gewerbliche und militärische Anwendungen mit einer Kombination aus gefederten und statischen Sitzprodukten.
Pilot Seating und UnitedSeats bedienen europäische sowie exportorientierte Märkte für landwirtschaftliche und industrielle Ausrüstung. UnitedSeats nennt EEC 78/764 sowie ISO 6683, ISO 7096 und ISO 5353 als relevante Normen für sein Portfolio an landwirtschaftlichen Sitzen. Das luftgefederte Design Rancher Pro veranschaulicht die anhaltende Nachfrage nach Premiumsitzen für die Landwirtschaft mit pneumatischer Einstellung und Heizfunktionen.
Sears Seating hält schätzungsweise einen Marktanteil von etwa 7,3 %. Das Unternehmen beliefert Erstausrüster im Landwirtschafts-, Bau- und Offroad-Bereich, darunter John Deere, CNH, AGCO und Buhler, und bietet die Federungstechnologie ActiveVRS an, die darauf ausgelegt ist, die Dämpfung als Reaktion auf Sitzbewegungen anzupassen. Die Position des Unternehmens ist besonders stark, wenn Erstausrüster nachweisbare Kompetenzen im Vibrationsmanagement voraussetzen.
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere segmentbezogene Erkenntnisse separat
auf Grundlage Ihrer Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →