
著者:
Kunal Ahuja, Rohit Vilas Patre
無料のPDFをダウンロード
アドバンテームおよびネオテーム市場 サイズとシェア 2026-2035
レポートID: GMI15583
|
発行日: August 2026
|
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
無料のPDFをダウンロード
ライセンスオプションをご覧ください:
即時配達可能

アドバンテームおよびネオテーム市場
このレポートの無料サンプルを入手する
このレポートの無料サンプルを入手する
アドバンテームおよびネオテーム市場
Is your requirement urgent? Please give us your business email
for a speedy delivery!
アドバンテームおよびネオテーム市場規模
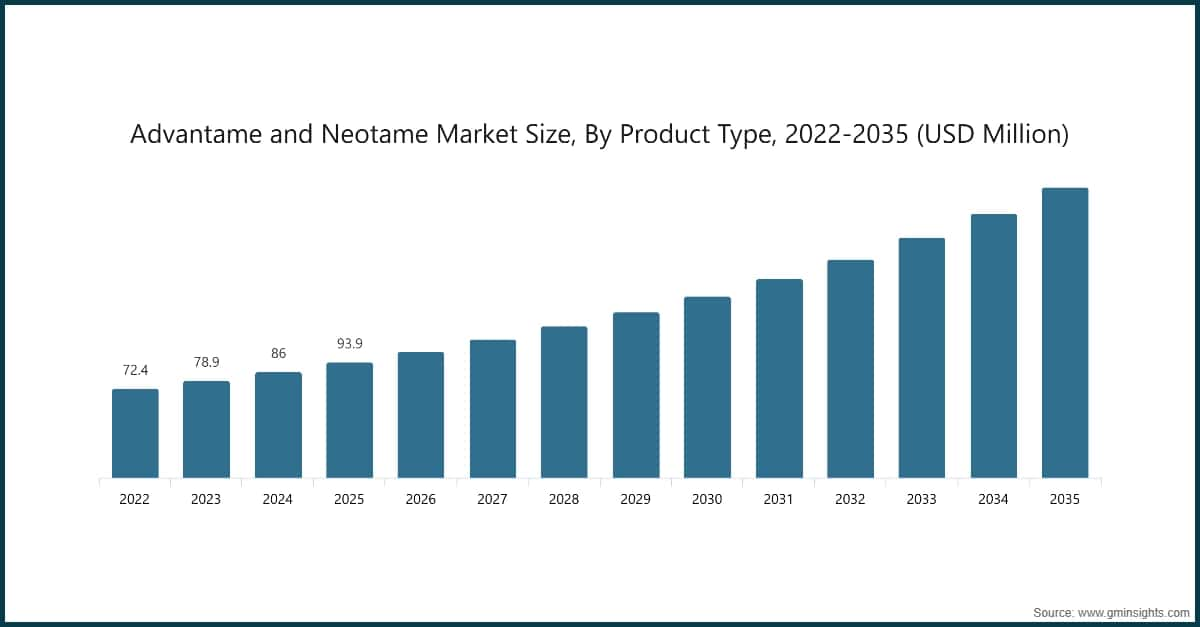
アドバンテームおよびネオテーム市場は 2026 年に 1 億 4,480 万米ドルに達し、2026 年から 2035 年にかけて年平均成長率(CAGR)10.1%で拡大し、2035 年には 3 億 4,420 万米ドルに達する見込みです。Global Market Insights Inc.が発表した最新のレポートによると、需要は、限定的なカロリー削減用原料から、飲料、サプリメント、医薬品のマスキング用途における製剤設計ツールへと移行しています。
アドバンテームおよびネオテーム市場の主なポイント
市場リーダー:Ajinomoto Co., Inc.は、2025年に35.1%超の市場シェアを占め、市場をリードした。
主要企業:この市場の主要5社には、Ajinomoto Co., Inc., HuaSweet–Neotame, Shandong Benyue Biological Technology, Vihita Biocem Pvt Ltd, Wuhan HuaSweet Co., Ltd.が含まれ、これらの企業は2025年に合計で72.1%の市場シェアを占めた。
収益成長の基盤は、バルク原料の数量ではなく、極めて低い添加量にあります。この違いは重要です。混合平均販売価格が低下しても、普及が拡大し、数量の伸びが収益の伸びを上回る可能性があるためです。
市場の対象範囲は、アドバンテームおよびネオテームの商業生産、流通、購入者の支出であり、純品および混合製品、食品グレードおよび医薬品グレードの原料、粉末および顆粒形態を含みます。ステビア、モンクフルーツ、スクラロース、アスパルテーム、糖アルコール、アセスルファムKなど、他の甘味料が単独で販売される場合は対象外です。収益は百万米ドル単位、数量はキロトン単位で示します。実績期間は 2022〜2025 年で、2025 年を基準年、2026〜2035 年を予測期間としています。
世界の収益は、2022 年の 1 億 450 万米ドルから 2025 年には 1 億 3,210 万米ドルに増加し、実績期間の CAGR は 8.1%となりました。2026 年には 1 億 4,480 万米ドルに達します。予測値は、用途別の需要集計、高甘味度甘味料全体を基準としたトップダウン検証、市場リーダーが報告した競争上の位置付けとの整合性確認を反映しています。2022〜2024 年の実績値は、承認済みの 2025 年アンカー値から逆算されており、数量は確認済みの出荷数量を基準とせず、ASPから算出されています。
アドバンテームおよびネオテームは、バルク甘味料とは異なるコスト構造を生み出します。アドバンテームの甘味度はショ糖の約 20,000 倍、ネオテームは約 7,000〜13,000 倍です。そのため必要添加量は ppm 単位となり、甘味度当たりの輸送、保管、添加コストが低下します。FDAの食品添加物規則では、承認用途におけるアドバンテームおよびネオテームの使用が認められており、商業的な製剤設計の規制基盤となっています。 [1]U.S. Food and Drug Administration - *Food Additives and Ingredients: Advantame and Neotame Regulations* - Source, www.fda.gov
市場の予測収益の伸びは、数量の CAGR 11.8%を下回ります。これは、混合平均販売価格(ASP)が 2025 年の約 70 米ドル/kg から 2035 年には約 60 米ドル/kgへ低下するためです。中国での生産能力増強が、この差を商業面で重要なものにしています。価格に敏感な市場の購入者は、原料予算を比例的に増やすことなく、低コストのシステムを導入できます。
GMIアナリストの見解
2030 年までの市場は、表面的な甘味度の高さよりも、製剤設計における経済性に左右されるでしょう。規制圧力が初期需要を下支えしますが、調達部門は、添加効率、安定性、承認対象範囲、混合システムで使用できる能力に基づいて原料を選定します。医薬品グレードの原料は、サプライヤーの承認後に認定要件が切り替えコストを高めるため、シェアを拡大する見込みです。その二次的な影響として、品質システムを文書化できるサプライヤーと、食品グレードの価格だけで競争するサプライヤーとの分化が一段と進みます。2035 年までに、生産能力の規模拡大によって新たな用途への参入コストが低下するため、数量の拡大は引き続き収益成長を上回る見込みです。
主な成長要因
糖分削減政策の変化は、消費者向けメッセージを変えるだけでなく、原料調達にも影響を及ぼす。WHOは遊離糖の摂取を制限するよう推奨しており、各国政府は同様の健康目標を、課税、表示、再配合プログラムへと具体化している。 [2]World Health Organization - *Guideline: Sugars Intake for Adults and Children* - Source, www.who.int 飲料および包装食品メーカーにとって、承認済みの高甘味度甘味料を使用すれば、かさを増やすことなく糖分量を削減できる。これにより、水分活性、粘度、パッケージサイズを考慮した配合の再設計を避けられる。商業面での効果は、1回の再配合を幅広い製品ポートフォリオに展開できる場合に最も大きくなる。
糖尿病と肥満は、低カロリー製品が予防と疾病管理の両方の位置付けに対応するため、持続的な需要を生み出す。国際糖尿病連合は、2045年までに糖尿病を患う成人が7億8,300万人に達すると予測している。一方、米国糖尿病学会は、2024年に米国で糖尿病を患う人が3,840万人に上ると報告した。 [3]International Diabetes Federation - *IDF Diabetes Atlas, 11th Edition* - Source, idf.org[4]American Diabetes Association - *Statistics About Diabetes* - Source, diabetes.org 調達面では、購買担当者が栄養表示や製品表示と併せて甘味料システムを評価する傾向が強まっている。これにより人工成分に対する消費者の懸念がなくなるわけではないが、マスキング技術とブレンド設計の価値は高まる。
超高甘味度は、納入コストの算定方法を変える。少量のアドバンテームまたはネオテームで、バルク甘味料のはるかに大量の使用量を置き換えられるため、輸送および倉庫保管に伴う負担を軽減できる。輸出志向型の生産では、用量効率が流通の各段階に反映されるため、この優位性がさらに高まる。メーカーには依然として、正確な計量と均一な分散が求められることから、粉末システムと、認定を受けた配合サポートが有利となる。
主要な抑制要因
アスパルテームの安全性をめぐる議論は、アドバンテームとネオテームのいずれもアスパルテーム由来であることから、依然として重要である。FDAは、IARCによるハザード分類を受けた後も、2023年7月に、承認された使用量の範囲内ではアスパルテームは安全であると改めて表明し、ハザードの特定と曝露量に基づく安全性評価を区別した。 [5]U.S. Food and Drug Administration - *FDA Statement on IARC Monographs on Aspartame* - Source, www.fda.gov 市場への影響は、アドバンテームまたはネオテームが自動的に規制されることではない。クリーンラベル志向が購買決定を左右する場合を中心に、消費者向けブランドには、より大きな情報発信上の負担が生じることである。
規制の分断は、商業化に要する期間を長期化させる。ある法域で承認された配合でも、他の地域では添加物、表示、仕様について個別の審査が必要になる場合がある。
それにより、上市スケジュールが遅延し、販売代理店が国ごとに異なる複雑な在庫を抱える可能性があります。したがって、広範な承認取得範囲は、単なるコンプライアンス上の注記ではなく、商業上の資産です。文書一式と確立された規制対応支援を備えたサプライヤーは、購入者による認定サイクルを短縮できます。GMIアナリストの見解
促進要因と抑制要因のバランスは 2035年まで引き続き良好ですが、市場はすべての消費者カテゴリーで一様に成長するわけではありません。糖類規制と慢性疾患向け需要は産業用途での処方変更を支える一方、「天然」を訴求して販売される製品では、否定的な認識が制約要因となります。甘味料ブレンドは、後味を低減し、人工甘味料成分の配合率を下げられるため、最も実用的な橋渡しとなります。規制の分断化により、地域別の成長は 2030年まで不均一な状態が続くでしょう。市場拡大を最も取り込む可能性が高いサプライヤーは、低用量による経済性に加え、承認取得支援と用途別の処方設計能力を兼ね備えています。
[6] 食品グレードは最も幅広い製品群に対応し、複数の甘味システムに組み込めるため、引き続き数量ベースの成長エンジンとなります。
主要な市場動向を把握するには
無料のPDFをダウンロード
この市場を形成する主要なセグメントについて詳しく知る
無料のPDFをダウンロード
- 2026年7月:Shandong Benyueは、シカゴで開催されるIFT FIRST 2026への出展を確認した。ブース番号は3179である。同イベントは、最大の地域市場である北米において、直接的な販売チャネル開拓の機会を生み出す。
- 2025年10月:Wuhan HuaSweetは、国家レベルの「小巨人」企業の再評価に合格した。この認定は、生産能力の拡大および医薬品グレード製品の拡大が進むなかで、同社の技術・製造面での位置付けを強化する。
- 2025年7月:Wuhan HuaSweetは、医薬品グレードのネオテームについてCDEの承認を取得し、中国企業として初めてこの承認を得たメーカーとなった。適格性を備えた中国からの供給は、より高付加価値な原料ニッチ市場における供給集中を緩和する可能性がある。
- 2025年2月:Jinan Chenghui Shuangdaは、米国の買い手に向けて 19,825 kgのネオテームを出荷したことを確認した。これは、2024年11月の 20,000 kgの出荷に続くものである。出荷が繰り返されていることは、北米に向けた輸出ルートが稼働していることを示している。
医薬品グレードは、2025年の 1,770万米ドルという小規模な基準から始まりますが、年平均成長率(CAGR)12.2%で成長し、2035年までに約 5,640万米ドルに達する見込みです。このセグメントでは、より高い純度、文書化された不純物プロファイル、安定性管理、薬局方適合性の認定が求められます。主な用途は、経口液剤における苦味を持つ API の味マスキングであり、小児用および高齢者用製剤が含まれます。Wuhan HuaSweet は 2025年7月に、中国 CDE から医薬品グレードのネオテームに関する承認を取得しており、その前段階で USP サプライヤー認定を受けていました。 [7]Wuhan HuaSweet Co., Ltd. - *Pharmaceutical-Grade Neotame, USP Qualification, and Capacity Developments* - Source, www.huasweet.com 商業上の意味合いは、認定によって、コモディティに近い原料が、切り替えコストの高い管理対象の賦形剤原料へと変わり得ることです。
形状別
粉末の市場規模は 2025年に 9,390万米ドルとなり、市場収益の 71.1%を占めました。2035年までに年平均成長率(CAGR)12.7%で成長し、約 2億8,470万米ドルに達する見込みです。超高甘味度では、正確な投与量が製品の一貫性の中心となります。粉末は、乾式混合、液体分散、噴霧乾燥工程、ニュートラシューティカルズ用粉末、医薬品用プレミックスに対応します。Wuhan HuaSweet のネオテームおよび Sweet Best のブレンド製品群と、Jinan Chenghui Shuangda の純度 99%の USP グレードネオテーム製品は、この形状の産業用途に適合しています。 [8]ImportYeti - *Jinan Chenghui Shuangda Group U.S. Shipment History* - Source, www.importyeti.com
顆粒は 2025 年に 3,820 万米ドルを占め、年平均成長率(CAGR)5.1%で成長し、2035 年には約 5,950 万米ドルに達すると予測される。顆粒は、流動性、分量管理、甘味の放出制御が重要となる用途で引き続き有用であり、卓上用製品や一部の菓子製品などに利用される。成長率が比較的低いのは、用途構成が工業用粉末処理や医薬品用途の適格性評価へ移行しているためである。顆粒は今後も安定した需要を維持するが、最も成長の速い最終用途グループから受ける恩恵は限定的である。
用途別
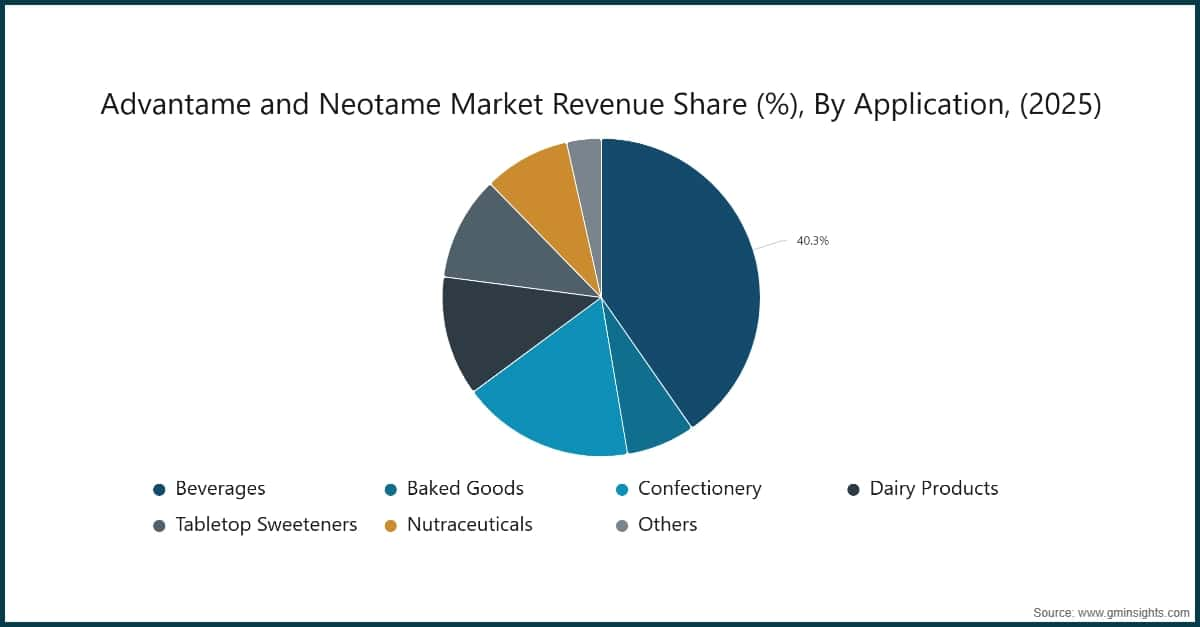
飲料は最大の用途であり、2025 年の市場規模は 5,330 万米ドル、シェアは 40.3%で、年平均成長率(CAGR)9.3%により 2035 年には 1 億 2,910 万米ドルに達すると予測される。炭酸飲料、フレーバーウォーター、スポーツドリンク、機能性飲料では、添加糖の削減が直接的な課題となっている。飲料の配合変更は、大規模な生産能力を持つ工場で大量に生産されるため、市場規模に大きな影響を及ぼし得る。同時に、この規模の大きさから、味の一貫性は妥協できない要件となり、メーカーは安定性が確立され、用途開発支援を受けられる原料を選択する傾向を強めている。
栄養補助食品は年平均成長率(CAGR)12.0%で最も急速に成長する用途であり、市場規模は 2025 年の 920 万米ドルから 2035 年には 2,860 万米ドルに拡大すると予測される。プロテインパウダー、食事代替製品、機能性食品では、砂糖のようなカロリー負担やかさを伴わずに甘味を付与できる点が支持されている。この用途は医薬品グレード原料との分野横断的なつながりも生み出す。両者とも低用量での感覚特性を一定に制御する必要がある一方、栄養補助食品の購入企業は、製剤開発サイクルにおいて医薬品企業よりも迅速に意思決定できる場合が多い。ベーカリー製品は糖分削減要件に支えられ、年平均成長率(CAGR)11.0%で成長する一方、乳製品は糖分を削減したヨーグルト、フレーバーミルク、乳飲料の拡大により、2035 年には 4,290 万米ドルに達すると予測される。
最終用途企業別
食品・飲料メーカーは 2025 年に 7,270 万米ドル、売上高の 55.0%を占め、2035 年には 1 億 7,680 万米ドルに達すると予測される。食品・飲料メーカーは直接契約や販売代理店経由で調達しており、調達判断では、規制上の使用可能性、用量の信頼性、供給継続性、製剤全体のコストを重視する。小売・フードサービスの市場規模は 2,380 万米ドルであり、卓上用製品や事業者による調達によって、より分散した購買構造となっている。
栄養補助食品・サプリメントメーカーは、2025 年の 1,860 万米ドルから 2035 年には 5,910 万米ドルへ拡大し、年平均成長率(CAGR)11.8%で成長する。製薬企業は年平均成長率(CAGR)12.2%で最も急速に成長する購入企業グループであり、市場規模は 1,700 万米ドルから 5,290 万米ドルへ拡大する。製薬企業の需要は、単に低コストで甘味を付与できることではなく、マスキング、正確な用量調整、適格性が確認された原料に結び付いている。その結果、品質、純度、バッチごとの一貫性を文書で証明できる供給企業へ競争優位が移行している。
GMIアナリストの見解
市場の用途構成は、単純な甘味の付与よりも精度と適格性が重視される用途へ徐々に移行すると予測される。飲料は、生産量の大きさによって製剤変更の影響が増幅されるため、今後も最大の用途であり続ける。栄養補助食品と製薬企業は、低用量の原料によってカロリーと嗜好性の双方に関する制約を解決できることから、より速いペースで成長する。粉末は、工業用の用量調整や医薬品の製造工程に適合するため、追加需要の大部分を取り込むと予測される。2030 年までには、甘味料を販売する供給企業と、検証済みの製剤システムを支援する供給企業との違いが、最も重要な区別となる。
アドバンテーム・ネオテーム市場の地域別分析
北米
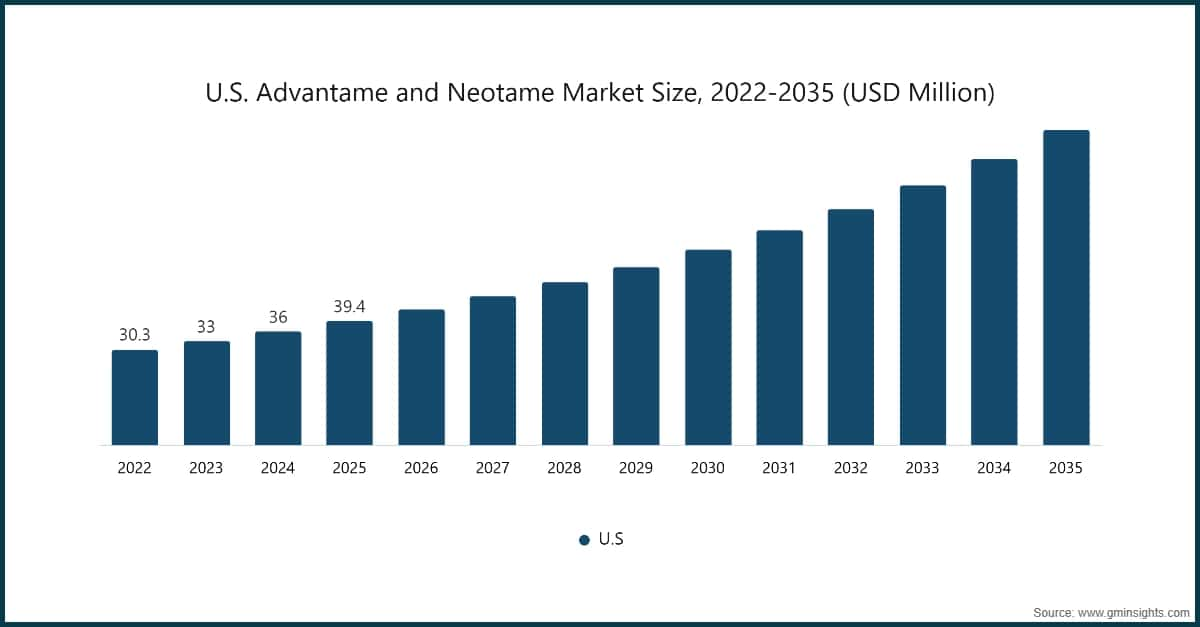
北米は引き続き最大の市場であり、市場規模は 2025 年の 5,050 万米ドルから、年平均成長率(CAGR)約 9.5%で 2035 年には 1 億 2,420 万米ドルに達すると予測されます。地域需要の約 85〜88%を米国が占め、残りをカナダが占めています。同地域では、長年にわたる FDA 承認、高水準の加工食品・飲料生産量、糖尿病患者の大規模な人口が組み合わさっています。普及が成熟段階にあるため、成長率は世界平均を下回りますが、絶対的な需要規模が大きいことから、サプライヤー認定や輸入戦略に対して過大な影響力を持っています。
欧州
欧州の市場規模は 2025 年に 3,020 万米ドルとなり、年平均成長率(CAGR)約 9.8%で 2035 年には 7,760 万米ドルに達する見込みです。ドイツ、英国、フランスが最大の需要拠点となっています。E961 および E969 に対する EU の食品添加物承認に加え、英国の HFSS 規制や「Farm to Fork」戦略に基づく糖分削減目標が、配合変更の取り組みを後押ししています。 [9]European Commission - *Farm to Fork Strategy* - Source, ec.europa.eu 欧州の制約は需要の根拠ではなく、表示要件、小売基準、人工成分に対する消費者の反応が多様である点にあります。サプライヤーが地域全体の承認を商業的に再現可能な事業へ転換するには、より強力な技術・規制面での支援が必要です。
アジア太平洋地域
アジア太平洋地域は主要地域のなかで最も急速に成長しており、市場規模は 2025 年の約 3,900 万米ドルから、年平均成長率(CAGR)10.5%で 2035 年には 9,570 万米ドルに拡大すると予測されます。中国は、国内需要と生産集積の両方を備えています。Wuhan HuaSweet、Shandong Benyue、Jinan Chenghui Shuangda は中国を拠点とし、国内市場および輸出市場に供給しています。インドは主要な需要市場であり、日本は成熟した品質重視の市場として位置付けられます。同地域の優位性は、消費の増加だけではありません。現地生産により原料の納入コストが低下し、ブレンド製品や粉末形態の迅速な商業化が可能になります。
ラテンアメリカ
ラテンアメリカの市場規模は、2025 年の 830 万米ドルから、年平均成長率(CAGR)約 10.8%で 2035 年には 2,300 万米ドルに拡大します。メキシコとブラジルが地域需要を主導し、アルゼンチンが成長市場として台頭しています。メキシコの砂糖入り飲料税は配合変更の取り組みを後押ししており、高甘味度甘味料の需要を促す直接的な政策手段となっています。 [10]Pan American Health Organization - *Sugar-Sweetened Beverage Taxation in Mexico* - Source, www.paho.org 調達は引き続き価格に敏感であり、市場参入には平均販売価格(ASP)の引き下げと販売代理店網の拡大が不可欠です。
中東・アフリカ(MEA)
中東・アフリカ(MEA)は最小の地域であり、市場規模は 2025 年に 410 万米ドルですが、年平均成長率(CAGR)約 11.5%で 2035 年には 1,480 万米ドルに達します。サウジアラビア、UAE、南アフリカが需要を支えています。南アフリカの健康促進賦課金は、糖分削減に向けた財政政策の手段を示す事例です。 [11]South African Revenue Service - *Health Promotion Levy* - Source, www.sars.gov.za 市場基盤が小さいため成長率は大きく見えやすいものの、分断された承認制度と整備状況にばらつきのある製造インフラが、短期的な規模拡大を制限します。同地域では、ブランド認知度よりも輸入物流と現地での規制登録が重要です。
GMIアナリストの見解
地域別の業績は、規制対応の準備状況、調達経済性、サプライチェーンとの近接性に応じて分かれるでしょう。 北米は引き続き最大の売上規模を占める一方、製造能力が集中していることから、アジア太平洋地域が市場のコスト構造を左右する。中南米および中東・アフリカ(MEA)は、承認取得や流通が商業化への移行を遅らせる可能性があるものの、伸び率はより高い。アジア太平洋地域の生産能力がもたらす二次的効果は、新興市場においてより低価格の製品へのアクセスが広がることである。2035年まで、複数地域での登録を支援できるサプライヤーは、工場渡し価格の低さのみに依存するサプライヤーよりも多くの価値を獲得すると見込まれる。
アドバンテームおよびネオテーム市場のシェアと競争環境
市場は寡占状態にある。実績が確認された4社のサプライヤーは、2025年の売上高の推定 76〜79%を合わせて占めており、味の素が 35.1%のシェア、金額にして 4,640万米ドルで首位に立っている。味の素は、アドバンテームの創製企業としての地位、規制対応力、食品ソリューションの販売網を通じて競争力を確保している。2024年度の報告は、この地位を支えるより広範なAminoScienceの商業プラットフォームを裏付けている。 [12]Ajinomoto Co., Inc. - *Integrated Report FY2024* - Source, www.ajinomoto.com
Wuhan HuaSweetは、連結ベースで推定 20%のシェアを占める。同社は、ネオテームの年間2,000トン、アドバンテームの10トンの生産能力を有し、2024年に完成した黄岡拠点では、高付加価値甘味料および上流工程の生産能力 8,000トンを備えている。2025年7月に医薬品グレードのネオテームについてCDEの承認を取得し、2024年10月にはUSP適格性を取得したことで、より高付加価値の用途に対応する能力を強化している。
Jinan Chenghui Shuangdaのシェアは暫定的に 12〜15%と推定される。同社の差別化要因は、社内で生産する3,3-dimethylbutyraldehyde前駆体や、ネオテーム合成法に関する特許 CN104045688Aを含む垂直統合にある。同合成法は、収率 83%以上、純度 98.7%以上とされている。 [13]China National Intellectual Property Administration - *Patent CN104045688A: Synthetic Method of Neotame* - Source, www.cnipa.gov.cn 同グループはまた、2024年11月に 20,000 kg、2025年2月に 19,825 kgの米国向けネオテーム出荷を記録しており、輸出活動を積極的に展開していることが分かる。
Shandong Benyueは約 9.0%のシェアを占める。同社は、ネオテームの生産能力 600メートルトン、アドバンテーム、NHDC、ステビオール配糖体の生産能力に加え、ISO 9001、ISO 22000、Halal認証を有している。2026年にシカゴで開催されるIFT FIRSTへの出展は、北米での販売チャネル開拓に重点を置いていることを示している。
競争は2つのモデルに分かれる。味の素は、創製企業としての実績とグローバルな販売力を通じて、差別化されたアドバンテームの地位を守っている。中国企業は、生産規模、前駆体の統合、柔軟なブレンド製品群、輸出供給、品質認証の拡充を通じて競争している。医薬品グレード製品の需要が高まるなか、市場では、単に低価格であるだけでなく、適格性を継続的に維持できることを示すサプライヤーが評価される見込みである。
最近の業界動向
本レポートの特定のセクションをご希望ですか?
地域別分析、国別分析、企業プロファイル、その他のセグメント別の知見を個別にご購入いただけます
調査ニーズに応じてご利用いただけます。
研究方法論、データソース、検証プロセス
本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。
6ステップの研究プロセス
1. 研究設計とアナリストの監督
GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。
私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。
2. 一次研究
一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。
3. データマイニングと市場分析
データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。
4. 市場規模算定
私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。
5. 予測モデルと主要な前提条件
すべての予測には以下の明示的な文書化が含まれます:
✓ 主要な成長ドライバーとその代演内容
✓ 抑制要因と緩和シナリオ
✓ 規制上の代演内容と政策変更リスク
✓ 技術普及曲線パラメータ
✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)
✓ 競争の動態と市場参入/椭退の見通し
6. 検証と品質保証
最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。
私たちの3層構造の検証プロセスは、データの信頼性を最大化します:
✓ 統計的検証
✓ 専門家検証
✓ 市場実態チェック
信頼性と信用
検証済みデータソース
業界誌・トレード出版物
業界誌、トレード出版物、専門メディア
業界データベース
独自および第三者市場データベース
規制申請書類
政府調達記録と政策文書
学術研究
大学研究および専門機関のレポート
企業レポート
年次報告書、投資家向けプレゼンテーション、届出書類
専門家インタビュー
経営幹部、調達担当者、技術スペシャリスト
GMIアーカイブ
20以上の産業分野にわたる13,000件以上の発行済み調査
貿易データ
輸出入量、HSコード、税関記録
調査・評価されたパラメータ
本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →