
Auteurs:
Preeti Wadhwani, Manish Verma
Télécharger le PDF gratuit
Marché des systèmes de transport intelligents (ITS) Taille et part 2026-2035
ID du rapport: GMI178
|
Date de publication: August 2026
|
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Marché des systèmes de transport intelligents (ITS)
Obtenez un échantillon gratuit de ce rapport
Obtenez un échantillon gratuit de ce rapport
Marché des systèmes de transport intelligents (ITS)
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Taille du marché des systèmes de transport intelligents (STI)
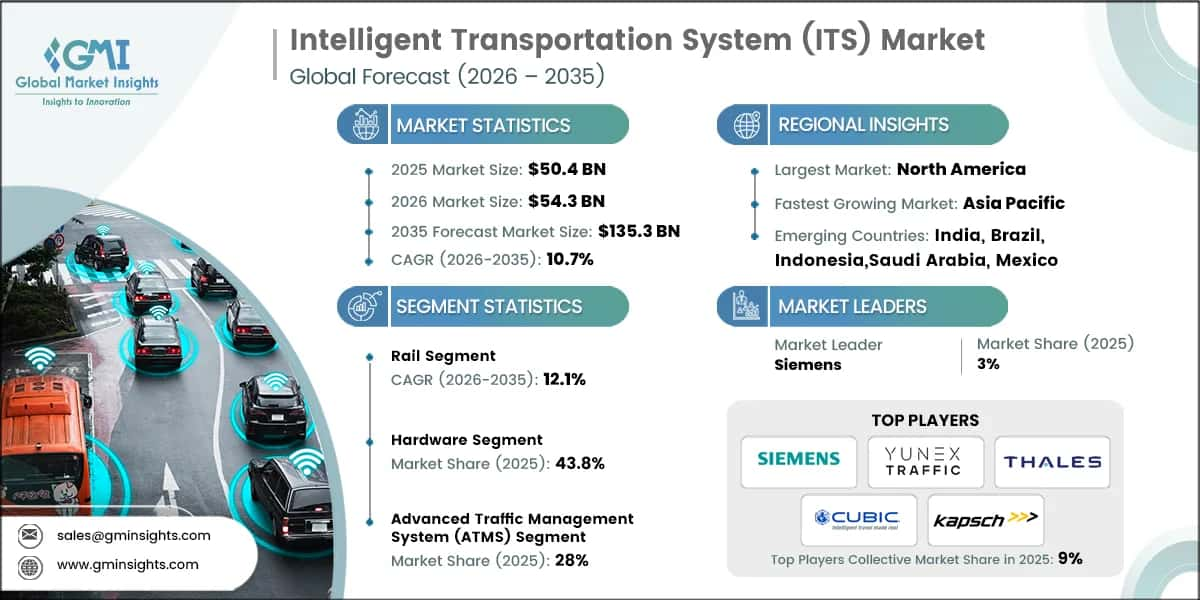
Le marché mondial des systèmes de transport intelligents (STI) était évalué à 50,4 milliards de dollars américains en 2025 et devrait atteindre 135,3 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) d’environ 10,7 %.
Marché des systèmes de transport intelligents (STI) : points clés à retenir
Leader du marché : Siemens était en tête avec une part de marché supérieure à 3 % en 2025.
Acteurs de premier plan : Les cinq principaux acteurs de ce marché sont Siemens, Yunex Traffic, Thales, Cubic Transportation Systems, Kapsch TrafficCom, qui détenaient collectivement une part de marché de 9 % en 2025.
Les dépenses consacrées aux STI sont de plus en plus déterminées par l’interaction entre le renouvellement des infrastructures et les exigences opérationnelles liées aux données. Les autorités routières ont besoin de nouveaux équipements de détection, de communication et de contrôle pour gérer la congestion et améliorer la sécurité, tandis que les opérateurs de transport en commun remplacent les systèmes fermés de supports de paiement par des plateformes cloud de paiement et d’information voyageurs. Les investissements ferroviaires sont davantage dictés par les exigences d’interopérabilité et de signalisation. En 2023, l’appel à projets Transport du Mécanisme pour l’interconnexion en Europe (MIE) de la Commission européenne a retenu 134 projets, pour un montant d’environ 7,1 milliards d’euros, dont près de 77 % étaient destinés aux infrastructures ferroviaires, renforçant ainsi le marché potentiel à long terme des systèmes numériques de contrôle ferroviaire et de gestion du trafic.[1]European Climate, Infrastructure and Environment Executive Agency. cinea.ec.europa.eu
Les financements publics font également passer les STI de projets pilotes isolés à des programmes de déploiement financés. Le programme SMART Grants des États-Unis soutient des projets de démonstration et de mise en œuvre menés par les gouvernements des États, les collectivités locales et les gouvernements tribaux, tandis que les activités de déploiement V2X du département des Transports des États-Unis visent à mettre en place des environnements opérationnels interopérables pour les véhicules connectés.[2]U.S. Department of Transportation. transportation.gov En Asie-Pacifique, les exigences révisées de l’Advanced Traffic Management System (ATMS) en Inde et les programmes chinois consacrés aux autoroutes et à l’intégration des véhicules, de la route et du cloud génèrent une demande pour des architectures intégrées combinant caméras, communications, analyse de données et contrôle, plutôt que pour des équipements de terrain autonomes.
Point de vue des analystes de GMI
La croissance prévue du marché ne s’explique pas uniquement par l’augmentation du parc installé d’équipements routiers. Le changement le plus déterminant tient au fait que les autorités publiques acquièrent des capacités opérationnelles numériques en parallèle des actifs physiques. Un réseau de caméras doté d’IA, une unité routière pour véhicules connectés ou une plateforme tarifaire fondée sur les comptes génère, après l’installation initiale, une demande récurrente en gestion des données, mises à niveau logicielles, cybersécurité et opérations gérées. L’occasion pour les fournisseurs évolue ainsi : elle ne se limite plus à des projets d’investissement ponctuels, mais s’étend à des relations contractuelles de plus longue durée, où les infrastructures installées confèrent un avantage aux fournisseurs de services et de solutions d’analyse.
Cette transition reste tributaire des institutions chargées des marchés publics. Les programmes de subventions nord-américains, le cofinancement ferroviaire européen et les obligations nationales de déploiement en Asie réduisent l’incertitude qui retardait traditionnellement les achats de STI. Ils imposent également des exigences commerciales distinctes : les programmes américains mettent l’accent sur des résultats mesurables et l’interopérabilité ; en Europe, les investissements sont liés aux normes transfrontalières applicables au rail et à la mobilité ; en Inde et en Chine, la gestion du trafic est associée au contrôle, au péage et aux infrastructures routières connectées. Les fournisseurs capables d’adapter des plateformes techniques communes à ces différents modèles de marchés publics sont mieux placés que ceux qui misent uniquement sur les volumes de matériel.
L’évaluation du marché des systèmes de transport intelligents (STI) porte sur la période 2022–2035, avec 2024 comme année de référence. Elle examine les technologies et les services utilisés pour améliorer la fluidité du trafic, la sécurité des transports, les déplacements des passagers, la tarification des réseaux de transport, les opérations des flottes et la mobilité connectée dans les environnements de transport public et commercial.
Le périmètre des modes de transport comprend le rail, la route, l’aérien et le maritime. Les STI routiers comprennent les centres de contrôle du trafic, les réseaux de capteurs, les systèmes de péage, les applications de sécurité routière et les infrastructures routières connectées. Le périmètre ferroviaire comprend les systèmes de signalisation, de régulation du trafic, d’information voyageurs et d’interopérabilité. Le périmètre aérien comprend les systèmes côté piste et de mobilité aéroportuaire, tandis que le périmètre maritime comprend les systèmes d’information portuaires, de gestion du trafic maritime et de communication entre les navires et les installations à terre.
Le périmètre des composants comprend le matériel, les logiciels et les services. Le matériel comprend les réseaux de télécommunications, les cartes d’interface, les capteurs, les systèmes de surveillance et de détection, les caméras de surveillance et d’autres éléments. Les logiciels comprennent les logiciels de visualisation, les logiciels de gestion de la détection vidéo, les systèmes de gestion des transports en commun, les plateformes d’analyse du trafic et d’IA, ainsi que d’autres logiciels. Les services comprennent les services professionnels et les services gérés.
Le périmètre des systèmes comprend les systèmes avancés de gestion du trafic (ATMS), les systèmes avancés d’information aux voyageurs (ATIS), les systèmes avancés de tarification des transports (ATPS), les systèmes avancés de transport public (APTS), les systèmes avancés de transport rural (ARTS) et l’exploitation des véhicules commerciaux (CVO).
Le périmètre des applications comprend la gestion du trafic, la gestion des flottes et la surveillance des actifs, la billetterie intelligente, les transports publics et l’information voyageurs, la sécurité routière, le stationnement intelligent et le guidage, le péage et la tarification de la congestion, la surveillance environnementale et des émissions, la prise en charge des véhicules connectés et autonomes (CAV), ainsi que d’autres applications.
Le périmètre géographique comprend l’Amérique du Nord, l’Europe, l’Asie-Pacifique, l’Amérique latine et le Moyen-Orient et l’Afrique (MEA), avec une analyse par pays selon la hiérarchie régionale spécifiée.
Principaux moteurs de croissance
Financement public et programmes de déploiement liés aux résultats
Le financement public élargit le portefeuille concret de projets de STI en permettant aux achats de dépasser le cadre des budgets discrétionnaires consacrés à la maintenance. Le programme SMART Grants des États-Unis a financé des activités de démonstration et de mise en œuvre de solutions de mobilité numérique, tandis que le programme Advanced Transportation Technologies and Innovation soutient le déploiement de technologies destinées à améliorer la sécurité, la mobilité et les performances des systèmes. Ces programmes ont une importance commerciale, car les organismes publics doivent définir des résultats mesurables, ce qui renforce les arguments en faveur de l’achat de solutions intégrées d’ATMS, de gestion de corridors et de V2X, plutôt que d’équipements isolés.
Les subventions du programme V2X Accelerator aux États-Unis, en Arizona, au Texas et en Utah illustrent le passage de la planification de l’interopérabilité à des déploiements opérationnels. Pour les fournisseurs, cela ouvre la voie à des projets de référence, mais accroît aussi l’importance du respect des normes et de l’intégration entre organismes. Un fournisseur incapable de connecter les composants en bord de route, dans les véhicules, dans le cloud et de gestion du trafic risque d’être exclu, même s’il propose des appareils individuels compétitifs.
Paiement ouvert et billetterie fondée sur des comptes
La collecte des tarifs des transports en commun devient une opportunité dans les domaines des logiciels et des services gérés, à mesure que les organismes remplacent les cartes propriétaires et les processus de gestion des espèces par des systèmes de paiement fondés sur des comptes. FAIRTIQ a indiqué que plus de 200 millions de trajets avaient été traités dans 23 régions de huit pays à la fin de 2024, illustrant l’échelle à laquelle les systèmes mobiles de paiement à l’usage peuvent fonctionner une fois les règles tarifaires régionales numérisées. L’intérêt opérationnel réside dans l’élimination des processus distincts liés aux supports de titres de transport, tout en permettant aux organismes d’utiliser les données de transaction pour planifier les réseaux et administrer les politiques tarifaires.
Les déploiements en Amérique du Nord montrent que cette transition peut bouleverser les relations établies entre fournisseurs. La Massachusetts Bay Transportation Authority a commencé à accepter les paiements sans contact par carte bancaire et portefeuille mobile dans les bus, les tramways de la Green Line et les stations de métro équipées de portillons en août 2024. En janvier 2025, SEPTA a approuvé avec Cubic un contrat de 12 ans d’un montant de 211 millions de dollars américains pour son système Key 2.0, remplaçant la plateforme en place par une architecture fondée sur des comptes.[3]WHYY. whyy.org Ces contrats revêtent une importance stratégique, car la mise en œuvre initiale est suivie, pendant toute leur durée, de travaux de soutien, de sécurité, de traitement des paiements et d’amélioration des produits.
Initiatives nationales de gestion du trafic en Asie-Pacifique
L’Inde et la Chine stimulent la demande de systèmes de transport intelligents (STI) grâce à des programmes qui associent gestion du trafic, contrôle, numérisation des routes et péage. En Inde, les spécifications révisées de l’ATMS de la NHAI exigent la détection des incidents vidéo par IA et une connectivité avec les systèmes de contrôle pour les projets autoroutiers concernés, tandis que l’autorité a annoncé l’extension de la couverture ATMS aux principales routes nationales. Le déploiement sur la Dwarka Expressway illustre la combinaison d’équipements qui en résulte : systèmes de contrôle dotés d’IA, caméras panoramiques, inclinables et à zoom, affichages radar et panneaux à messages variables connectés aux infrastructures de contrôle.
Les orientations chinoises de 2024 sur la transformation numérique ciblent les autoroutes très fréquentées, les routes ordinaires et les principales voies navigables afin d’y intégrer des technologies telles que BeiDou, l’Internet des objets (IoT) et l’IA. Par ailleurs, 20 villes ont été désignées comme sites pilotes d’intégration véhicule-route-cloud. Ces programmes élargissent le marché potentiel, mais leur architecture diffère de celle des programmes routiers occidentaux : les fournisseurs doivent s’intégrer à des environnements locaux de cloud, de communications et de données soumis à une gouvernance locale, plutôt que de simplement installer des équipements classiques de régulation du trafic.
Investissements dans les infrastructures ferroviaires européennes et l’interopérabilité
Les investissements ferroviaires européens créent une source de demande à long terme pour les systèmes de signalisation, de gestion de l’exploitation, d’information voyageurs et de communication. Les appels à propositions 2024 du CEF Transport comportaient une enveloppe consacrée à la mobilité couvrant l’ERTMS, les STI, les services d’information fluviale et les applications maritimes. Les investissements dans l’ERTMS sont particulièrement importants, car ils visent à remédier à l’incompatibilité des systèmes nationaux de contrôle ferroviaire. La modernisation numérique devient ainsi une exigence de conformité et de capacité du réseau, plutôt qu’une amélioration technologique facultative.
L’impact commercial dépasse le seul renouvellement des équipements de signalisation. L’UNIFE a identifié la compatibilité ETCS-FRMCS comme une voie de migration susceptible de réduire le coût du passage des équipements existants de contrôle ferroviaire aux communications de nouvelle génération. Cela crée une demande pour les fournisseurs capables de gérer les interfaces, la validation et la modernisation progressive, sans imposer aux exploitants le remplacement intégral de leurs systèmes.
Principaux freins du marché
Complexité de l’intégration des systèmes existants
Le frein le plus persistant réside dans la difficulté technique et organisationnelle de moderniser des systèmes qui doivent rester opérationnels pendant la transition. La Federal Highway Administration distingue plusieurs dimensions de la transition des systèmes de gestion du trafic : les logiciels, le matériel informatique, les processus opérationnels, l’infrastructure informatique et les effectifs.[4]Federal Highway Administration. rosap.ntl.bts.gov Un programme de remplacement peut donc nécessiter simultanément la migration des bases de données, l’intégration des protocoles des équipements de terrain, la formation des opérateurs, des changements en matière de cybersécurité et une période temporaire de fonctionnement en parallèle.
L’environnement de gestion et de contrôle du trafic urbain au Royaume-Uni illustre le coût de ce problème. Les acteurs du secteur ont identifié le vieillissement du protocole de communication CORBA comme une source de travaux d’intégration sur mesure et de risques pour l’interopérabilité, ce qui a incité à développer un cadre moderne. Dans les STI coopératifs, l’interopérabilité est également compliquée par la coexistence de technologies d’accès hétérogènes et par la nécessité de solutions de couche applicative rétrocompatibles. Ces conditions favorisent les intégrateurs expérimentés, mais peuvent allonger les cycles de vente, accroître les risques liés aux projets et limiter les autorités de plus petite taille qui manquent de ressources spécialisées en matière d’approvisionnement et de gestion technologique.
Coûts élevés et normes fragmentées dans les STI maritimes
Les STI maritimes sont soumis à une contrainte d’adoption différente : le déploiement à bord des navires et dans les ports nécessite des équipements spécialisés et certifiés, dans un environnement où les normes sont inégales et les économies d’échelle limitées. Les recherches sur les STI maritimes identifient la fragmentation de l’interopérabilité, de la réglementation et des systèmes existants comme des obstacles importants à un déploiement plus large. L’intégration nécessaire peut être économiquement viable pour les grands opérateurs et les programmes portuaires financés par des fonds publics, mais reste difficile à justifier pour les propriétaires de petites flottes, qui font face à des rendements incertains.
Les normes de communication entre navires et installations terrestres, telles que l’ISO 28005, constituent un socle important, mais les exigences propres aux infrastructures et à l’intégration des navires restent considérables. Les déploiements portuaires peuvent également entraîner des coûts qui dépassent l’investissement direct dans les services d’information : une étude sur des projets portuaires finlandais a révélé que les investissements connexes des parties prenantes pouvaient largement dépasser le coût du service de base. Les STI maritimes devraient donc rester concentrés dans les ports, les grandes flottes et les programmes ciblés en matière d’environnement ou de logistique, à moins que la normalisation et l’économie des équipements certifiés ne s’améliorent.
Point de vue des analystes de GMI
Les deux principaux freins ont des conséquences stratégiques différentes. L’intégration des systèmes existants ralentit la transformation de la demande en chiffre d’affaires enregistré, mais elle crée aussi un marché de modernisation auquel il est possible de répondre. Les organismes ne peuvent conserver indéfiniment des systèmes qui ne sont plus pris en charge, des structures de données fragmentées ou des architectures de communication qui compliquent la cybersécurité et les opérations. Les fournisseurs qui proposent une migration par étapes, la gestion des interfaces et un accompagnement de la transition des opérateurs peuvent transformer ces difficultés en une position défendable dans les services.
Les obstacles liés aux coûts maritimes sont plus structurels. Contrairement à un organisme routier qui peut échelonner les mises à niveau le long de différents corridors, les exploitants de navires doivent souvent prendre une décision d’investissement au niveau de chaque unité, tout en tenant compte des contraintes de certification, de bande passante et de formation. Il en résulte un marché plus restreint, concentré sur les flottes à forte valeur et les écosystèmes portuaires, plutôt qu’un cycle de déploiement large et qui s’autoalimente. Cette distinction contribue à expliquer pourquoi, sur la période de prévision, les applications connectées pour la route, le rail et les transports urbains devraient représenter une part plus importante de la valeur supplémentaire des STI que les systèmes maritimes.
Analyse par segment du marché des systèmes de transport intelligents (STI)
Par mode de transport
Le transport routier est le mode dominant, ce qui reflète l’étendue des achats liés aux autoroutes, à la régulation des feux de circulation en milieu urbain, à la sécurité routière, au péage et à la gestion du trafic. Les projets routiers vont de la modernisation des contrôleurs à l’échelle d’une ville aux programmes visant des corridors et des réseaux nationaux. En juin 2024, le ministère des Transports du Missouri a choisi la solution TransSuite de TransCore pour la gestion du trafic à St. Louis et Springfield, prolongeant ainsi un modèle de déploiement déjà en place à l’échelle de l’État. De même, le projet de modernisation d’Econolite à Tacoma associait l’intégration d’un système avancé de gestion du trafic (ATMS) et la mise à niveau des contrôleurs sur le terrain dans une centaine d’intersections. Ces exemples montrent comment des sites de référence peuvent ouvrir la voie à des occasions reproductibles dans des zones géographiquement voisines.
La demande ferroviaire est façonnée par la longue durée de vie des actifs, les exigences de sécurité en matière de signalisation et l’interopérabilité transfrontalière. Les cycles de projet y sont plus longs que pour les réseaux routiers municipaux, mais la modernisation de l’ERTMS et du RTE-T confère aux STI ferroviaires une base d’achats relativement pérenne. Le transport aérien demeure un segment spécialisé, axé sur les opérations aéroportuaires et côté piste, notamment la gestion des flux de passagers, la coordination des véhicules au sol, le suivi des bagages et les liaisons avec les transports urbains. La demande dans le secteur maritime porte principalement sur les services de trafic maritime, les systèmes communautaires portuaires et les plateformes de gestion des arrivées, la modernisation des ports publics constituant la voie de déploiement à court terme la plus crédible.
Par composant
Le matériel demeure une importante source de revenus, car les réseaux physiques nécessitent des capteurs, des systèmes de surveillance et de détection, des caméras de vidéosurveillance, des réseaux de télécommunications, des unités en bord de route et des interfaces de contrôleurs. Le système de l’autoroute Dwarka Expressway en Inde illustre le niveau d’exigence croissant des spécifications du matériel routier, avec des caméras et des équipements de contrôle basés sur l’IA plutôt que des dispositifs de détection à fonction unique. Les réseaux de télécommunications revêtent une importance particulière lorsqu’il faut mettre en place une liaison de raccordement par fibre optique ou réseau cellulaire avant de pouvoir exploiter une plateforme de gestion du trafic.
Les logiciels gagnent en importance stratégique à mesure que les organismes passent du compte rendu rétrospectif à la gestion prédictive. Une évaluation du ministère américain des Transports a révélé que, dans l’évaluation menée au Texas citée en référence, les prévisions des temps de parcours fondées sur l’apprentissage automatique étaient 40 % plus précises aux heures de pointe que les approches traditionnelles.[5]ITS Deployment Evaluation, U.S. Department of Transportation. itskrs.its.dot.gov Iteris a lancé ClearGuide Signal Trends pour détecter les problèmes de signalisation et de congestion sur le réseau à partir de trajectoires anonymisées de véhicules équipés de sondes, réduisant ainsi la dépendance à une couverture par capteurs à chaque intersection. L’accord conclu par TomTom pour fournir des données de trafic anonymisées à Miovision montre comment les licences de données peuvent étendre la portée de l’analyse des feux de circulation au-delà du parc matériel installé directement par un fournisseur.
Les services professionnels restent nécessaires lors de la conception, de l’intégration, de la mise en service et de la transition, tandis que les services gérés répondent au besoin des autorités d’assurer la continuité des opérations, le soutien en matière de cybersécurité et la responsabilisation quant aux performances après la mise en service. Le volet de soutien étendu du programme SEPTA Key 2.0 montre comment les achats de systèmes de billetterie peuvent évoluer vers des relations opérationnelles pluriannuelles.
Par système
Les ATMS constituent la principale catégorie de systèmes, car ils regroupent la surveillance du trafic, la détection des incidents, la régulation adaptative, la gestion des messages dynamiques et l’exploitation des corridors. Leur pertinence est renforcée par le programme indien d’ATMS autoroutiers, les projets pilotes chinois de véhicules-route-cloud et les financements consacrés à la modernisation en Amérique du Nord. Les ATIS transforment les données du réseau en informations destinées aux voyageurs, diffusées par des panneaux, des applications, des flux de navigation et des services publics d’information. Leur valeur augmente lorsque les données issues des véhicules sondes améliorent la couverture des corridors où l’installation de capteurs fixes n’est pas rentable.
Les ATPS englobent le péage électronique, la tarification de la congestion et la tarification en fonction de la distance parcourue. L’initiative indienne de collecte électronique des péages par GNSS, qui vise 50 000 km d’autoroutes nationales, illustre l’évolution de cette catégorie, du péage ponctuel vers une infrastructure de tarification à l’échelle du réseau.[6]Press Information Bureau, Government of India. pib.gov.in Les APTS associent la gestion des transports en commun, l’information aux voyageurs et les technologies tarifaires, le paiement par compte transformant la collecte des tarifs en une plateforme opérationnelle intégrée. Les ARTS répondent aux besoins des corridors moins densément desservis, où la disponibilité des communications et l’économie des capteurs limitent le déploiement complet des ATMS, tandis que les CVO soutiennent le transport de marchandises, le contrôle du poids, la conformité réglementaire, l’accès aux ports et l’exploitation des flottes.
Par application
La gestion du trafic est la principale application, car elle concentre les dépenses consacrées aux ATMS, aux systèmes de détection, aux centres de contrôle, à la gestion des incidents et à l’exploitation des corridors. La gestion des flottes et la surveillance des actifs bénéficient de l’essor de la télématique commerciale et des besoins de maintenance. La billetterie intelligente ainsi que les transports publics et l’information aux voyageurs sont soutenus par la transition vers les paiements en boucle ouverte et la communication en temps réel avec les voyageurs. La sécurité routière est de plus en plus liée à l’analyse vidéo, au contrôle de la vitesse et des infractions, ainsi qu’à la vérification des incidents, notamment dans le cadre des exigences révisées de l’Inde en matière d’ATMS.
Le stationnement intelligent et le guidage, la surveillance de l’environnement et des émissions, ainsi que le péage et la tarification de la congestion dépendent de la capacité des organismes à connecter des actifs distincts à des plateformes de données partagées. Le soutien aux véhicules connectés et autonomes est à un stade moins avancé de commercialisation, mais les projets pilotes et les programmes de déploiement V2X mettent en place les interfaces entre le bord de la route, les véhicules et le cloud nécessaires aux futurs systèmes routiers connectés. Ce segment revêt une importance stratégique, car son financement précède souvent sa contribution actuelle aux revenus, ce qui en fait une opportunité à plus long terme pour les fournisseurs dotés de plateformes interopérables.
Point de vue des analystes de GMI
Les revenus se concentrent actuellement dans les déploiements routiers à forte intensité matérielle et les grands programmes de transport en commun ou ferroviaires, mais la valeur supplémentaire est de plus en plus créée dans la couche de données. Une fois que les autorités ont installé des caméras, des capteurs, des systèmes de communication en bord de route ou des lecteurs de paiement ouvert, le coût marginal du déploiement de solutions d’analyse, d’information aux voyageurs, de maintenance prédictive et de services d’exploitation est nettement inférieur au coût de construction initial du réseau. L’accès au parc installé et l’interopérabilité prennent ainsi plus d’importance que la marge réalisée sur la vente ponctuelle d’équipements.
La distinction est particulièrement nette dans les systèmes de transport intelligents routiers. Les programmes nationaux en Inde, en Chine et aux États-Unis élargissent le parc installé adressable pour les systèmes avancés de gestion du trafic (ATMS) et les infrastructures connectées, mais l’opportunité commercialement pérenne réside dans la conversion des flux de données ainsi générés en logiciels d’exploitation et en services récurrents. Les systèmes de transport intelligents maritimes répondent à une logique différente : leur matériel spécialisé, les certifications requises et l’économie propre à chaque navire limitent l’ampleur d’une dynamique auto-renforcée fondée sur les données. Les fournisseurs devraient donc considérer les systèmes maritimes comme des opportunités verticales ciblées, et non comme un moteur à court terme de l’évolution de la composition globale des revenus du marché.
Analyse régionale du marché des systèmes de transport intelligents (ITS)
Amérique du Nord
Le marché nord-américain est évalué à 19 452 millions de dollars américains en 2025 et devrait atteindre 52 703 millions de dollars américains d’ici 2035, avec un TCAC de 10,79 %. Le marché américain bénéficie des subventions fédérales, de la modernisation des ministères des Transports des États, du déploiement de systèmes V2X et du renouvellement des systèmes de paiement des transports en commun. Les achats publics aux États-Unis couvrent les programmes fédéraux de démonstration, les projets des États à l’échelle des corridors et les contrats de transport en commun urbain. Le marché canadien, plus décentralisé, est façonné par les organismes provinciaux ; le déploiement d’Umo par BC Transit dans la région de Skeena montre comment les systèmes de paiement numérique s’étendent au-delà des grands réseaux métropolitains.[7]BC Transit. bctransit.com
Europe
Le marché européen est évalué à 13 222 millions de dollars américains en 2025 et devrait atteindre 34 874 millions de dollars américains d’ici 2035, avec un TCAC de 10,49 %. La demande de systèmes de transport intelligents y repose sur la directive ITS, le cofinancement du Mécanisme pour l’interconnexion en Europe (CEF), le développement du réseau transeuropéen de transport (TEN-T) et les exigences du système européen de gestion du trafic ferroviaire (ERTMS). L’Allemagne, le Royaume-Uni, la France, l’Italie, l’Espagne, les pays nordiques, la Pologne et la Roumanie bénéficient de combinaisons diverses d’initiatives de gestion du trafic urbain, de modernisation ferroviaire, de péage électronique et de données multimodales. Au Royaume-Uni, la refonte du cadre de communication UTMC crée des possibilités de remplacement et d’intégration, parallèlement aux investissements dans la gestion conventionnelle du trafic. La France reste active dans la modernisation des transports en commun grâce au paiement ouvert, notamment avec le déploiement de Conduent à Saint-Etienne Metropole. La moindre intégration de la Russie aux initiatives européennes de financement et de normalisation limite son rôle dans le portefeuille d’investissements régional.
Asie-Pacifique
Le marché de l’Asie-Pacifique est évalué à 11 665 millions de dollars américains en 2025 et devrait atteindre 37 404 millions de dollars américains d’ici 2035, ce qui en fait la région à la croissance la plus rapide, avec un TCAC de 12,65 %. La Chine, l’Inde, le Japon et la Corée du Sud tirent la croissance régionale grâce à leurs programmes nationaux consacrés aux routes numériques, au péage, aux systèmes V2X et à la mobilité autonome. La désignation de villes pilotes en Chine et les investissements municipaux dans les systèmes véhicule-route-nuage mettent en place un vaste environnement d’infrastructures connectées géré à l’échelle locale. L’Inde associe le déploiement de systèmes ATMS liés au contrôle de l’application de la réglementation à des projets de péage par GNSS. Le Japon étend l’utilisation des données ETC au-delà du péage, vers les applications liées à la mobilité, à la réponse aux catastrophes et à la logistique.
L’Australie et la Nouvelle-Zélande offrent des possibilités plus matures, mais plus sélectives, dans les domaines de la billettique intelligente et de l’intégration des données de transport. En octobre 2024, la Tasmanie a choisi Cubic pour mettre en place un système de billettique intelligente couvrant les bus et les ferries, soutenu par un financement de 35,4 millions de dollars australiens. Le Vietnam, l’Indonésie et les Philippines sont des marchés à un stade de développement plus précoce, où l’urbanisation, les investissements dans les corridors et les programmes de villes intelligentes créent des débouchés localisés plutôt qu’une demande régionale uniforme.
Amérique latine
L’Amérique latine est évaluée à 3 445 millions de dollars américains en 2025 et devrait atteindre 6 534 millions de dollars américains d’ici 2035, avec un TCAC de 6,85 %. Le Brésil et le Mexique sont les principaux moteurs de la demande régionale, grâce aux concessions autoroutières, au télépéage, à la régulation de la circulation urbaine et aux programmes de sécurité. Au Brésil, les concessions intègrent des exigences relatives aux systèmes de transport intelligents dans certaines opérations de routes à péage, tandis qu’au Mexique, la demande se concentre autour de Mexico et des principaux axes fédéraux. L’Argentine conserve une demande en matière de gestion de la circulation urbaine et de péage, bien que les contraintes macroéconomiques limitent la prévisibilité des programmes de modernisation de plus grande envergure.
Moyen-Orient et Afrique
La région MEA est évaluée à 2 648 millions de dollars américains en 2025 et devrait atteindre 3 761 millions de dollars américains d’ici 2035, avec un TCAC de 3,68 %. L’Arabie saoudite et les Émirats arabes unis offrent les perspectives les plus visibles, grâce aux investissements dans les villes intelligentes, à la surveillance des autoroutes, à la gestion de la mobilité urbaine et aux initiatives en faveur des transports connectés. L’écosystème des transports de Dubaï a créé un environnement opérationnel propice à la gestion de la circulation, au stationnement intelligent, à l’information des voyageurs et aux essais de mobilité autonome. Miovision a signalé des déploiements aux Émirats arabes unis, au Qatar et en Arabie saoudite, ce qui témoigne d’une demande d’analyses de la circulation fondées sur l’IA dans certains marchés du Golfe.[8]Traffic Technology Today. traffictechnologytoday.com
L’Afrique du Sud reste le marché des systèmes de transport intelligents le plus développé d’Afrique subsaharienne, même si les contraintes budgétaires publiques et l’exposition aux fluctuations monétaires compliquent la rentabilité à long terme des plateformes. Les résultats de Kapsch pour l’exercice 2024/25 ont mis en évidence les effets de la déconsolidation de ses activités TMT en Afrique du Sud, illustrant la sensibilité commerciale des opérations régionales à la structure du marché et aux décisions de portefeuille.
Point de vue des analystes de GMI
La hiérarchie de croissance régionale reflète le degré d’institutionnalisation des achats de systèmes de transport intelligents, plutôt que la seule taille des budgets consacrés aux transports. Le TCAC de 12,65 % de l’Asie-Pacifique est soutenu par des programmes nationaux menés simultanément en Chine, en Inde et au Japon, qui associent routes numériques, contrôle du respect de la réglementation, péage, véhicules connectés et données de mobilité. Ces programmes définissent de larges exigences techniques et créent un portefeuille de projets reproductible, même si les réglementations locales et les écosystèmes technologiques nationaux complexifient l’accès au marché.
L’Amérique du Nord et l’Europe affichent une croissance inférieure à celle de l’Asie-Pacifique, mais disposent de mécanismes d’achat, de canaux de financement et de cadres normatifs plus matures. Les perspectives y sont de plus en plus orientées vers le remplacement, l’intégration, les logiciels et les services d’exploitation. L’Amérique latine et la région MEA présentent des projets ciblés, souvent à forte valeur, mais leurs prévisions de croissance plus faibles reflètent un financement moins régulier et des achats davantage réalisés projet par projet. Les fournisseurs internationaux doivent donc répartir leurs ressources en fonction de la maturité institutionnelle : les modèles standardisés de plateformes et de services sont les plus viables en Amérique du Nord et en Europe, tandis que l’Asie-Pacifique nécessite des partenariats propres à chaque pays et des capacités de déploiement localisées.
Part de marché et paysage concurrentiel du marché des systèmes de transport intelligents (ITS) Siemens Mobility est principalement en concurrence dans les domaines de la signalisation ferroviaire, de l’exploitation ferroviaire et des systèmes de mobilité. Sa division Mobility a déclaré un chiffre d’affaires de 11 420 millions d’euros pour l’exercice 2024, bien que ses activités ne se limitent pas aux systèmes de transport intelligents (STI).[9]Siemens AG. press.siemens.com Yunex Traffic se concentre sur la gestion du trafic routier et les systèmes de régulation adaptative, dans la continuité de l’activité historique de Siemens dans le domaine du trafic routier. Thales est présent dans la signalisation ferroviaire critique pour la sécurité, l’automatisation des réseaux ferroviaires urbains et la gestion du trafic aérien.
Rapport d’étude de marché sur les systèmes de transport intelligents (STI)
Cubic Transportation Systems se positionne sur la billettique fondée sur les comptes et les plateformes de mobilité urbaine. L’attribution du contrat SEPTA Key 2.0 et la mise à niveau du système Go-To de Metro Transit illustrent l’importance du traitement dans le cloud et de l’assistance sur l’ensemble du cycle de vie dans la concurrence sur les systèmes de billettique. Kapsch TrafficCom associe des compétences en péage et en gestion du trafic ; le péage représentait 74,1 % de son chiffre d’affaires pour l’exercice 2024/25, le reste provenant de la gestion du trafic. Conduent reste présent sur le marché mondial de la billettique dans les transports en commun, même si la perte du renouvellement du contrat de SEPTA met en évidence la pression concurrentielle qui s’exerce lors du renouvellement des contrats des grandes agences.
Cisco Systems, Hitachi, IBM, Indra Sistemas, NEC Corporation, Siemens Mobility et Thales sont en concurrence en combinant des infrastructures de communication, des plateformes de données, l’intégration de systèmes et des compétences dans les domaines ferroviaire, de la gestion du trafic et de la mobilité urbaine. Leur envergure peut constituer un avantage lorsque les appels d’offres exigent une intégration à l’échelle de l’entreprise, la cybersécurité ou la coordination multimodale. Toutefois, les fournisseurs spécialisés peuvent conserver un avantage dans des catégories de systèmes étroitement définies.
Acteurs régionaux
Econolite et TransCore sont d’importants concurrents nord-américains dans les systèmes avancés de gestion du trafic (ATMS), les systèmes de signalisation, le péage et l’exploitation du trafic. Q-Free ASA est présent dans le péage et la gestion du trafic, tandis que Sumitomo Electric Industries fournit des composants STI et des technologies de régulation du trafic. SWARCO associe des compétences dans les feux de signalisation, le marquage routier et la gestion du trafic ; son activité McCain a contribué au déploiement de systèmes de régulation adaptative des feux en Amérique du Nord. Le rôle de TomTom auprès des entreprises est de plus en plus axé sur les données, comme l’illustre sa relation avec Miovision dans le domaine des données de trafic.
Acteurs émergents
Applied Information se concentre sur les infrastructures connectées, les zones de travaux intelligentes et les applications V2X. Jenoptik Mobility Solutions répond aux besoins en matière de contrôle du trafic, de contrôle par tronçon et de collecte de données de trafic. Miovision renforce ses capacités en matière de données et de gestion du trafic depuis l’acquisition de Traffic Technology Services en 2024. Rekor Systems fournit des plateformes d’analyse de la circulation routière fondées sur l’IA à destination des acteurs du transport et du secteur public.
L’avantage concurrentiel dépend de plus en plus de trois capacités : une base installée qui favorise la vente de logiciels et de services complémentaires, une interopérabilité éprouvée avec les systèmes des organismes publics et la capacité à répondre aux exigences locales en matière de marchés publics et de réglementation. Les fournisseurs qui ne proposent pas de matériel sur le terrain peuvent tout de même rivaliser grâce aux données issues de véhicules traceurs, à l’analytique et à l’intégration de plateformes, tandis que les fabricants de matériel doivent de plus en plus démontrer que leurs équipements contribuent à des résultats opérationnels mesurables.
Évolutions récentes du secteur
Janvier 2025 - Cubic Transportation Systems a remporté le contrat SEPTA Key 2.0. SEPTA a approuvé un accord de 12 ans d’un montant de 211 millions de dollars américains, aux termes duquel Cubic concevra, mettra en œuvre et exploitera le système de billettique de nouvelle génération. La mise à disposition des équipements destinés au public est prévue au plus tôt en 2027.
Mai 2025 - Cubic a remporté un contrat avec South Western Railway portant sur des portillons voyageurs. L’accord couvre l’installation, la mise en service, la maintenance et l’assistance des systèmes automatiques de contrôle d’accès des voyageurs. Sa valeur annoncée s’élève à 49,4 millions de livres sterling sur trois ans, avec des options de prolongation.
Juillet 2025 - La Commission européenne a annoncé 2,8 milliards d’euros de subventions du Mécanisme pour l’interconnexion en Europe (MIE) dans le domaine des transports. Ces financements couvrent 94 projets de transport, notamment dans le ferroviaire, les liaisons transfrontalières et la mobilité connectée.
Automne 2024 - Le ministère américain des Transports (USDOT) a attribué 60 millions de dollars américains au déploiement de l’accélérateur V2X. Ces accords de coopération soutiennent des déploiements V2X intégrés et interopérables en Arizona, au Texas et dans l’Utah.
Octobre 2024 - La Tasmanie a choisi Cubic pour mettre en place un système de billettique intelligente à l’échelle de l’État. Le système couvrira les bus et les ferries, avec des essais par étapes et un programme de déploiement plus large, soutenu par un financement de 35,4 millions de dollars australiens.
Besoin d’une section précise de ce rapport ?
Achetez séparément des analyses régionales, des analyses par pays, des profils d’entreprise ou toute autre analyse par segment,
en fonction de vos besoins de recherche.
Questions fréquemment posées (FAQs):
Méthodologie de recherche, sources de données et processus de validation
Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.
Notre processus de recherche en 6 étapes
1. Conception de l'étude et supervision par les analystes
La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.
Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.
2. Recherche primaire
La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.
3. Exploration des données et analyse de marché
L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.
4. Estimation de la taille du marché
Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.
5. Modèle de prévision et principales hypothèses
Chaque prévision documente explicitement :
✓ Les principaux moteurs de croissance et leur impact supposé
✓ Les facteurs de freinage et les scénarios d'atténuation
✓ Les hypothèses réglementaires et le risque de changement des politiques
✓ Les paramètres de la courbe d'adoption technologique
✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)
✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché
6. Validation et assurance qualité
Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.
Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :
✓ Validation statistique
✓ Validation par des experts
✓ Confrontation à la réalité du marché
Confiance et crédibilité
Sources de données vérifiées
Publications professionnelles
Revues sectorielles, publications professionnelles et médias spécialisés
Bases de données sectorielles
Bases de données de marché propriétaires et tierces
Documents réglementaires déposés
Archives des marchés publics et documents d'orientation politique
Recherche académique
Études universitaires et rapports d'instituts spécialisés
Rapports d'entreprises
Rapports annuels, présentations aux investisseurs et documents déposés
Entretiens avec des experts
Cadres dirigeants, responsables des achats et spécialistes techniques
Archives de GMI
Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité
Données commerciales
Volumes d'importation et d'exportation, codes SH et données douanières
Paramètres étudiés et évalués
Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →