
Autoren:
Kiran Pulidindi, Kunal Ahuja
Kostenloses PDF herunterladen
Markt für granulierte Biokohle Größe und Anteil 2026-2035
Berichts-ID: GMI10639
|
Veröffentlichungsdatum: August 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Sofortige Lieferung verfügbar
Kostenloses PDF herunterladen

Markt für granulierte Biokohle
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für granulierte Biokohle
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für granulierte Pflanzenkohle
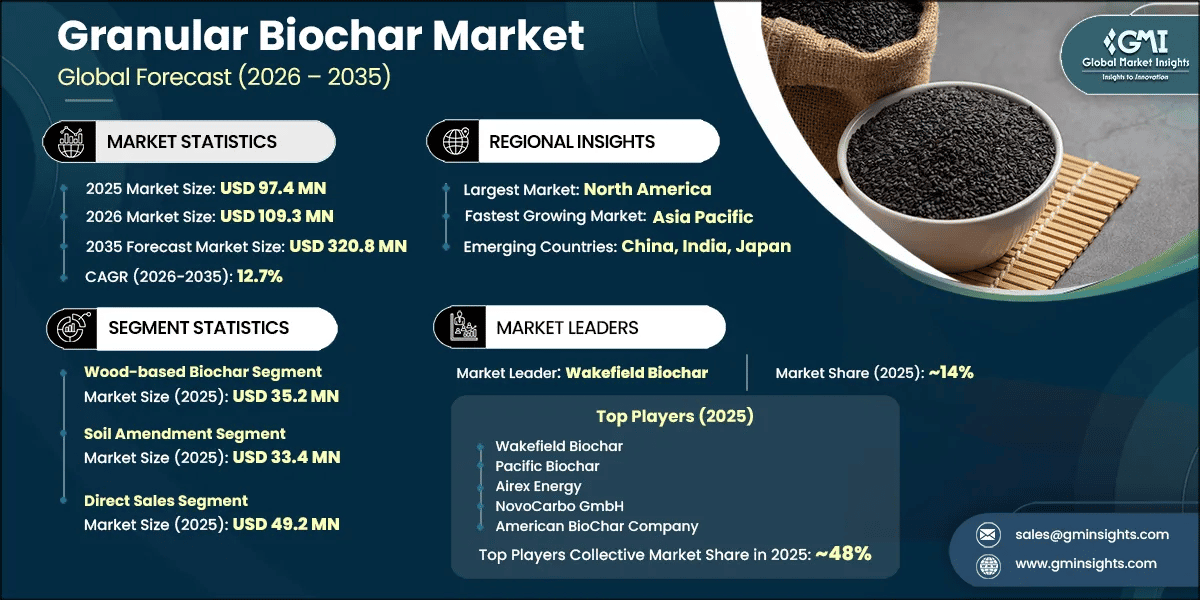
Der globale Markt für granulierte Pflanzenkohle wurde 2025 auf 97,4 Millionen USD bewertet und wird voraussichtlich von 109,3 Millionen USD im Jahr 2026 auf 320,8 Millionen USD bis 2035 wachsen. Dies entspricht einer jährlichen Wachstumsrate (CAGR) von 12,7 % im Zeitraum 2026–2035, so der aktuelle Bericht von Global Market Insights Inc.
Wichtigste Erkenntnisse zum Markt für granulierte Biokohle
Marktführer: Wakefield Biochar führte 2025 mit einem Marktanteil von über 14 %.
Führende Unternehmen: Zu den fünf führenden Unternehmen in diesem Markt zählen Wakefield Biochar, Pacific Biochar, Airex Energy, NovoCarbo GmbH, American BioChar Company, die 2025 zusammen einen Marktanteil von 48 % hielten.
Die Nachfrage konzentriert sich zunehmend auf drei strukturelle Kräfte: den Bedarf von Anbauunternehmen, die Bodenfunktionen mit einem geringeren Einsatz von Bodenverbesserungsmitteln wiederherzustellen, den Bedarf von Käufern von CO₂-Entnahmen an dauerhaften und überprüfbaren Entnahmepfaden sowie den Bedarf von Abfallerzeugern, holzige, landwirtschaftliche und organische Reststoffe in vermarktbare Produkte umzuwandeln.
Der Markt umfasst die gewerbliche Produktion, den Vertrieb und die Ausgaben der Käufer für granulierte Pflanzenkohle, einschließlich holzbasierter, auf landwirtschaftlichen Abfällen basierender und auf Tiermist basierender Materialien für Anwendungen in den Bereichen Bodenverbesserung, Kohlenstoffsequestrierung, Wasseraufbereitung, Tierfutter und Bauwesen. Unabhängig für die industrielle Filtration verkaufte Aktivkohle, nicht granuliert verkaufte Pflanzenkohlepulver sowie Kompost oder organische Bodenhilfsstoffe aus nicht pyrolysebasierten Verfahren sind nicht enthalten. Die Umsätze werden in Millionen USD ausgewiesen. Der historische Zeitraum erstreckt sich von 2022 bis 2024, wobei 2025 das Basisjahr und 2026–2035 den Prognosezeitraum darstellen.
Der weltweite Umsatz stieg von geschätzten 68,5 Millionen USD im Jahr 2022 auf 97,4 Millionen USD im Jahr 2025, was einer historischen jährlichen Wachstumsrate (CAGR) von etwa 12,4 % entspricht. Die Prognose berücksichtigt die Nachfrage aus landwirtschaftlichen, CO₂-Entnahme- und industriellen Anwendungen. Dabei erfolgt eine Top-down-Validierung anhand vergleichbarer Marktdaten zu Bodenverbesserungsmitteln und Pflanzenkohle sowie eine Abstimmung mit der Position des Marktführers.
Granulierte Pflanzenkohle unterscheidet sich von verwandten Bodenhilfsstoffen und Aktivkohleprodukten, da sie eine ausgewogene Kombination aus stabiler Kohlenstoffbindung, gleichbleibender Partikelgröße, guten Handhabungseigenschaften und anwendungsspezifischer Leistungsfähigkeit gewährleisten muss. Diese Kombination verbindet Produktionstechnologie, Ausgangsmaterialkontrolle, agronomische Nutzung und die Eignung für Kohlenstoffgutschriften enger miteinander als in konventionellen Kompost- oder Massengut-Biomassemärkten. Holzbasierte Materialien führen die Produktnachfrage mit 35,2 Millionen USD im Jahr 2025 an. Dies ist auf ihre gleichmäßige Porenstruktur, die etablierte Verfügbarkeit von Ausgangsmaterial aus forstwirtschaftlichen Reststoffen sowie ihre Kompatibilität mit landwirtschaftlichen Rahmenbedingungen und Rahmenwerken zur Überprüfung von Kohlenstoffgutschriften zurückzuführen.
GMI-Analysteneinschätzung
Die Wachstumsperspektiven des Marktes für granulierte Pflanzenkohle bis 2035 werden stärker von der Wirtschaftlichkeit der CO₂-Entnahme als vom herkömmlichen Kauf von Bodenhilfsmitteln allein geprägt sein. Die CAGR von 12,7 % spiegelt eine entstehende Konvergenz wider: Die landwirtschaftliche Nachfrage bildet eine wiederkehrende, volumengetriebene Umsatzbasis, während freiwillige Kohlenstoffmärkte eine an Gutschriften gekoppelte Prämie bieten, die die Projektfinanzierung verbessern kann. Die für beide Märkte bestimmten Materialien sind zunehmend identisch, doch die Anforderungen an Dokumentation, Zertifizierung und Rückverfolgbarkeit unterscheiden sich erheblich. Hersteller, die beide Kundengruppen innerhalb eines einzigen Betriebssystems bedienen können, werden bis 2030 einen strukturellen Kostenvorteil haben. Fragmentierte Lieferstrukturen und regionale Produktionsmuster werden bis zur Mitte des Prognosezeitraums fortbestehen. Hersteller mit kontinuierlichen Pyrolysesystemen, einer gleichmäßigen Siebung und verifiziertem Ausgangsmaterial werden jedoch allmählich Margen von Wettbewerbern gewinnen, die auf ein undifferenziertes Massengutangebot setzen.
Wichtigste Wachstumstreiber
Steigende Nachfrage nach Lösungen für nachhaltige Landwirtschaft und Bodengesundheit
Die Nachfrage nach Lösungen für die Bodengesundheit bildet das Fundament des Marktes, da granuliertes Material über kommerzielle Kanäle der Landwirtschaft, des Gartenbaus und der Renaturierung ausgebracht werden kann, ohne den Handhabungsbeschränkungen feiner Pulver zu unterliegen. Die poröse Kohlenstoffstruktur von Pflanzenkohle unterstützt die Nährstoffbindung, das Wassermanagement und den Lebensraum für Mikroorganismen. Dadurch ist das Produkt besonders dort relevant, wo Erosion, eine nachlassende Bodenfruchtbarkeit und die Abhängigkeit von Düngemitteln zu betrieblichen Herausforderungen geworden sind. Die kommerzielle Auswirkung besteht in einer Verlagerung von sporadischen Käufen von Bodenhilfsstoffen hin zu wiederholbaren Anwendungsprogrammen, insbesondere dort, wo Landwirte eine standardisierte Partikelgröße und eine für den Feldeinsatz geeignete Logistik benötigen.
Ausweitung freiwilliger Kohlenstoffmärkte und steigende Nachfrage nach CO₂-Entnahmezertifikaten
Die Nachfrage nach der Kohlenstoffentnahme eröffnet neben dem physischen Verkauf von Pflanzenkohle eine zweite Umsatzquelle. Hersteller, die die Herkunft der Ausgangsstoffe, die Pyrolysebedingungen, die Produktnutzung und die Ergebnisse der Kohlenstoffspeicherung dokumentieren, können die Pflanzenkohleproduktion mit der Ausgabe von Zertifikaten verknüpfen. Dadurch sind Kapazitätsinvestitionen weniger allein von der landwirtschaftlichen Nachfrage abhängig. Diese Struktur hat die Wettbewerbsstrategie bereits beeinflusst: Biochar Now brachte im Juli 2024 gemeinsam mit AgriCap Group durch AXA versicherte CO₂-Entnahmezertifikate für Pflanzenkohle mit hoher Integrität auf den Markt [1]Owler - Biochar Now company profile and AXA-insured CDR credit partnership, July 2024 - owler.com. Auf operativer Ebene steigt dadurch die Bedeutung von Rückverfolgbarkeit und Qualitätssicherung, während sich auf kommerzieller Ebene die Finanzierungsgrundlage für skalierbare Anlagen und längerfristige Abnahmeverträge verbessert.
Zunehmender Fokus auf Kreislaufwirtschaft und Abfallverwertung
Die Verwertung von Abfällen macht aus dem Management von Rückständen eine Strategie für die Beschaffung von Ausgangsstoffen. Abfälle aus der Forstwirtschaft, Ernterückstände, Gülle und geeignete organische Abfälle aus Städten können durch Pyrolyse in granulierte Pflanzenkohle umgewandelt werden, anstatt entsorgt oder als ungenutzte Biomasse zurückgelassen zu werden. Die lokale Beschaffung verringert die Abhängigkeit von Transporten und ermöglicht es den Herstellern, die Versorgung mit Ausgangsstoffen an die regionale Verfügbarkeit anzupassen. Zudem erweitert sie die Kundenbasis der Branche über die Landwirtschaft hinaus, da dieselbe Konversionsplattform die Kohlenstoffspeicherung, Filtration, Sanierung und Materialanwendungen unterstützen kann. Der daraus entstehende Vorteil liegt in der Flexibilität bei den Ausgangsstoffen und nicht lediglich in niedrigeren Rohstoffkosten.
Wichtigste Hemmnisse
Hohe anfängliche Kapitalinvestitionen für Produktionsanlagen
Eine kommerziell zuverlässige Anlage für granulierte Pflanzenkohle benötigt mehr als nur einen Reaktor. Erforderlich sind auch die Aufbereitung der Ausgangsstoffe, eine kontrollierte Pyrolyse, das Emissionsmanagement, die Siebung des Produkts, die Lagerung sowie – sofern Zertifikate verkauft werden – ein belastbares Mess- und Dokumentationssystem. Diese Anforderungen erhöhen die Eintrittskosten für kleinere Hersteller und können Projekte verzögern, für die weder eine gesicherte Versorgung mit Ausgangsstoffen noch vertraglich gebundene Abnehmer vorhanden sind. Kontinuierliche Systeme verbessern die Konsistenz und den Durchsatz, ihre Wirtschaftlichkeit hängt jedoch von einer anhaltend hohen Auslastung ab. Das Hemmnis betrifft daher nicht nur den Bau von Anlagen, sondern auch die Geschwindigkeit, mit der das Angebot auf eine neue Nachfrage nach landwirtschaftlichen Anwendungen und Kohlenstoffzertifikaten reagieren kann.
Geringes Bewusstsein der Endnutzer in aufstrebenden Märkten
In aufstrebenden Agrarmärkten ist die Einführung eingeschränkt, wenn Landwirten praktische Hinweise zur Dosierung, zur Eignung für den jeweiligen Boden, zur Reaktion der Kulturpflanzen oder zum Unterschied zwischen zertifiziertem Biokohlenstoff und unverarbeitetem Holzkohle fehlen. Die Herausforderung ist ebenso kommerzieller wie technischer Natur: Vertriebspartner müssen die Glaubwürdigkeit des Produkts etablieren und gleichzeitig mit fragmentierten Betriebsstrukturen und lokalen Einkaufspraktiken umgehen. Brasilien, Mexiko, Argentinien, Indien und Südafrika verfügen über ein beträchtliches Biomasse- und Bodenrestaurierungspotenzial, doch die Nachfragebildung bleibt uneinheitlich. Hersteller, die den Produktvertrieb mit Anwendungshilfen und lokalen Demonstrationsprogrammen verbinden, sind besser positioniert, um Interesse in wiederkehrende Käufe umzuwandeln.
Ansicht der GMI-Analysten
Das Gleichgewicht zwischen Wachstumstreibern und Markthemmnissen begünstigt Hersteller mit integrierten Lieferketten und nachweisbarer Produktionsleistung. Die landwirtschaftliche Nachfrage nach Bodenverbesserungsmitteln bildet eine verlässliche Grundlage, während Rahmenwerke für Gutschriften zur Kohlenstoffentnahme einen Mechanismus für die Projektfinanzierung schaffen, der vor fünf Jahren noch nicht existierte. Die Kapitalintensität bleibt das wesentlichste Hemmnis, da sie Kapazitätserweiterungen verzögert und die dezentrale Produktion in aufstrebenden Märkten beeinträchtigen kann. Die Kombination aus fragmentiertem Bewusstsein und Kapitalbeschränkungen im asiatisch-pazifischen Raum, in Lateinamerika und Afrika verlangsamt das Tempo, mit dem die größten Biomasse erzeugenden Regionen ihre Ressourcenverfügbarkeit in kommerzielles Volumen umwandeln. Hersteller, die beide Hemmnisse gleichzeitig angehen – durch gestaffelte Kapitalstrukturen, Vertriebspartnerschaften und Demonstrationsprogramme zur Anwendung – werden einen größeren Teil des strukturellen Marktpotenzials in tatsächlich realisierte Nachfrage umwandeln.
Segmentanalyse des Marktes für granulierten Biokohlenstoff
Nach Produkttyp
Biokohlenstoff auf Holzbasis führte den Markt 2025 mit 35,2 Millionen USD an, da forstwirtschaftliche Reststoffe und Abfälle aus der Holzverarbeitung eine relativ konsistente Kohlenstoffstruktur, Porosität und Granulierung ermöglichen. Biokohlenstoff auf Basis landwirtschaftlicher Abfälle gewinnt dort an Bedeutung, wo Ernterückstände in großem Maßstab gesammelt und in der Nähe der Produktionsgebiete verarbeitet werden können. Material auf Basis tierischer Gülle weist nährstoffreiche Eigenschaften auf, die sich für die Bodenverbesserung eignen, wobei die Variabilität der Rohstoffe die Standardisierung erschweren kann. Andere Quellen, darunter Klärschlamm, Energiepflanzen und organische Siedlungsabfälle, erweitern die lokalen Rohstoffoptionen, erfordern jedoch anwendungsspezifische Kontrollen. Das Modell von Wakefield Biochar auf Basis von Holzresten und das Verfahren von Carbonis mit unbehandeltem Hartholz verdeutlichen die Bedeutung der Rohstoffqualität für die Positionierung im Premiumsegment [2]Carbonis - Biochar products and EBC-certified production - carbonis.de.
Nach Anwendung
Bodenverbesserungsmittel war 2025 mit 33,4 Millionen USD die größte Anwendung, getragen von der Nachfrage nach Materialien, die die Nährstoffbindung, das Feuchtigkeitsmanagement und die biologischen Bedingungen des Bodens verbessern. Anwendungen als Tierfutter bevorzugen sorgfältig kontrollierte Qualitäten, während die Wasseraufbereitung Adsorptionseigenschaften nutzt, um Schadstoffe und landwirtschaftliche Abwässer zu behandeln. Die Kohlenstoffsequestrierung verbindet die Produktnutzung mit Aktivitäten auf freiwilligen und verpflichtenden Kohlenstoffmärkten. Baumaterialien, darunter Betonzusätze und dämmstoffbezogene Anwendungen, schaffen einen aufstrebenden Absatzkanal für granulierte Qualitäten mit anwendungsspezifischen Leistungsmerkmalen. Die Segmentierung spiegelt einen Markt wider, in dem der Wert von Biokohlenstoff zunehmend davon abhängt, die Materialeigenschaften auf eine klar definierte Endanwendung abzustimmen.
Nach Vertriebskanal
Der Direktvertrieb führte 2025 mit 49,2 Millionen USD den Vertrieb an, da landwirtschaftliche Großbetriebe, Projekte zur Kohlenstoffentnahme, industrielle Nutzer und Renaturierungsprogramme häufig Lieferungen in großen Mengen, technische Spezifikationen und Anwendungsempfehlungen benötigen. Dieser Vertriebskanal ermöglicht es den Herstellern, die Kontrolle über die Produktqualität zu behalten und Verträge auszuhandeln, die an das Volumen oder die nachgewiesene Nutzung gekoppelt sind. Distributoren und Großhändler bleiben wichtig, um kleinere landwirtschaftliche Kunden und neue geografische Märkte zu erreichen, während Online-Händler abgepackte Spezialprodukte und kleinere Bestellungen unterstützen. Hybride Vertriebsmodelle werden dort zunehmen, wo Hersteller sowohl direkte institutionelle Beziehungen als auch einen breiteren Zugang zum Einzelhandel benötigen.
GMI-Analysteneinschätzung
Die Entwicklung der Segmente bis 2035 wird von zwei zusammenlaufenden Kräften geprägt: der zunehmenden Reife der landwirtschaftlichen Nachfrage hin zu Produkten mit höheren Spezifikationen und dem Aufkommen nichtlandwirtschaftlicher Anwendungen, die anwendungsspezifische Eigenschaften statt eines allgemeinen Kohlenstoffgehalts erfordern. Bodenverbesserungsanwendungen werden die größte Volumenbasis behalten, doch Direktvertrieb, die Dokumentation der Kohlenstoffentnahme und anwendungsspezifische Zertifizierungen werden zunehmend darüber entscheiden, welche Anbieter die Gewinnmarge und nicht nur das Volumen abschöpfen. Die wirtschaftlich nachhaltigsten Marktpositionen werden Hersteller einnehmen, die die Spezialisierung nach Segmenten als Verpflichtung zu Qualität und Rückverfolgbarkeit verstehen und nicht lediglich als Marketingbezeichnung.
[3].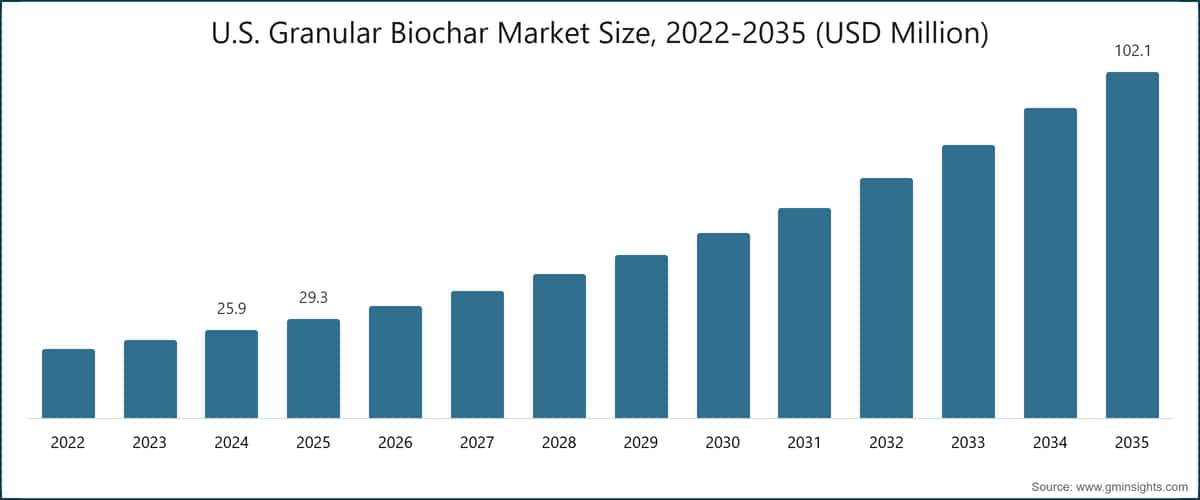
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
- September 2025: Wakefield Biochar schloss eine Finanzierungsrunde in Höhe von 3 Millionen USD ab, die die weitere Kommerzialisierung seines Portfolios an holzbasierter und technischer Pflanzenkohle unterstützt.
- Ende 2024: Airex Energy nahm die Carbonity-Anlage in Québec in Betrieb, die als größte Pflanzenkohleanlage Nordamerikas beschrieben wird und über eine Kapazität von 10.000 Tonnen pro Jahr verfügt.
Europa
Auf Europa entfielen 2025 23,9 Millionen USD. Deutschland ist für die regionale Nachfrage von zentraler Bedeutung, da seine Infrastruktur für Kohlenstoffentnahme, Kreislaufwirtschaft und Zertifizierung die Nutzung hochwertiger Biokohle in der Landwirtschaft, im Gartenbau und in industriellen Anwendungen unterstützt. Das Europäische Biokohle-Zertifikat bietet Herstellern und Käufern eine anerkannte Qualitätsreferenz und stärkt dadurch die Bedeutung der Rückverfolgbarkeit bei der Beschaffung. NovoCarbo entwickelt Parks zur Kohlenstoffentnahme, die die Biokohleproduktion mit der Entwicklung von auf Emissionsgutschriften ausgerichteten Projekten verbinden; der Bau des Bochum CDR Park begann Ende 2024 nach einer Finanzierungsrunde über 25 Millionen EUR im März 2024. Carbonis ergänzt dieses Modell mit EBC-zertifizierten Futter- und Bodenbiokohlequalitäten, die in Dörth hergestellt werden. Der kommerzielle Vorteil Europas liegt in seiner Fähigkeit, Zertifizierungs- und Anforderungen der Kohlenstoffbilanzierung in eine Premium-Produktpositionierung zu überführen.
Asien-Pazifik
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatz von 17,2 Millionen USD und ist der am schnellsten wachsende regionale Markt. Chinas große landwirtschaftliche Basis und umfangreichen Biomasseressourcen unterstützen Anwendungsfälle im Zusammenhang mit dem Management von Ernterückständen, der Bodensanierung und der Abfallverwertung. Indien und Japan schaffen zusätzliche Nachfrage durch Programme zur Verbesserung der Bodenfruchtbarkeit, das Management landwirtschaftlicher Abfälle und die Suche nach ressourceneffizienten Produktionssystemen. ArSta Eco mit Sitz in Karnataka steht stellvertretend für die regionale Produzentenbasis und ist mit dem Ausbau der Fertigung sowie dem Shell E4 Accelerator 2024 verbunden. Das Marktwachstum wird davon abhängen, ob die Produzenten das Bewusstsein der Landwirte, standardisierte Sammelsysteme und lokale Vertriebskanäle im gleichen Tempo wie die Verfügbarkeit von Biomasse aufbauen können.
Lateinamerika
Lateinamerika hielt 2025 einen Anteil von etwa 11,7 % am weltweiten Umsatz. Brasilien ist das wichtigste Nachfragezentrum der Region, da großflächige Landwirtschaft und die umfangreiche Verfügbarkeit von Biomasse Anwendungen zur Verbesserung der Bodenfruchtbarkeit und der Wasserspeicherung unterstützen. Argentinien und Mexiko bieten zusätzliches Potenzial durch landwirtschaftliche Rückstände und das Interesse an einer nachhaltigen Landbewirtschaftung. Die regionale Einschränkung liegt nicht in der Verfügbarkeit von Ausgangsmaterial, sondern im uneinheitlichen Reifegrad von Produktstandards, Vertrieb und Kenntnissen der Endanwender. Anbieter, die die Umwandlung von Rückständen mit lokaler agronomischer Unterstützung verknüpfen, können das Adoptionsrisiko verringern und die Nachfrage über Pilotprojekte hinaus steigern.
Naher Osten und Afrika
Der Nahe Osten und Afrika machten 2025 etwa 10 % des weltweiten Marktumsatzes aus. Die Nachfrage konzentriert sich auf Wasserspeicherung, Bodensanierung, Programme zur Ernährungssicherheit und eine klimaresiliente Landwirtschaft. In Südafrika wird Biokohle zur Bodensanierung und Steigerung der Produktivität untersucht, während der Nahe Osten Anwendungsfälle in wasserarmen landwirtschaftlichen Systemen bietet. Der Markt befindet sich noch in einer frühen Entwicklungsphase, da das kommerzielle Bewusstsein, die lokale Verarbeitungsinfrastruktur und die Vertriebskanäle noch ausgebaut werden. Pilotprojekte und politische Unterstützung können die Grundlage für eine längerfristige Nachfrage schaffen, anstatt unmittelbar großvolumige Käufe auszulösen.
GMI-Analysteneinschätzung
Die regionale Entwicklung bis 2035 wird sich anhand von drei Variablen unterscheiden: der Infrastruktur für Ausgangsmaterialien, der regulatorischen Bereitschaft und dem Tempo, mit dem der lokale Vertrieb die Produktion mit der Nachfrage auf Betriebsebene verbinden kann. Nordamerika und Europa werden die kommerziell am weitesten entwickelten Märkte bleiben, da sie etablierte Zertifizierungsrahmen, zugängliches Kapital und Aktivitäten von Käufern im Bereich der CO₂-Entnahme vereinen. Das schnellere Wachstum im asiatisch-pazifischen Raum spiegelt die Größe seiner landwirtschaftlichen Basis und die Verfügbarkeit von Biomasse wider, doch die installierte Produktionskapazität der Region liegt weiterhin unter ihrem Nachfragepotenzial. Lateinamerika sowie der Nahe Osten und Afrika bieten von einer kleineren Ausgangsbasis aus ein höheres prozentuales Wachstum; die Einschränkung liegt nicht in Biomasse oder Land, sondern in der kommerziellen Infrastruktur, die erforderlich ist, um Verfügbarkeit in wiederholbare Käufe umzuwandeln. Anbieter, die mit Anwendungsunterstützung und lokalen Beziehungen zu Lieferanten von Ausgangsmaterialien in regionale Märkte eintreten – statt lediglich mit Produktkatalogen –, werden einen überproportionalen Anteil des zusätzlichen Wachstums gewinnen.
Marktanteil und Wettbewerbslandschaft für granulierte Biokohle
Der Markt für granulierte Biokohle ist fragmentiert. Wakefield Biochar führte 2025 mit einem Anteil von etwa 14 %, während Wakefield Biochar, Pacific Biochar, Airex Energy, NovoCarbo GmbH und American BioChar Company zusammen etwa 48 % ausmachten. Der verbleibende Anteil verteilt sich auf regionale Produzenten, Anbieter von Spezialqualitäten und neu entstehende Projekte zur CO₂-Entnahme.
Führungspositionen spiegeln mehr wider als nur das Produktionsvolumen. Wakefield Biochar verbindet eine holzbasierte Produktion, landwirtschaftliche Nutzung, industrielle Anwendungen und Aktivitäten im Bereich von CO₂-Zertifikaten. Pacific Biochar verfügt über eine starke Position in der nordamerikanischen Produktion und CO₂-Entnahme (CDR) und war 2023 der weltweit führende CDR-Anbieter. Airex Energy bringt durch seine Carbonity-Anlage mit einer Kapazität von 10.000 Tonnen pro Jahr eine Karbonisierungskapazität im industriellen Maßstab ein. NovoCarbo verbindet Produktionsinfrastruktur mit der Entwicklung von Parks zur CO₂-Entnahme, während American BioChar Company weiterhin auf landwirtschaftliche und umweltbezogene Anwendungen ausgerichtet ist.
Der Wettbewerb wird zunehmend durch technologische Differenzierung, Flexibilität bei den Ausgangsstoffen und die Integration von CO₂-Zertifikaten geprägt. Produzenten mit kontinuierlicher Pyrolyse, konsistenter Siebung und rückverfolgbaren Ausgangsstoffen können höherwertige Anwendungen und die Anforderungen der Zertifikatemärkte bedienen. Die Preisgestaltung richtet sich daher nicht allein nach den Kosten der Biomasse, sondern auch nach Produktspezifikation, Zertifizierung, Transportentfernung und Anwendungsunterstützung. Regionale Spezialisten können ihre Positionen dort verteidigen, wo lokale Beziehungen zu Lieferanten von Ausgangsstoffen oder ein gezieltes Angebot für die Endanwendung einen Vorteil bieten, den Großproduzenten nur schwer nachbilden können.
Unternehmen im Markt für granuläre Biokohle
Wichtige Unternehmen im Markt für granuläre Biokohle sind:
Airex Energy: Airex Energy ist ein integrierter Produzent mit Sitz in Québec, der die CarbonFX-Pyrolysetechnologie und ein Lizenzmodell zur Umwandlung von Biomasse in Biokohle nutzt. Die Ende 2024 eingeweihte Carbonity-Anlage verfügt über eine Kapazität von 10.000 Tonnen pro Jahr und verschafft dem Unternehmen eine skalierte Position in der nordamerikanischen industriellen Produktion.
American BioChar Company: American BioChar Company liefert Biokohle für landwirtschaftliche und umweltbezogene Anwendungen. Die Positionierung des Unternehmens konzentriert sich auf Bodenverbesserung, Abfallmanagement und Kohlenstoffbindung, wobei Produktqualität und Eignung für die jeweilige Anwendung seine kommerzielle Rolle bestimmen.
ArSta Eco Pvt Ltd.: ArSta Eco ist ein indischer Biokohlehersteller mit Hauptsitz in Karnataka. Das Unternehmen repräsentiert eine wichtige Produktionspräsenz im asiatisch-pazifischen Raum, mit bestätigten Expansionsaktivitäten und der Teilnahme am Shell E4 Accelerator im Jahr 2024.
Biochar Now LLC: Biochar Now ist ein in Colorado ansässiger Produzent für die Märkte der Speziallandwirtschaft, Rekultivierung, industriellen Füllstoffe und Geruchskontrolle. Das Unternehmen brachte im Juli 2024 durch AXA versicherte CDR-Zertifikate auf den Markt und vergab im Juni 2024 einen Auftrag zur Herstellung von Öfen. Damit verbindet es die Ausweitung der Ausrüstungskapazitäten mit dem Zugang zum Kohlenstoffmarkt.
Biochar Supreme LLC: Biochar Supreme stellt im Bundesstaat Washington Black Owl Biochar-Produkte für landwirtschaftliche, gartenbauliche, filtrationsbezogene und Regenwasseranwendungen her. Die Listung bei OMRI und die Bio-Zertifizierung durch WSDA unterstützen eine spezialisierte, qualitätsorientierte Markterschließung.
Carbon Gold Ltd.: Carbon Gold ist ein britischer Markeninhaber und Hersteller angereicherter Produkte, der sich auf biokohlebasierte Bodenprodukte konzentriert. Die Marktposition des Unternehmens beruht auf Markenformulierungen und gartenbaulichen Anwendungen anstelle eines undifferenzierten Angebots in großen Mengen.
Carbonis GmbH & Co. KG: Carbonis ist ein nach EBC zertifizierter deutscher Produzent von Futterkohle, Bodenkohle und industrieller Biokohle. Zwei PYREG P500-Karbonisierungsanlagen am Standort Dörth verarbeiten unbehandeltes Hartholz unter kontrollierten Bedingungen und unterstützen hochwertige Anwendungen in der Tierfutter- und Landwirtschaft.
Carbo Culture: Carbo Culture ist ein aufstrebender Produzent mit Verbindungen zu Finnland und den USA, der kommerzielle Biokohlekapazitäten entwickelt. Das Wachstumsmodell des Unternehmens verbindet die technisch optimierte Umwandlung von Biomasse mit der Teilnahme am Markt für CO₂-Entnahme. Dadurch stehen die Inbetriebnahme von Anlagen und Kundenverpflichtungen im Mittelpunkt des Wettbewerbsfortschritts.
CharGrow USA: CharGrow USA ist ein regionaler Produzent aus North Carolina von Biokohle nach IBI-Standard. Die Nischenposition des Unternehmens beruht auf einem produktorientierten Angebot für Kunden aus der Landwirtschaft und dem lokalen Bodenmanagement und nicht auf einer breiten multinationalen Präsenz.
NovoCarbo GmbH: NovoCarbo entwickelt und betreibt in Deutschland Parks zur CO₂-Entnahme und verbindet dabei die Umwandlung von Biomasse, die Produktion von Biokohle und die Generierung von Zertifikaten. Der Bau des Projekts in Bochum und die Finanzierung in Höhe von 25 Millionen EUR unterstreichen den Fokus des Unternehmens auf industrielle CDR-Infrastruktur in Europa.
Oregon Biochar Solutions: Oregon Biochar Solutions, verbunden mit Biomass One, ist im pazifischen Nordwesten tätig und beteiligt sich an mit Puro.earth verbundenen Aktivitäten zur CO₂-Entnahme. Das Unternehmen führte im März 2024 versicherte Pflanzenkohle-Zertifikate mit Oka ein und stärkte damit seine Position im Segment der verifizierten Zertifikate.
Pacific Biochar Benefit Corporation: Pacific Biochar ist ein integrierter Produzent mit Sitz in Kalifornien, der sich auf leistungsstarke Pflanzenkohle für die Bodengesundheit, die Renaturierung und die CO₂-Entnahme konzentriert. Die Einstufung als weltweit führender CDR-Anbieter für 2023 unterstreicht die Bedeutung verifizierter Entnahmekapazitäten für seine Marktposition.
Restoration Bioproducts LLC: Restoration Bioproducts betreibt eine Anlage in Virginia, in der Altholz und andere Biomasse-Rohstoffe aus dem Südosten der USA in Pflanzenkohle und Synthesegas umgewandelt werden. Die Waverly-Anlage im Wert von 10 Millionen USD wurde im September 2024 eröffnet; Microsoft wurde als Käufer von CO₂-Zertifikaten bestätigt [4]Sussex Surrey Dispatch - "Ribbon Cutting for Innovative Startup Signals Economic Growth in Sussex County," September 2024 - thesussexsurrydispatch.com.
Sonnenerde GmbH: Sonnenerde ist ein integrierter österreichischer Produzent mit einer etablierten Position auf dem europäischen Pflanzenkohlemarkt. Der im Juni 2024 gewährte EU-LIFE-Zuschuss in Höhe von 1,47 Millionen EUR unterstützt die weitere Arbeit an der Kreislaufproduktion und der Entwicklung von Anwendungen.
Wakefield Biochar: Wakefield Biochar ist mit einem Anteil von etwa 14 % im Jahr 2025 Marktführer. Der in Georgia ansässige Produzent wandelt forstwirtschaftliche Reststoffe in holzbasierte und technische Pflanzenkohle für landwirtschaftliche, CO₂-entnehmende und industrielle Anwendungen um; seine Finanzierungsrunde in Höhe von 3 Millionen USD im September 2025 unterstützt die weitere Kommerzialisierung.
Aktuelle Entwicklungen in der Branche
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →