Télécharger le PDF gratuit

Marché de l’énergie géothermique Taille et part 2026-2035

ID du rapport: GMI1244
   |
Date de publication: February 2026
 | 
Format du rapport: PDF/Excel/Tableau de bord/Plateforme
Découvrez nos options de licence:

Taille du marché de l’énergie géothermique

Selon une étude récente de Global Market Insights Inc., le marché de l’énergie géothermique était estimé à 66,9 milliards de dollars américains en 2025. Le marché devrait passer de 67,9 milliards de dollars américains en 2026 à 109,6 milliards de dollars américains d’ici 2035, avec un taux de croissance annuel composé (TCAC) de 5,5 %.
 

Points clés à retenir sur le marché de l’énergie géothermique

Taille du marché en 2025
66,9 milliards de dollars américains
Taille du marché en 2026
67,9 milliards de dollars américains
Taille du marché prévue en 2035
109,6 milliards de dollars américains
TCAC (2026–2035)
5,5 %
Domination régionale
Plus grand marché
États-Unis
Région à la croissance la plus rapide
Kenya
Principaux acteurs
  • Leader du marché : Pertamina Geothermal Energy arrivait en tête avec une part de marché supérieure à 10 % en 2025.

  • Acteurs de premier plan : Les cinq principaux acteurs de ce marché sont Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation, Star Energy, Calpine ; ils détenaient ensemble une part de marché de 34 % en 2025.

Principaux moteurs de croissance
  • Hausse de la demande mondiale en énergies propres
  • Progrès du forage et des systèmes géothermiques améliorés
  • Mesures incitatives des pouvoirs publics et politiques climatiques
Opportunités
  • Développement des systèmes géothermiques améliorés (EGS)
  • Applications de la chaleur industrielle et des réseaux de chaleur
Défis
  • Investissement initial élevé et risque lié à l’exploration

  • Les obligations d’approvisionnement en énergie propre et pilotable visant à assurer la fiabilité du réseau stimulent la croissance de la géothermie en récompensant les ressources présentant un facteur de capacité élevé. Par exemple, la décision D.21-06-035 de la CPUC de Californie a ordonné la mise en place de 11 500 MW de nouvelle capacité nette admissible pour 2023–2026 et exigé qu’au moins 1 000 MW proviennent de ressources propres et pilotables, telles que la géothermie, afin de soutenir explicitement la fiabilité à mi-décennie et une décarbonation poussée. Ce signal politique améliore la visibilité des contrats, la valorisation des énergies renouvelables pilotables sur les marchés de capacité et la bancabilité des projets pour les développeurs et les fournisseurs.
     
  • Les financements publics consacrés à la R&D et aux démonstrateurs réduisent les risques technologiques et accélèrent la commercialisation de la prochaine génération de solutions géothermiques. Par exemple, le département de l’Énergie des États-Unis a annoncé un programme de 84 millions de dollars américains au titre de la loi bipartisane sur les infrastructures, destiné à soutenir des projets pilotes de démonstration de systèmes géothermiques améliorés (EGS) dans différents contextes géologiques. En finançant la validation sur le terrain et la production de données, ces programmes réduisent l’incertitude perçue concernant le sous-sol, attirent des co-investissements privés et élargissent les ressources géothermiques exploitables au-delà des zones hydrothermales traditionnelles.
     
  • La baisse des coûts et les gains de performance liés à l’expérience améliorent l’économie des projets et renforcent l’intérêt de la géothermie comme capacité renouvelable pilotable. Par exemple, l’IRENA a indiqué que le coût actualisé moyen pondéré mondial de l’électricité géothermique (LCOE) avait diminué de 16 % en 2024, passant de 0,072 dollar américain/kWh à 0,060 dollar américain/kWh. La baisse des coûts actualisés, conjuguée à des facteurs de capacité stables, rend la géothermie plus compétitive sur les marchés de l’adéquation des ressources et favorise une adoption plus large des solutions modulaires à cycle binaire et ORC adaptées à différentes températures de réservoir, ce qui améliore les rendements attendus des projets.
     
  • Les achats des services publics encadrés par la réglementation garantissent des revenus contractuels de longue durée, facilitant le financement des projets et accélérant leur déploiement à grande échelle. Par exemple, en 2024, la CPUC a approuvé des contrats de fiabilité à moyen terme pour Southern California Edison, comprenant un approvisionnement géothermique (à cycle binaire) fourni par des sociétés affiliées de Fervo, pour des capacités contractuelles de 70 MW et 250 MW, avec des livraisons prévues à partir de 2027. Ces approbations valident les structures d’achat, réduisent le risque de contrepartie et favorisent l’étoffement du portefeuille de projets géothermiques en adéquation avec les besoins de planification du système.
     
  • Les politiques de décarbonation de la chaleur et les mesures incitatives dédiées étendent l’utilisation de la géothermie au-delà de la production d’électricité, notamment aux réseaux de chaleur urbains à grande échelle en Europe. Par exemple, le programme fédéral allemand de financement des réseaux de chaleur efficaces (BEW) met à disposition environ 3,57 milliards de dollars américains jusqu’en 2026 pour soutenir les sources de chaleur renouvelables, dont la géothermie profonde. Par ailleurs, Stadtwerke München, le service municipal de Munich, a reçu 52,2 millions de dollars américains de financements fédéraux en 2024 pour développer le réseau de chaleur géothermique de la ville, donnant une impulsion à des projets de construction pluriannuels menés par les services publics et les municipalités.
     
  • Les programmes de développement géothermique pilotés par les États et les modèles d’exécution de type PPP réduisent les risques associés aux grands projets des marchés émergents. Par exemple, ThinkGeoEnergy a indiqué que la compagnie publique d’électricité kényane KenGen prévoyait la centrale géothermique Olkaria VII de 80,3 MW, pour un budget estimé à 248 millions de dollars américains, avec l’appui de démarches réglementaires. Le projet a ensuite reçu l’approbation du Cabinet, avec pour objectif d’alimenter le réseau d’ici juin 2027. S’appuyant sur la planification nationale et les autorisations, ces cadres contribuent à maintenir un portefeuille de projets bancables pour les fournisseurs d’ingénierie, d’approvisionnement et de construction (EPC), de forage et d’exploitation et maintenance (O&M).
     
  • L’optimisation de sites existants grâce à la cogénération par cycle de récupération permet d’accroître rapidement la capacité géothermique en tirant parti des puits et des champs de vapeur existants. Par exemple, le ministère indonésien de l’Énergie a évoqué des ajouts de cogénération dont les dates de mise en service commerciale (COD) sont visées entre 2027 et 2029, ainsi qu’un accord de développement conjoint entre Pertamina Geothermal Energy et PLN portant sur une unité de récupération de 30 MW à Ulubelu et une unité de 15 MW à Lahendong, toutes deux dont la mise en service commerciale est prévue en 2027. Ces ajouts augmentent la production grâce à des cycles de développement plus courts et à des besoins de forage supplémentaires moins importants.
     
  • Les impératifs de sécurité énergétique et les financements concessionnels rendent possibles les premières centrales géothermiques dans les petits réseaux insulaires. Par exemple, ThinkGeoEnergy a indiqué que la Banque de développement des Caraïbes avait approuvé un prêt de 34,8 millions de dollars américains pour financer la construction de la centrale géothermique de 10 MW de la Dominique, afin de répondre aux besoins d’un mix électrique qui dépend encore fortement des importations de diesel. Les mises à jour ultérieures sur les travaux prévoyaient une mise en service commerciale fin 2025, illustrant la manière dont le financement mixte peut débloquer des projets lorsque les coûts initiaux de forage et d’infrastructure sont prohibitifs.

Tendances du marché de l'énergie géothermique

  • L’expansion des capacités est progressive et fortement concentrée, les ajouts marginaux étant prédominants. Par exemple, ThinkGeoEnergy a indiqué que la capacité mondiale de production d’électricité géothermique installée est passée de 16 873 MW à la fin de 2024 à 17 173 MW à la fin de 2025, les

    Analyse du marché de l'énergie géothermique
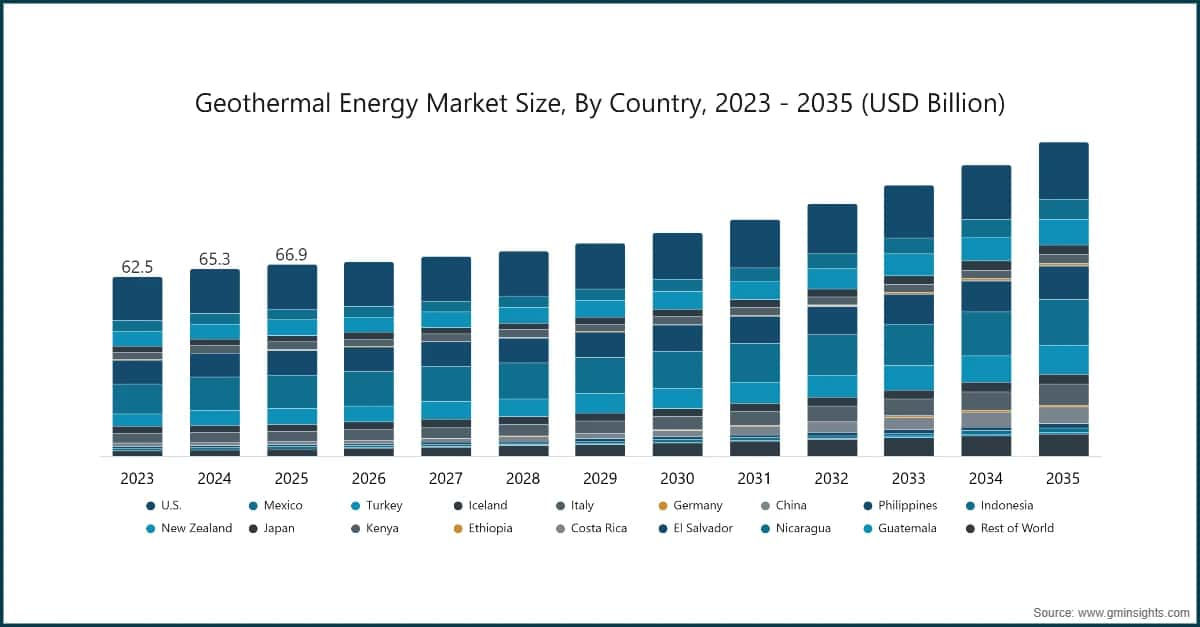
    Taille du marché de l’énergie géothermique, par pays, 2023–2035 (milliards de dollars américains)
    Taille du marché de l’énergie géothermique, par pays, 2023–2035 (milliards de dollars américains)

    • Le secteur mondial de l’énergie géothermique est largement dominé par des pays tels que les États-Unis, l’Indonésie, les Philippines, la Turquie, la Nouvelle-Zélande, le Mexique, le Kenya, l’Italie, l’Islande et le Japon. Le marché était évalué à 62,5 milliards de dollars américains en 2023, puis à 65,3 milliards en 2024 et à 66,9 milliards en 2025. Cette croissance régulière est portée par l’augmentation des investissements dans les énergies renouvelables de base et par l’expansion des initiatives d’exploration géothermique.
       
    • L’accès aux terres publiques et la rationalisation des procédures d’attribution des concessions constituent un moteur de croissance important aux États-Unis, car ils élargissent le portefeuille de sites susceptibles d’être forés par les promoteurs. Par exemple, le Bureau of Land Management a annoncé une vente concurrentielle de concessions géothermiques le 8 octobre 2024, proposant 66 parcelles couvrant au total environ 219 250 acres au Nevada. Des offres régulières de grande ampleur améliorent les possibilités de développement des projets, favorisent les stratégies d’exploration fondées sur des portefeuilles et permettent d’anticiper plus tôt les exigences en matière d’autorisations et d’environnement, qui sous-tendent le financement et la planification de la chaîne d’approvisionnement.
       
    • Les appels d’offres et les tarifs normalisés constituent un moteur de croissance essentiel aux Philippines : ils améliorent la prévisibilité des revenus et accélèrent la réalisation des projets. Par exemple, le ministère de l’Énergie a publié l’avis d’attribution de la troisième vente aux enchères d’énergie verte le 10 juin 2025, qui comprenait des offres géothermiques totalisant 30,887 MW pour une période de livraison comprise entre 2025 et 2027. Les attributions officielles et les périodes de livraison définies renforcent la bancabilité, facilitent les vérifications des prêteurs et incitent les promoteurs à faire avancer les forages, les contrats d’ingénierie, d’approvisionnement et de construction (EPC), ainsi que la préparation du raccordement au réseau.
       
    • La priorité accordée par les pouvoirs publics à la géothermie dans le bouquet énergétique renouvelable constitue un moteur de croissance majeur en Indonésie et favorise la commercialisation plus rapide des projets les plus avancés. Par exemple, le ministère indonésien de l’Énergie et des Ressources minérales a déclaré en décembre 2024 que la géothermie était le principal levier d’augmentation de la part des énergies renouvelables dans le pays, en évoquant les progrès attendus d’ici la fin de l’année pour des projets tels que Sorik Merapi, ainsi que les installations prévues à Salak Binary et Ijen. Cette priorité ministérielle explicite accélère les procédures d’autorisation, renforce la confiance des investisseurs et contribue à mobiliser des capitaux en vue de mises en service à court terme.
       
    • L’évaluation des ressources nationales et la planification soutenue par les politiques publiques constituent un moteur de croissance essentiel en Islande, en alignant le développement sur le potentiel du sous-sol quantifié et les contraintes de durabilité. Par exemple, une publication gouvernementale de septembre 2025, préparée par Iceland GeoSurvey (ÍSOR) pour le ministère de l’Environnement, de l’Énergie et du Climat, actualise l’évaluation géothermique et définit des pistes pour l’exploitation future. L’actualisation des évaluations des flux thermiques et des réservoirs améliore la sélection des sites, réduit l’incertitude liée à l’exploration et favorise des décisions d’investissement plus rigoureuses pour les extensions et les mises à niveau destinées à la production d’électricité.
       
    • Les ajouts de capacité pilotés par l’État et la réalisation des projets par des services publics expérimentés restent un moteur de croissance important au Kenya. Ils permettent une expansion fiable de la production d’électricité de base et renforcent la confiance des investisseurs. Par exemple, KenGen a annoncé en mars 2022 l’achèvement de la construction de l’unité géothermique supplémentaire 6 de la centrale d’Olkaria I, d’une puissance de 83 MW, marquant le début des activités de raccordement au réseau et des essais de fiabilité en vue de sa mise en exploitation commerciale. La réalisation de grandes unités renforce les capacités de la chaîne d’approvisionnement locale, améliore les courbes d’apprentissage opérationnel et favorise une participation accrue du secteur privé autour de champs de vapeur éprouvés.
       
    • La modernisation des installations géothermiques existantes constitue un moteur de croissance concret au Mexique : elle permet de maintenir la production d’électricité de base tout en améliorant la fiabilité et les performances des systèmes de commande. Par exemple, un document d’appel d’offres daté du 6 février 2024, concernant le complexe géothermique Cerro Prieto de la CFE, porte sur l’acquisition d’équipements d’automates programmables industriels (API) et de commande de l’excitation pour plusieurs unités de production, témoignant de la poursuite des mises à niveau des systèmes d’automatisation des centrales et de régulation de la tension. Ces réinvestissements réduisent les arrêts forcés, prolongent la durée de vie des actifs et favorisent des gains progressifs de capacité et d’efficacité sans les risques liés à l’exploration de nouveaux sites.
       
    • Un cadre réglementaire favorable et la poursuite du développement des énergies renouvelables constituent un moteur de croissance important en Turquie, où la géothermie conserve son rôle de capacité renouvelable pilotable. Par exemple, le ministère de l’Énergie et des Ressources naturelles indique qu’à la fin de décembre 2025, le pays comptait 68 centrales géothermiques et que la géothermie représentait 3,2 % de la production d’électricité. La clarté des informations nationales et le nombre de centrales signalent l’existence d’un parc opérationnel établi, qui favorise le développement des écosystèmes de fournisseurs, l’étalonnage des performances opérationnelles et la poursuite des investissements dans l’amélioration de l’efficacité et de la capacité.
       
    • Les investissements à grande échelle des services publics dans la production géothermique de base, afin de renforcer la fiabilité du système, constituent un moteur de croissance important en Nouvelle-Zélande. Par exemple, la centrale géothermique de Tauhara de Contact Energy a commencé à fournir de l’électricité au réseau le 6 mai 2024 et a été officiellement inaugurée le 22 novembre 2024 ; sa puissance maximale prévue est de 174 MW. La mise en service de grandes unités nouvelles resserre l’équilibre entre l’offre et la demande, réduit la dépendance aux centrales fossiles de pointe et encourage la réalisation de nouveaux projets géothermiques ainsi que la spécialisation de la chaîne d’approvisionnement.
       
    • L’amélioration de la transparence du marché et la normalisation du suivi des projets constituent un moteur de croissance important dans les autres marchés géothermiques, en réduisant les obstacles à l’information pour les investisseurs et les fournisseurs. Par exemple, le Global Geothermal Power Tracker de Global Energy Monitor publie des tableaux récapitulatifs (mars 2025) couvrant la capacité en exploitation, la capacité prévue par année et les principaux propriétaires des unités en exploitation ou envisagées. Des données publiques et comparables facilitent l’étalonnage des performances, le repérage précoce des projets en préparation et l’allocation plus efficace des capitaux aux promoteurs, aux entreprises de forage et aux fournisseurs d’équipements.
       

    Part du chiffre d’affaires du marché de l’énergie géothermique, par technologie, 2025
    Part du chiffre d’affaires du marché de l’énergie géothermique, par technologie, 2025


    Selon la technologie, le secteur se répartit entre les systèmes binaires, à flash simple, à flash double, à flash triple, à vapeur sèche et à contre-pression. Le marché de l’énergie géothermique à flash simple représente une part de marché de 35,9 % en 2025 et devrait dépasser 41 milliards de dollars américains d’ici 2035.
     

    • La technologie à flash simple est la technologie de référence : l’eau chaude sous haute pression provenant d’un réservoir géothermique est dépressurisée (« flashée ») pour se transformer en vapeur et entraîner une turbine, tandis que le liquide restant est généralement réinjecté. Elle est largement utilisée, car elle allie simplicité, séparateurs et turbines éprouvés, et performances élevées dans les champs hydrothermaux à haute température. L’EIA indique que les centrales à flash sont le type de centrale géothermique le plus courant, et la California Energy Commission explique le procédé de flash ainsi que la possibilité d’ajouter des étages pour accroître la récupération.
       
    • La centrale géothermique d’Appi, au Japon, illustre la viabilité commerciale du flash simple pour les projets de taille intermédiaire : elle a commencé ses activités commerciales en 2024 et est explicitement décrite comme utilisant une turbine à flash simple, sa production étant vendue dans le cadre du dispositif japonais de soutien aux énergies renouvelables. Cet exemple montre que le flash simple reste le « choix par défaut finançable » lorsque la température de la ressource justifie la production de vapeur par flash, permettant une réalisation EPC plus directe et une exploitation prévisible par rapport aux configurations à plusieurs étages, plus complexes.
       
    • Les centrales à cycle binaire gagnent du terrain, car elles permettent d’exploiter les ressources géothermiques à température modérée. Elles fonctionnent en circuit fermé : le fluide géothermal chauffe un fluide de travail secondaire, qui se vaporise et entraîne la turbine, souvent avec de très faibles émissions atmosphériques. Cette technologie élargit le potentiel de ressources exploitables au-delà des champs à forte enthalpie, favorise les projets dans les régions où l’eau est une ressource limitée grâce au refroidissement par air et répond à des exigences d’autorisation environnementale plus strictes. La California Energy Commission et l’EIA présentent toutes deux le cycle binaire comme l’option de référence pour les ressources à température modérée et soulignent son avantage en matière d’émissions lié au circuit fermé.
       
    • La poursuite du développement de capacités ORC modulaires en Türkiye constitue un signal commercial clair de la montée en puissance du binaire et de l’ORC. HEZ Enerji a ainsi annoncé que la centrale géothermique de Morali, à Aydın, fonctionnait à pleine capacité grâce à la technologie ORC fournie par Exergy, après une mise en service partielle antérieure. Cet exemple montre comment les promoteurs réduisent les risques des projets en procédant par étapes, puis en portant la production à pleine capacité. Cette approche « mise en service progressive → optimisation → montée en puissance » est courante pour les ajouts de capacités binaires dans des champs éprouvés et pour la production d’électricité à partir de saumures.
       
    • Les centrales à double flash sont utilisées lorsque les promoteurs souhaitent extraire davantage d’énergie d’un même fluide à forte enthalpie. Après que le premier séparateur produit de la vapeur à haute pression, le liquide chaud restant peut être flashé une seconde fois à une pression plus faible dans un deuxième séparateur, afin de produire de la vapeur supplémentaire et d’accroître le débit total dans la turbine. La California Energy Commission décrit ce procédé de reflashage en deux étapes comme un moyen pratique d’« extraire encore plus d’énergie » qu’avec le flash simple, au prix d’équipements et d’une complexité supplémentaires.
       
    • Les travaux de conception géothermique consacrés au site de Menengai, au Kenya, illustrent concrètement les compromis associés au double flash : des chercheurs y ont comparé des configurations à flash simple et à double flash afin d’évaluer la production, les conditions de réinjection et le comportement du système. Cette analyse montre pourquoi les promoteurs ne choisissent pas automatiquement « davantage d’étages » : le double flash peut accroître la quantité de vapeur récupérable, mais entraîne des dynamiques différentes en matière de débit massique et de réinjection, qui peuvent ou non améliorer les performances nettes de la centrale selon la chimie du champ et la stratégie de forage.
       
    • Le triple flash est une option spécialisée utilisée dans les champs diphasiques à très forte enthalpie, lorsque les promoteurs cherchent à maximiser la récupération d’énergie en séparant la vapeur à trois niveaux de pression. Le projet Nga Awa Purua, en Nouvelle-Zélande, en fournit un exemple documenté : il a retenu un système de séparation à triple flash pour exploiter un fluide diphasique à teneur énergétique exceptionnellement élevée et alimenter une grande turbine géothermique à cylindre unique. Il montre que le triple flash constitue une solution spécialisée mais puissante lorsque les conditions de la ressource justifient la complexité supplémentaire.
       
    • Du côté des fournisseurs, les capacités des équipementiers d’origine (OEM) s’étendent également : Mitsubishi Power indique proposer des gammes de turbines à vapeur couvrant les cycles à flash simple, double et triple, afin de répondre aux différentes conditions de vapeur géothermique. Cet aspect est important sur le plan commercial, car il réduit le « risque technologique » pour les promoteurs qui envisagent le flash à plusieurs étages. La disponibilité de modèles de turbines standardisés et de configurations éprouvées facilite la planification des calendriers EPC, la gestion des pièces de rechange et les stratégies d’exploitation et de maintenance à long terme, ce qui rend le triple flash plus viable lorsque le réservoir s’y prête.
       
    • Les centrales à vapeur sèche constituent la voie de conversion la plus simple : la vapeur du réservoir alimente directement la turbine, sans flashage de l’eau chaude. Elles sont rares, car les réservoirs dominés par la vapeur sont peu courants, mais, lorsqu’ils existent, la vapeur sèche permet une production de base fiable et des équipements de surface relativement simples. L’EIA et la California Energy Commission décrivent toutes deux la vapeur sèche comme le plus ancien type de centrale géothermique et citent The Geysers, en Californie, comme son exemple emblématique.
       
    • The Geysers constitue un exemple emblématique de centrale à vapeur sèche. Ce complexe géothermique d’environ 725 MW appartient à Calpine et est exploité par celle-ci ; les marchés publics et les contrats avec les services publics continuent de porter sur sa production géothermique fiable. Ainsi, un communiqué publié en 2025 fait état de nouvelles livraisons provenant d’une tranche d’agrandissement de The Geysers et rappelle l’envergure de ce complexe, l’un des principaux actifs géothermiques au monde. Cet exemple souligne que l’avantage concurrentiel de la vapeur sèche ne réside pas dans le « volume de nouvelles capacités », mais dans une production de base sur le long terme, complétée par une optimisation progressive et une gestion du champ de puits.
       

    Taille du marché américain de l’énergie géothermique, 2023–2035 (milliards de dollars américains)
    Taille du marché américain de l’énergie géothermique, 2023–2035 (milliards de dollars américains)

    • Le marché de l’énergie géothermique aux États-Unis a connu une croissance régulière, sa valeur cumulée passant de 15,3 milliards de dollars américains en 2023 à 15,4 milliards en 2024, puis atteignant 15,5 milliards en 2025. Cette expansion constante reflète l’augmentation des investissements dans les solutions d’énergie renouvelable, soutenue par la demande croissante de sources d’électricité à faibles émissions et par les incitations gouvernementales en faveur du développement des énergies propres. Ensemble, ces facteurs continuent de renforcer le rôle de la géothermie dans le bouquet énergétique du pays.
       
    • Les procédures fédérales d’autorisation et les approbations de projets sur les terres publiques accélèrent le portefeuille de projets géothermiques aux États-Unis en réduisant l’incertitude liée au développement et en ouvrant de nouvelles zones de ressources. Par exemple, le registre « Projets géothermiques en attente » du Bureau of Land Management (mis à jour en décembre 2024) répertorie le projet géothermique Fervo Cape, approuvé dans l’Utah, dont la production potentielle peut atteindre 2 000 MW, ainsi que d’autres activités d’exploration et de développement approuvées. Ces approbations témoignent de la préparation du cadre réglementaire, renforcent la confiance dans les débouchés commerciaux et accélèrent la passation des marchés pour les équipements de forage et de l’îlot de puissance.
       
    • La capacité contractualisée dans le cadre d’appels d’offres concurrentiels constitue un moteur de croissance à court terme aux Philippines, car elle transforme les offres en obligations de livraison finançables. Par exemple, le ministère de l’Énergie a annoncé le 25 juin 2025 qu’Energy Development Corporation et Bac-Man Geothermal avaient officiellement accepté des attributions dans le cadre de GEA‑3 pour des installations géothermiques, notamment la centrale de Tanawon de 21,573 MW et l’unité binaire 1 de Bago de 5,645 MW. L’acceptation des attributions resserre les calendriers d’exécution, favorise la clôture financière et aligne les promoteurs, les entreprises d’ingénierie, d’approvisionnement et de construction (EPC) et les gestionnaires de réseau autour des étapes clés de mise en service.
       
    • Les ajouts de capacité déclarés par les pouvoirs publics et le suivi des dates de mise en service commerciale (COD) accélèrent le développement de la géothermie en Indonésie en améliorant la visibilité sur les capacités livrables et leur calendrier. Par exemple, le ministère de l’Énergie et des Ressources minérales a indiqué en août 2025 que la géothermie avait apporté 105,2 MW de nouvelle capacité renouvelable au premier semestre 2025, en citant notamment les projets de Lumut Balai, Ijen et Gunung Salak, qui avaient atteint le stade de l’exploitation commerciale. La reconnaissance claire des dates de mise en service commerciale renforce la confiance des investisseurs, valide les progrès réalisés en matière d’autorisations et contribue à mobiliser des capitaux pour les phases suivantes.
       
    • De solides capacités institutionnelles et la publication transparente des résultats soutiennent la croissance de la géothermie en Islande en favorisant une gestion rigoureuse des réservoirs et des décisions de réinvestissement éclairées. Par exemple, le tableau de bord public de l’Autorité nationale de l’énergie indique une production d’électricité géothermique de 5 916 GWh, aux côtés des données sur l’hydroélectricité et l’éolien, fournissant ainsi une base cohérente pour la planification du système et l’optimisation des actifs. Des données d’exploitation fiables améliorent l’analyse comparative de la disponibilité des centrales et des performances des champs géothermiques, renforçant la justification économique des augmentations progressives de capacité, des relèvements de puissance et des mises à niveau technologiques dans les systèmes existants à haute température.
       
    • La croissance de la demande sur le réseau, conjuguée au rôle dominant de la géothermie comme source de production de base, continue de stimuler les investissements et l’optimisation de l’exploitation au Kenya. Par exemple, le rapport de l’EPRA intitulé « Statistiques sur l’énergie et le pétrole » pour l’exercice clos le 30 juin 2025 indique que les énergies renouvelables représentaient 80,17 % du bouquet électrique et que la géothermie demeurait la première source d’électricité, avec une part de 39,51 %; elle représentait également la plus grande part de la capacité installée. Ces fondamentaux soutiennent les plans d’expansion, favorisent les investissements dans le transport d’électricité et améliorent la bancabilité des nouvelles unités et de la réhabilitation des champs géothermiques.
       
    • Les programmes d’investissement public ciblés contribuent à alimenter le portefeuille de projets géothermiques du Mexique en finançant des études, des mises à niveau et la planification de l’expansion dans les champs prioritaires. Par exemple, selon des informations sur les plans du budget fédéral mexicain pour 2023, la CFE a obtenu environ 75,2 millions de dollars américains pour des projets d’investissement géothermique, notamment des études préalables à l’investissement et des travaux liés à la capacité dans plusieurs zones géothermiques. Des enveloppes de financement dédiées réduisent les obstacles au développement, protègent les droits sur les ressources et permettent une modernisation progressive ainsi que des forages qui préservent la production de base.
       
    • Le développement porté par le secteur privé et soutenu par le financement de projets constitue un moteur de croissance important en Türkiye, où la capacité augmente grâce à l’ajout de centrales ORC et binaires modulaires. Par exemple, HEZ Enerji a annoncé que la centrale géothermique Morali de 24 MW, située à Aydin, fonctionnait à pleine capacité en octobre 2025, après une mise en service partielle antérieure; l’entreprise a fait état d’un investissement total d’environ 100 millions de dollars américains et de la fourniture d’une technologie ORC. La mise en service de nouvelles centrales à pleine puissance renforce la confiance des investisseurs, approfondit la chaîne d’approvisionnement locale et soutient la poursuite du développement des champs sous licence.
       
    • Les investissements à l’échelle des services publics et le remplacement progressif des actifs vieillissants stimulent l’expansion de la géothermie en Nouvelle-Zélande en garantissant un approvisionnement de base à long terme. Par exemple, Contact Energy a confirmé auprès du NZX en novembre 2024 qu’elle construirait la centrale géothermique Te Mihi Stage 2 de 101 MW dans le cadre d’un contrat EPC, pour un coût total de construction prévu de 430,1 millions de dollars américains et une mise en service visée en 2027. Ces engagements à long terme renforcent l’écosystème des sous-traitants et favorisent le financement d’autres projets géothermiques.
       
    • Les mesures publiques d’atténuation des risques et le soutien des revenus lié aux tarifs d’achat garantis (FIT) sont des moteurs importants de l’augmentation de la capacité géothermique au Japon, notamment pour les projets de taille intermédiaire. Par exemple, la centrale géothermique d’Appi, d’une capacité de 14,9 MW, située dans la préfecture d’Iwate, a commencé son exploitation commerciale en mars 2024; le projet a notamment bénéficié d’une garantie de dette de JOGMEC et vend son électricité dans le cadre du mécanisme de tarif d’achat garanti. Ce dispositif réduit les obstacles au financement, permet de mener des programmes de forage sur plusieurs années et encourage prudemment la réalisation de projets supplémentaires dans les zones de ressources adaptées situées à proximité de parcs nationaux partout dans le pays.
       
    • La sécurité réglementaire des concessions est un moteur essentiel de la croissance du secteur géothermique italien, car elle permet aux exploitants de s’engager dans des investissements et des travaux de modernisation à long terme. Par exemple, en février 2025, le conseil régional de Toscane a approuvé une prolongation de 20 ans des concessions géothermiques d’Enel Green Power, jusqu’en 2046, à l’issue de négociations prolongées qui ont permis de remédier à l’incertitude antérieure liée à leur courte durée. Des concessions plus longues améliorent la récupération des investissements, favorisent les gains d’efficacité des centrales et ouvrent une voie plus claire à l’ajout de nouvelles centrales dans les districts géothermiques établis.
       

    Part de marché de l’énergie géothermique

    • Les cinq principaux acteurs — Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation (EDC), Star Energy et Calpine — représentent ensemble environ 34 % du marché mondial en 2025. Leur position sur le marché repose sur la maîtrise de vastes ressources géothermiques à longue durée de vie et sur des activités d’exploitation à grande échelle, qui réduisent les risques liés à l’exécution et renforcent la continuité des opérations. Des entreprises telles que Pertamina, Star Energy et Calpine bénéficient de projets regroupés sur plusieurs champs ou à l’échelle mondiale, ce qui leur permet de bien connaître les procédures d’autorisation, de réutiliser les puits et les infrastructures et de simplifier les extensions de sites existants.
       
    • Le positionnement concurrentiel de ces entreprises est également renforcé par leurs capacités intégrées de bout en bout, qui associent développement, forage, ingénierie et exploitation à long terme. Ormat en est un exemple, avec son double rôle de fournisseur de technologies et d’exploitant de centrales, qui favorise un retour d’expérience rapide entre la conception des équipements et les performances sur le terrain. EDC s’appuie de même sur une gestion intégrée, le forage continu, des ajouts progressifs de centrales binaires et l’optimisation des champs afin de stabiliser la production et de prolonger la durée de vie des réservoirs. Cette intégration permet d’accroître la disponibilité des centrales, d’obtenir des profils de production prévisibles et d’améliorer la bancabilité des extensions futures.
       
    • En outre, ces développeurs de premier plan surpassent leurs concurrents grâce à des structures d’achat solides, à leur capacité à obtenir des financements et à la rapidité de leurs mises à niveau. Leurs antécédents éprouvés leur permettent de conclure des contrats d’achat d’électricité de longue durée et de réaliser avec davantage de fiabilité des ajouts de capacité par étapes, des rénovations et des programmes de renouvellement des équipements. Leur pouvoir de négociation auprès des fournisseurs et leurs méthodes de développement reproductibles accélèrent le passage du concept à l’exploitation commerciale, tout en renforçant leur résilience face aux délais d’approvisionnement en équipements, aux goulets d’étranglement liés au forage et aux difficultés d’intégration au réseau. Cette capacité éprouvée à mener les projets à bien leur confère un avantage concurrentiel décisif sur les développeurs géothermiques plus petits ou moins expérimentés à l’échelle mondiale.
       

    Entreprises du marché de l’énergie géothermique

    • Pertamina Geothermal Energy occupe une place importante en Indonésie en associant des centrales exploitées en propre à des actifs détenus dans le cadre d’opérations conjointes au sein de ses zones géothermiques.  L’entreprise indique exploiter directement 672 MW et gérer 1 205 MW dans le cadre de contrats d’exploitation conjointe, ce qui lui donne accès à plusieurs champs de vapeur en production et à différents partenaires.  Pour soutenir sa croissance, PGEO a recherché de nouvelles ressources, notamment dans la zone géothermique de Way Ratai avec Chevron. Le projet devrait passer par les étapes d’obtention des permis, d’exploration et de développement potentiel d’une centrale électrique, étoffant ainsi le portefeuille de projets au-delà des champs historiques.
       
    • Ormat’s présence sur le marché repose sur son intégration verticale, qui couvre la conception, la fabrication d’équipements, la réalisation de projets EPC, la détention d’actifs et l’exploitation et la maintenance, et soutient une implantation géothermique diversifiée.  L’entreprise indique disposer d’un portefeuille de production géothermique et solaire de 1,268 GW, réparti entre les États-Unis et plusieurs marchés internationaux.  Parmi ses activités récentes figurent la mise en exploitation commerciale de la centrale géothermique d’Ijen, d’une capacité de 35 MW, en Indonésie avec Medco, ainsi que la conclusion d’un accord EPC pour le projet Te Mihi Stage 2 de Contact Energy, d’une capacité de 101 MW, en Nouvelle-Zélande, renforçant la visibilité sur son carnet de commandes pluriannuel.
       
    • EDC maintient sa présence sur le marché en tant que premier exploitant géothermique des Philippines. L’entreprise exploite un portefeuille de 13 centrales géothermiques intégrées dans les régions de Leyte, Bicol, Negros et Mindanao, pour une capacité géothermique installée estimée à environ 1 189 MW.  Sa stratégie de croissance repose sur l’optimisation des champs par le forage et sur des ajouts modulaires qui préservent l’approvisionnement en vapeur des réservoirs matures.  La centrale géothermique de Tanawon, dans la province de Sorsogon, inaugurée en 2025, en est une illustration récente : elle augmente la production renouvelable de base et témoigne de la poursuite de l’exécution de son portefeuille de projets.
       
    • Star Energy Geothermal’s position repose sur trois grands actifs de Java occidental : Wayang Windu, Salak et Darajat, dont les capacités en exploitation déclarées s’élèvent respectivement à 227 MW, 377 MW et 271 MW.  Ce regroupement d’actifs favorise le partage d’infrastructures, les synergies opérationnelles et une solide production de base.  La dynamique récente des investissements est soutenue par l’annonce de Barito Renewables d’un programme de 346 millions de dollars américains visant à agrandir et à rénover des unités dans ces champs, afin d’ajouter de la capacité et d’améliorer progressivement le rendement des centrales.
       
    • La présence de Calpine’s sur le marché géothermique est dominée par The Geysers, dans le nord de la Californie. Ce complexe de 725 MW offre une échelle exceptionnelle, une longue expérience d’exploitation et une expertise approfondie de la gestion des réservoirs.  L’entreprise continue de prolonger la durée de vie et d’accroître la production de ses actifs grâce au forage et à la modernisation des systèmes de collecte, plutôt qu’à la construction de nouvelles installations sur des sites vierges.  Un signe récent de l’activité commerciale est le début, en juin 2025, des livraisons de MCE issues de la tranche d’expansion du développement supplémentaire de Calpine, qui montre comment l’entreprise transforme des améliorations sur des sites existants en approvisionnement contractuel ferme en électricité renouvelable.
       
    • Contact Energy maintient sa présence sur le marché néo-zélandais en associant un parc géothermique mature à la réalisation de grands projets de nouvelles centrales. Tauhara, sa plus récente centrale géothermique phare, a été officiellement inaugurée en novembre 2024 et est conçue pour atteindre 174 MW à pleine puissance, renforçant ainsi la production renouvelable garantie.  Sur le plan financier, la mise à jour de Contact pour l’exercice 2025 a souligné des résultats « portés par l’expansion géothermique », en faisant état d’une forte hausse de la production géothermique ainsi que d’actifs de gestion des risques.  La poursuite des projets de développement confirme le rôle central de la géothermie dans sa stratégie de résilience.
       

    Les principaux acteurs du marché de l’énergie géothermique sont :

    • Ansaldo Energia
    • Calpine
    • Contact Energy
    • Energy Development Corporation
    • Enel Green Power
    • Enertime
    • Exergy International
    • First Gen
    • Fuji Electric
    • GE Vernova
    • Halliburton
    • KenGen
    • Mitsubishi Heavy Industries
    • Ormat Technologies
    • Pertamina Geothermal Energy
    • Reykjavik Geothermal
    • SLB
    • Star Energy
    • Toshiba
    • Turboden
       

    Actualités du secteur de l’énergie géothermique

    • En juin 2025, le ministère de l’Énergie des Philippines a publié les avis d’attribution de la troisième vente aux enchères d’énergie verte, attribuant environ 30,887 MW de capacité géothermique pour une livraison entre 2025 et 2027. Les contrats attribués à EDC et Bac-Man Geothermal comprenaient le projet Tanawon et des ajouts de centrales binaires, intégrant pour la première fois la géothermie au mécanisme d’enchères. Ce résultat témoigne d’une voie vers la certitude des débouchés soutenue par les pouvoirs publics, tout en soulignant que l’état de préparation des projets et les conditions commerciales restent déterminants pour accroître la participation de la géothermie.
       
    • En février 2025, la Toscane a approuvé une prolongation de 20 ans des concessions géothermiques d’Enel Green Power, garantissant les droits d’exploitation jusqu’en 2046 et rétablissant la visibilité des investissements à long terme. Cette décision fait suite à des années d’incertitude concernant les concessions arrivant à expiration et vise à débloquer des mises à niveau et de nouveaux projets, notamment le plan d’investissement géothermique de plusieurs milliards d’euros qu’Enel avait précédemment présenté. Pour le marché italien, cette mesure réduit le risque réglementaire, favorise la modernisation des actifs matures et pourrait relancer un portefeuille de projets après une décennie marquée par une capacité nouvelle limitée.
       
    • En février 2025, Ormat Technologies et Medco Power ont annoncé la mise en exploitation commerciale de la première tranche de 35 MW de la centrale géothermique d’Ijen, dans l’est de Java, qui alimente le réseau de Java dans le cadre d’un contrat d’achat d’électricité (PPA) de 30 ans. Cette étape marque la création de la première centrale géothermique de l’est de Java et fait progresser un plan de développement plus vaste visant une capacité totale de 110 MW. Pour le marché, Ijen témoigne de la poursuite de la réalisation de projets finançables en Indonésie et renforce la confiance renouvelée des investisseurs dans le développement géothermique en Asie du Sud-Est.
       
    • En juillet 2024, Exergy International, leader des systèmes ORC géothermiques, s’est associé à RentCo Africa Ltd pour développer le projet géothermique Wellhead à Olkaria, au Kenya. L’entreprise fournira huit systèmes ORC et apportera une expertise technique de pointe, notamment sa technologie efficace de turbine à écoulement radial sortant, afin de contribuer à l’expansion des activités géothermiques de RentCo.
       

    Le rapport d’étude de marché sur l’énergie géothermique propose une analyse approfondie du secteur, avec des estimations et des prévisions de revenus (millions de dollars américains) et de capacité (MW) de 2022 à 2035, pour les segments suivants :

    Marché, par technologie

    • Binaire
    • Détente simple
    • Détente double
    • Détente triple
    • Vapeur sèche
    • Contre-pression

    Les informations ci-dessus sont fournies pour les pays suivants :

    • États-Unis
    • Mexique
    • Turquie
    • Islande
    • Italie
    • Allemagne
    • Chine
    • Philippines
    • Indonésie
    • Nouvelle-Zélande
    • Japon
    • Kenya
    • Éthiopie
    • Costa Rica
    • Salvador
    • Nicaragua
    • Guatemala
    • Reste du monde
Auteurs:  Ankit Gupta , Vishal Saini

Questions fréquemment posées (FAQs):

La taille du marché s’élevait à 66,9 milliards de dollars américains en 2025 et devrait afficher un taux de croissance annuel composé (TCAC) de 5,5 % jusqu’en 2035, sous l’effet de la hausse de la demande mondiale en énergie propre, des progrès du forage et des systèmes géothermiques améliorés, ainsi que de solides incitations gouvernementales et politiques climatiques.
Le marché de l’énergie géothermique devrait atteindre 109,6 milliards de dollars américains d’ici 2035, porté par le développement des systèmes géothermiques améliorés, l’essor des applications de chaleur industrielle et des réseaux de chaleur, ainsi que par l’augmentation des achats des services publics soutenus par la réglementation sur les principaux marchés.
La taille du marché devrait atteindre 67,9 milliards de dollars américains en 2026.
Le segment à flash simple détient une part de marché de 35,9 % en 2025 et devrait dépasser 41 milliards de dollars américains d’ici 2035, grâce à sa fiabilité éprouvée, à la simplicité de l’exécution EPC et à ses solides performances dans les champs hydrothermaux à haute température.
Le marché américain de l’énergie géothermique a atteint 15,5 milliards de dollars américains en 2025, porté par l’augmentation des investissements dans les énergies renouvelables, les avancées des procédures fédérales d’autorisation et les incitations gouvernementales en faveur du développement des énergies propres.
Les principales tendances comprennent le passage des systèmes géothermiques améliorés de la R&D aux démonstrations sur le terrain, la modernisation et l’augmentation de la puissance des installations existantes afin d’accroître plus rapidement les capacités, l’évolution progressive des politiques qui reconnaissent la géothermie comme un complément pilotable aux énergies renouvelables variables, ainsi que l’extension des programmes d’investissement publics en Asie et sur les marchés émergents.
Les principaux acteurs sont Ansaldo Energia, Calpine, Contact Energy, Energy Development Corporation, Enel Green Power, Enertime, Exergy International, First Gen, Fuji Electric, GE Vernova, Halliburton, KenGen, Mitsubishi Heavy Industries, Ormat Technologies, Pertamina Geothermal Energy, Reykjavik Geothermal, SLB, Star Energy, Toshiba et Turboden.

Méthodologie de recherche, sources de données et processus de validation

Ce rapport repose sur un processus de recherche structuré, fondé sur des échanges directs avec les acteurs du secteur, une modélisation propriétaire et des vérifications croisées rigoureuses. Il ne se limite pas à une recherche documentaire.

Notre processus de recherche en 6 étapes

  1. 1. Conception de l'étude et supervision par les analystes

    La méthodologie de recherche de GMI s'appuie sur l'expertise humaine, une validation rigoureuse et une transparence totale. Chaque résultat, analyse de tendance et prévision figurant dans nos rapports est élaboré par des analystes expérimentés qui comprennent les particularités de votre marché.

    Notre approche associe une vaste recherche primaire, menée par des échanges directs avec les acteurs et experts du secteur, à une recherche secondaire approfondie provenant de sources mondiales vérifiées. Nous appliquons une analyse quantitative des effets pour établir des prévisions fiables, tout en assurant la traçabilité des sources de données initiales jusqu'aux conclusions finales.

  2. 2. Recherche primaire

    La recherche primaire constitue le socle de notre méthodologie et contribue à près de 80 % de l'ensemble des conclusions. Elle repose sur des échanges directs avec les acteurs du secteur pour garantir la précision et la profondeur de l'analyse. Notre programme structuré d'entretiens couvre les marchés régionaux et mondiaux et recueille les contributions de cadres dirigeants, de directeurs et d'experts du domaine. Ces échanges apportent des perspectives stratégiques, opérationnelles et techniques, permettant des analyses équilibrées et des prévisions de marché fiables.

  3. 3. Exploration des données et analyse de marché

    L'exploration des données est une composante essentielle de notre processus de recherche et représente près de 20 % de la méthodologie globale. L'analyse des parts de chiffre d'affaires des principaux acteurs nous permet d'étudier la structure du marché, de repérer les tendances sectorielles et d'évaluer les facteurs macroéconomiques. Nous recueillons des données pertinentes auprès de sources payantes et gratuites afin de constituer une base de données fiable. Ces informations sont intégrées à la recherche primaire et à l'estimation de la taille du marché, puis validées auprès d'acteurs clés tels que les distributeurs, les fabricants et les associations professionnelles.

  4. 4. Estimation de la taille du marché

    Nous estimons la taille du marché selon une approche ascendante. Le point de départ est constitué des chiffres d'affaires recueillis directement lors des entretiens de recherche primaire, des volumes de production des fabricants et des statistiques d'installation ou de déploiement. Nous agrégeons ensuite ces données par marché régional pour obtenir une estimation mondiale ancrée dans l'activité réelle du secteur.

  5. 5. Modèle de prévision et principales hypothèses

    Chaque prévision documente explicitement :

    • ✓ Les principaux moteurs de croissance et leur impact supposé

    • ✓ Les facteurs de freinage et les scénarios d'atténuation

    • ✓ Les hypothèses réglementaires et le risque de changement des politiques

    • ✓ Les paramètres de la courbe d'adoption technologique

    • ✓ Les hypothèses macroéconomiques (croissance du PIB, inflation, taux de change)

    • ✓ La dynamique concurrentielle et les perspectives d'entrée et de sortie du marché

  6. 6. Validation et assurance qualité

    Lors des dernières étapes, des experts du domaine examinent manuellement les données filtrées afin de repérer les nuances et les erreurs de contexte que les systèmes automatisés pourraient manquer. Cette revue spécialisée ajoute un niveau essentiel d'assurance qualité et garantit que les données correspondent aux objectifs de l'étude et aux normes propres au domaine.

    Notre processus de validation à trois niveaux vise à garantir la fiabilité maximale des données :

    • ✓ Validation statistique

    • ✓ Validation par des experts

    • ✓ Confrontation à la réalité du marché

Confiance et crédibilité

10+
Années d'activité
Prestations régulières depuis la création
A+
Accréditation BBB
Normes professionnelles et satisfaction des clients
ISO
Qualité certifiée
Entreprise certifiée ISO 9001:2015
150+
Analystes de recherche
Présents dans plus de 20 secteurs d'activité
95%
Fidélisation des clients
Valeur d'une relation de cinq ans

Sources de données vérifiées

  • Publications professionnelles

    Revues sectorielles, publications professionnelles et médias spécialisés

  • Bases de données sectorielles

    Bases de données de marché propriétaires et tierces

  • Documents réglementaires déposés

    Archives des marchés publics et documents d'orientation politique

  • Recherche académique

    Études universitaires et rapports d'instituts spécialisés

  • Rapports d'entreprises

    Rapports annuels, présentations aux investisseurs et documents déposés

  • Entretiens avec des experts

    Cadres dirigeants, responsables des achats et spécialistes techniques

  • Archives de GMI

    Plus de 13 000 études publiées couvrant plus de 20 secteurs d'activité

  • Données commerciales

    Volumes d'importation et d'exportation, codes SH et données douanières

Paramètres étudiés et évalués

Chaque donnée de ce rapport est validée au moyen d'entretiens de recherche primaire, d'une véritable modélisation ascendante et de vérifications croisées rigoureuses. Découvrez notre processus de recherche →

Auteurs:  Ankit Gupta, Vishal Saini
Nous utilisons des cookies pour améliorer l'expérience utilisateur (politique de confidentialité)