
Autoren:
Preeti Wadhwani, Manish Verma
Kostenloses PDF herunterladen
Markt für intelligentes Flottenmanagement Größe und Anteil 2026-2035
Berichts-ID: GMI7429
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Kostenloses PDF herunterladen
Entdecken Sie unsere Lizenzoptionen:
Kostenloses PDF herunterladen

Markt für intelligentes Flottenmanagement
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
Markt für intelligentes Flottenmanagement
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße für intelligentes Flottenmanagement
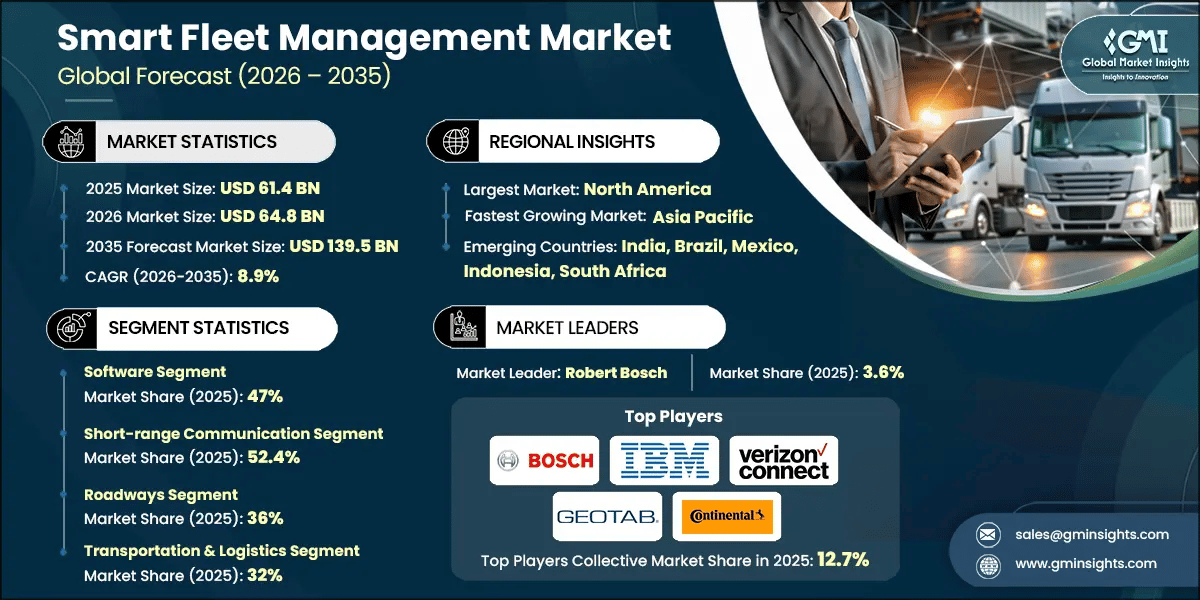
Der globale Markt für intelligentes Flottenmanagement wurde 2025 auf 61,4 Milliarden USD bewertet. Laut dem aktuellen Bericht von Global Market Insights Inc.[1]Verizon Connect, Verizon Connect Report Highlights Fleet Tech Adoption, ROI Gains and Safety Improvements, November 18, 2024, globenewswire.com wird erwartet, dass der Markt von 64,8 Milliarden USD im Jahr 2026 auf 139,5 Milliarden USD im Jahr 2035 wächst, bei einer jährlichen Wachstumsrate (CAGR) von 8,9 %.
Wichtigste Erkenntnisse zum Markt für intelligentes Flottenmanagement
Marktführer: Robert Bosch führte den Markt 2025 mit einem Marktanteil von über 3,6 % an.
Führende Unternehmen: Zu den fünf führenden Unternehmen in diesem Markt zählen Robert Bosch, IBM, Verizon Connect, Geotab, Continental, die 2025 gemeinsam einen Marktanteil von 12,7 % hielten.
Die Marktarchitektur entwickelt sich weg von der alleinstehenden Standortverfolgung. Hardware bleibt für die Fahrzeugvernetzung, Diagnostik, Videoüberwachung, Umwelterfassung und Datenerfassung erforderlich, doch die Software bestimmt zunehmend den betrieblichen Wert, der aus diesen Anlagen gewonnen wird. SaaS-Plattformen kombinieren Routenplanung, Compliance-Workflows, Fahrerschulungen, Wartungswarnungen und die Datenintegration mit Unternehmenssystemen. Diese Struktur begünstigt Anbieter, die Daten aus mehreren Quellen verwalten können, anstatt lediglich proprietäre Geräte für den Fahrzeugeinsatz zu liefern.
Der Markt bleibt stark fragmentiert. Die sieben genannten führenden Unternehmen vereinten 2025 einen Umsatzanteil von 8,45 %, während auf andere Anbieter 91,55 % entfielen. Die Anforderungen an Flotten unterscheiden sich erheblich nach Fahrzeugklasse, Transportmodus, Rechtsordnung, Netzabdeckung und branchenspezifischem Workflow. Daher stehen globale Plattformen im Wettbewerb mit regionalen Telematikspezialisten, an OEMs gebundenen Anbietern, Konnektivitätsunternehmen und vertikalen Softwareanbietern.
GMI-Analysteneinschätzung
Die prognostizierte Expansion des Marktes hängt zunehmend von der Tiefe des Einsatzes und nicht nur von der Anzahl der überwachten Fahrzeuge ab. In reifen Flottenmärkten geht die geschäftliche Entscheidung inzwischen über die Frage hinaus, ob Fahrzeuge vernetzt werden sollten. Betreiber bestimmen, welche betrieblichen Workflows, Sicherheitsfunktionen und Wartungsprozesse in eine gemeinsame Datenumgebung eingebettet werden können. Dieser Wandel unterstützt das schnellere Wachstum des Softwaresegments, da ein installiertes Gerät zusätzliche Anwendungen ermöglichen kann, ohne dass ein vollständiger Austauschzyklus der Hardware erforderlich ist.
Die Fragmentierung beseitigt den Wettbewerbsdruck nicht, sondern verändert seine Form. Flottenbetreiber arbeiten häufig weiterhin mit regionalen Anbietern zusammen, da diese Lieferanten mit den lokalen Vorschriften, Installationsnetzwerken, sprachlichen Anforderungen und Betriebsbedingungen vertraut sind. Globale Anbieter müssen daher Interoperabilität, Compliance-Kompetenz und einen messbaren Workflow-Nutzen nachweisen, um etablierte Anbieter zu verdrängen. Eine Konsolidierung kann diesen Prozess beschleunigen, insbesondere wenn eine Übernahme einen etablierten Kundenstamm und lokale operative Fähigkeiten einbringt.
Wichtigste Wachstumstreiber
Echtzeit-Transparenz über die Flotte
Die Echtzeit-Transparenz hat sich von einer passiven Ortungsfunktion zu einem Instrument der betrieblichen Steuerung entwickelt. Verizon Connect berichtete, dass 87 % der befragten Unternehmen in den USA GPS-Ortungslösungen einsetzten, während 47 % der Befragten innerhalb eines Jahres einen positiven Return on Investment durch Flottentechnologie meldeten. Der praktische Nutzen besteht darin, auf Lieferabweichungen, Fahrzeugfehler, Routenunterbrechungen oder unsicheres Fahrverhalten reagieren zu können, solange noch Maßnahmen ergriffen werden können.
Der Nutzen ist dort am größten, wo Dispositionsentscheidungen die Auslastung von Anlagen oder die Zuverlässigkeit von Dienstleistungen beeinflussen. Frachtführer im Komplettladungsverkehr, Außendienstorganisationen, Lieferflotten und öffentliche Betreiber nutzen Telematikdaten, um die Unsicherheit zwischen der geplanten und der tatsächlichen Fahrzeugaktivität zu verringern. Sobald eine Flotte eine vernetzte Transparenz eingeführt hat, können zusätzliche Anwendungen wie Videosicherheit, Wartungsabläufe und Kundenbenachrichtigungen auf derselben Datenbasis bereitgestellt werden, wodurch die Durchdringungsraten zusätzlicher Software steigen.[2]U.S. Department of Energy, Fuel Economy in the United States, energy.gov
Optimierung der Kraftstoffkosten
Das Management der Kraftstoffeffizienz bleibt ein greifbarer Ansatzpunkt für Investitionen in Flottentechnologie. Das US-Energieministerium gibt an, dass eine aggressive Fahrweise die Kraftstoffeffizienz bei Autobahngeschwindigkeiten um bis zu 33 % verringern kann. Der North American Council for Freight Efficiency meldete in seiner Studie von 2024 eine durchschnittliche Kraftstoffeffizienz von 7,77 Meilen pro Gallone bei den teilnehmenden Flotten und identifizierte Technologien zur Effizienzsteigerung von Flotten als einen Faktor für die erzielten Fortschritte.
Telematik überführt diese Chance in einen betrieblichen Prozess. Plattformen können Leerlauf, starkes Beschleunigen, Geschwindigkeitsüberschreitungen, Abweichungen von der Route und wartungsbedingte Zustände erkennen, die mit einem übermäßigen Verbrauch verbunden sind. Die Einsparungen hängen von Fahrzeugtyp, Routenprofil, Kraftstoffpreisen und der konsequenten Umsetzung durch das Management ab, doch der kommerzielle Mechanismus ist einheitlich: Das System wandelt verstreute Informationen zum Verhalten von Fahrern und Fahrzeugen in Ausnahmen um, die Dispositions- und Sicherheitsteams bearbeiten können. Dadurch entsteht ein umfassenderer Renditefall, da dieselben Maßnahmen auch das Unfallrisiko und den Verschleiß der Ausrüstung verringern können.
Sicherheits- und Compliance-Vorschriften
Regulatorische Verpflichtungen schaffen in mehreren bedeutenden Flottenmärkten eine verbindliche technologische Grundlage. In den Vereinigten Staaten müssen Betreiber, die den Vorschriften zu den Lenk- und Arbeitszeiten unterliegen, gemäß den ELD-Anforderungen der Federal Motor Carrier Safety Administration elektronische Protokollierungsgeräte verwenden, um Angaben zum Dienststatus aufzuzeichnen. Die zugrunde liegende endgültige Regelung wurde im Dezember 2015 veröffentlicht, und der Compliance-Rahmen machte elektronische Aufzeichnungen zu einer grundlegenden Anforderung für die betroffenen gewerblichen Flotten.
Die europäischen Anforderungen erweitern den Compliance-Rahmen von den Lenkzeiten der Fahrer auf die vernetzte Sicherheit und die Governance von Fahrzeugdaten. Die Verordnung (EU) Nr. 165/2014 regelt die Nutzung von Fahrtenschreibern im Straßenverkehr. Die Verordnung (EU) 2019/2144 führte zusätzliche Sicherheitsanforderungen für die Typgenehmigung ein, darunter Maßnahmen im Zusammenhang mit der Ereignisdatenspeicherung und Fahrerassistenzsystemen. Das EU-Datengesetz (EU Data Act) wurde im September 2025 anwendbar und legt für den Zugriff auf und die Nutzung von Daten, die von vernetzten Produkten einschließlich Fahrzeugen erzeugt werden, relevante Regeln fest. Diese Vorschriften erhöhen den Wert von Anbietern, die authentifizierte Daten, Berichtsabläufe und Sicherheitsverpflichtungen über mehrere Rechtsordnungen hinweg verwalten können.
Die brasilianische Resolution 938/2022 legt Anforderungen und Standards für Fahrtenschreiber in den entsprechenden Straßenfahrzeugen fest. Solche Anforderungen sind relevant, weil sie eine durch Compliance getragene Begründung für vernetzte Ausrüstung schaffen, woraufhin Flottenbetreiber kommerzielle Anwendungen wie Wartungs-, Routen- und Fahrleistungsmanagement ergänzen können.[3]North American Council for Freight Efficiency, 2024 Fleet Fuel Study, fleetowner.com
Wachstum des E-Commerce und der Zustellung auf der letzten Meile
Die Zustellung auf der letzten Meile erhöht die Kosten einer mangelhaften Flottenkoordination. Eine hohe Haltestellendichte, enge Lieferzeitfenster, Ausnahmen bei fehlgeschlagenen Zustellungen, Anforderungen an Zustellnachweise und Verpflichtungen zur Information der Kunden erfordern mehr als nur regelmäßige Standortaktualisierungen. Der Einzelhandel und der E-Commerce stellen daher die am schnellsten wachsende Endanwendungskategorie dar und sollen bis 2035 mit einer jährlichen Wachstumsrate (CAGR) von etwa 11,8 % expandieren.
Für diese Betreiber wirken sich die Routenoptimierung und Dispositionstools sowohl auf die Fahrzeugproduktivität als auch auf die Servicequalität aus. Eine Plattform, die Aufträge neu zuweisen, verspätete Ankünfte erkennen und den Fahrerstatus mit kundenseitigen Systemen verknüpfen kann, ist wertvoller als ein einfacher Ortungsdienst. Daraus ergibt sich ein Nachfrageprofil, das auf integrierter Software, APIs und Workflow-Automatisierung beruht und nicht allein auf dem Gerät.
Wichtigste Hemmnisse
Hohe anfängliche Implementierungskosten
Die anfängliche Implementierung bleibt für kleinere Fuhrparks und Organisationen mit gemischten oder älteren Fahrzeugbeständen schwierig. Die Einführung eines vernetzten Fuhrparks kann Geräte, Kameras, Sensoren, Installation, Mobilfunkdienste, Systemkonfiguration, Integrationen, Fahrerschulungen und eine Neugestaltung der betrieblichen Prozesse erfordern. Die wirtschaftliche Begründung lässt sich für einen großen Fuhrpark in der Regel leichter erbringen, da sich feste Implementierungskosten auf mehr Fahrzeuge und betriebliche Einsparungen verteilen lassen.
Die Integration stellt häufig das nachhaltigere Hemmnis dar. Telematiksysteme müssen mit Fahrzeugschnittstellen, Transportmanagementsystemen, Wartungsanwendungen, Lohnabrechnungsprozessen und Kundenplattformen verbunden werden. Eine kostengünstige Geräteimplementierung kann den erwarteten Nutzen verfehlen, wenn dem Fuhrpark das Personal oder die Prozessreife fehlt, um Warnmeldungen in Maßnahmen umzusetzen. Dies begünstigt insbesondere im mittleren Marktsegment eine schrittweise Implementierung, Managed Services und modulare SaaS-Angebote.
Datenschutz- und Cybersicherheitsrisiken
Vernetzte Fuhrparks erfassen präzise Standort-, Fahrzeugzustands-, Fahrerverhaltens- und Kundenlieferdaten. In einigen Anwendungen verarbeiten sie außerdem Video- oder sicherheitsbezogene Daten. Die CISA identifizierte in der Empfehlung ICSA-24-093-01 eine Schwachstelle zur Remotecodeausführung, die ein elektronisches Fahrtenbuchgerät betraf. Dies verdeutlicht, dass vernetzte Fuhrparkgeräte ein Sicherheitsrisiko darstellen können, wenn Authentifizierungs- und Patch-Kontrollen unzureichend sind. [4]Federal Motor Carrier Safety Administration, Electronic Logging Devices, fmcsa.dot.gov
Cybersicherheit ist zudem ein Beschaffungsthema. Das US-Energieministerium stuft Cybersicherheit als wesentlichen Prüfpunkt für Systeme und Technologien vernetzter Fuhrparks des Bundes ein. Käufer bewerten vor der Freigabe einer Plattform zunehmend die Gerätesicherheit, Verfahren für Softwareaktualisierungen, Datentrennung, Zugriffskontrollen, die Reaktion auf Vorfälle und die Integrationsarchitektur. Kleinere Anbieter müssen möglicherweise mit längeren Verkaufszyklen rechnen, wenn sie keine Kontrollen nachweisen können, die für die IT von Unternehmen und regulierte Betriebsumgebungen geeignet sind.
Ansicht der GMI-Analysten
Treiber und Hemmnisse prägen die Architektur der Einführung stärker, als sie bestimmen, ob Fuhrparks überhaupt digitalisiert werden. Vorschriften und Erwartungen an das Serviceniveau schaffen einen grundlegenden Bedarf an vernetzten Daten, während Vorteile bei Kraftstoffverbrauch, Sicherheit und Auslastung die wirtschaftliche Begründung stärken. Die zentrale kommerzielle Frage ist, wie Fuhrparkbetreiber diese Fähigkeiten implementieren werden: durch eine umfangreiche, im Voraus finanzierte Ausstattungsimplementierung, ein schrittweises Abonnementmodell oder eine Managed-Service-Vereinbarung, die den internen Implementierungsaufwand reduziert.
Cybersicherheit hat sich zu einem Differenzierungsmerkmal mit direkten Auswirkungen auf die Wettbewerbspositionierung entwickelt. Eine Flottenplattform ist keine isolierte Software; sie ist mit Fahrzeugen, Geräten, Fahrern, Dispositionssystemen und häufig auch Kundendaten verknüpft. Anbieter, die ein zuverlässiges Gerätemanagement mit ausgereiften Datenkontrollen kombinieren, können Genehmigungszyklen in Unternehmen verkürzen und komplexere Kunden gewinnen. Anbieter, die Sicherheit als nachträglichen Zusatz betrachten, riskieren, auf weniger komplexe Implementierungen beschränkt zu bleiben, selbst wenn ihre Ortungsfunktionen vergleichbar sind.
Segmentanalyse des Marktes für intelligentes Flottenmanagement
Nach Komponente
Hardware entfällt auf etwa 20,9514 Milliarden USD beziehungsweise 34,1 % des Marktumsatzes im Jahr 2025 und wird voraussichtlich bis 2035 mit einer jährlichen Wachstumsrate (CAGR) von etwa 7,2 % wachsen. Die Kategorie umfasst Ortungsgeräte, Telematikgeräte, Sensoren, Ferndiagnose, Kommunikationsgeräte und weitere mit Fahrzeugen verbundene Ausrüstung.[5]Federal Register, Electronic Logging Devices and Hours of Service Supporting Documents, December 16, 2015, govinfo.gov Hardware bleibt für die Datenerfassung unverzichtbar, doch die niedrigere Wachstumsrate spiegelt den stärkeren Preiswettbewerb bei grundlegenden Ortungs- und Konnektivitätsfunktionen wider.
Software ist mit etwa 28,9092 Milliarden USD beziehungsweise 47,1 % des Umsatzes im Jahr 2025 die größte Komponentenkategorie und wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von etwa 10,3 % expandieren. Fahrzeugortung, Routenoptimierung, Compliance und Berichterstattung sowie verwandte Anwendungen werden zunehmend über einheitliche SaaS-Plattformen betrieben. Samsara meldete, dass seine Connected Operations Platform im Geschäftsjahr 2025 mehr als 14 Billionen Datenpunkte verarbeitete, was den Umfang veranschaulicht, in dem Flottenplattformen Betriebsdaten für Anwendungen in den Bereichen Sicherheit, Wartung und Arbeitsabläufe nutzen. Das Softwarewachstum spiegelt die Möglichkeit wider, einer bestehenden Flottendatenumgebung Anwendungen hinzuzufügen, ohne die Kosten für Installationen vor Ort zu vervielfachen.
Auf Dienstleistungen entfallen im Jahr 2025 etwa 11,5264 Milliarden USD; bis 2035 wird für diesen Bereich eine jährliche Wachstumsrate (CAGR) von etwa 8,0 % erwartet. Zu den professionellen Dienstleistungen zählen Beratung und Integration, Anpassung sowie Systemimplementierung. Managed Services umfassen Fernüberwachung, Support und Wartung. Die Nachfrage nach Dienstleistungen bleibt dort erheblich, wo Flotten eine Integration mehrerer Systeme, lokale Unterstützung bei der Installation, betriebliche Schulungen oder die ausgelagerte Auswertung komplexer Telematikdaten benötigen.
Nach Konnektivitätstechnologie
Auf Konnektivität mit kurzer Reichweite entfallen etwa 32,14227 Milliarden USD beziehungsweise 52,4 % des Umsatzes im Jahr 2025. Bluetooth, WLAN, NFC und ähnliche Technologien bleiben für die Zusammenführung von Sensordaten, die Fahreridentifikation und die Kommunikation an Depots von Bedeutung. Ihre Marktführerschaft spiegelt die breite Nutzung bereits installierter Geräte wider, insbesondere dort, wo Daten lokal erfasst werden können, bevor sie an eine Cloud-Plattform übertragen werden.
Auf Konnektivität mit großer Reichweite entfallen etwa 18,72919 Milliarden USD beziehungsweise 30,5 % des Umsatzes im Jahr 2025; bis 2035 wird ein Wachstum mit einer jährlichen Wachstumsrate (CAGR) von etwa 10,4 % erwartet. Mobilfunk, LPWAN und Satellitenkommunikation ermöglichen die kontinuierliche Fahrzeugüberwachung in städtischen, grenzüberschreitenden, abgelegenen, maritimen und industriellen Betriebsumgebungen. Diese Kategorie gewinnt an Bedeutung, wenn Live-Videos, Over-the-Air-Updates, Ferndiagnosen und ausnahmebasierte Disposition eine kontinuierliche Konnektivität statt einer regelmäßigen Synchronisierung erfordern.[6]European Parliament and Council, Regulation (EU) No 165/2014 on Tachographs in Road Transport, eur-lex.europa.eu
Hybride Konnektivität trägt mit einem Umsatz von rund 10,5156 Milliarden USD bzw. 17,1 % zum Umsatz im Jahr 2025 bei und weist eine CAGR von rund 8,8 % auf. Hybride Architekturen kombinieren lokale Konnektivität mit Mobilfunk-, WLAN- oder Satellitenübertragung auf Grundlage der Abdeckung, der Dringlichkeit der Daten und der Kosten. Sie sind insbesondere für Flotten relevant, die Gebiete mit wechselnder Netzabdeckung durchqueren oder für priorisierte Ereignisse redundante Kommunikationswege benötigen.
Nach Verkehrsträger
Der Straßenverkehr ist das größte Segment nach Verkehrsträger und erzielt 2025 einen Umsatz von rund 22,1607 Milliarden USD bei einem Anteil von 36,1 %. Für das Segment wird ein Wachstum mit einer CAGR von rund 9,4 % prognostiziert. Die Einhaltung der Lenk- und Arbeitszeitvorschriften, das Kraftstoffmanagement, die Fahrersicherheit, die Routenplanung und die Transparenz bei Lieferungen schaffen eine breite Anwendungsbasis für Straßenverkehrsflotten. Die ELD-Konformität bietet betroffenen US-amerikanischen Transportunternehmen zudem eine Grundlage für vernetzte Daten, auf der sie zusätzliche operative Instrumente einsetzen können. [7]European Parliament and Council, Regulation (EU) 2019/2144 on Type-Approval Requirements for Motor Vehicles, eur-lex.europa.eu
Der Seeverkehr entfällt mit rund 14,3646 Milliarden USD bzw. 23,4 % auf den Umsatz im Jahr 2025 und soll mit einer CAGR von rund 8,6 % wachsen. Maritime Anwendungsfälle legen größeren Wert auf Fernkommunikation, Transparenz während der Fahrt, Kraftstoffmanagement, Anlagenüberwachung und die Koordination mit Häfen. Die Notwendigkeit, außerhalb einer kontinuierlichen terrestrischen Netzabdeckung zu operieren, macht Langstrecken- und hybride Architekturen relevanter als bei Flotten in dicht besiedelten städtischen Gebieten.
Der Luftverkehr repräsentiert rund 17,2498 Milliarden USD bzw. 28,1 % des Umsatzes im Jahr 2025 und ist mit einer CAGR von rund 10,5 % die am schnellsten wachsende Kategorie nach Verkehrsträger. Bodenabfertigungsflotten an Flughäfen benötigen eine präzise Verfügbarkeitssteuerung der Anlagen, eine planmäßige Wartung und eine operative Koordination in zeitkritischen Umgebungen. Flottensysteme für die Luftfahrt erzielen zudem einen höheren Softwarewert, wenn Wartungs- und Compliance-Prozesse eng mit der Einsatzbereitschaft der Anlagen verknüpft sind.
Der Schienenverkehr entfällt mit rund 7,612 Milliarden USD bzw. 12,4 % auf den Umsatz im Jahr 2025 und weist eine CAGR von rund 3,1 % auf. Die feste Infrastruktur schränkt den Spielraum für eine dynamische Routenoptimierung im Vergleich zum Straßenverkehr ein. Der Wert konzentriert sich stattdessen auf die Verfügbarkeit des rollenden Materials, die Wartungsplanung, die Anlagennutzung und die operative Koordination.
Nach Endverbrauchsbranche
Transport und Logistik ist das größte Endverbrauchssegment und repräsentiert rund 19,8526 Milliarden USD bzw. 32,3 % des Umsatzes im Jahr 2025.[9]Brazilian Ministry of Transport, Resolution 938/2022, gov.br Für die Kategorie wird eine CAGR von rund 9,8 % prognostiziert, da Transportunternehmen und Logistikanbieter Compliance-Management mit Prozessen für Kraftstoff, Sicherheit, Wartung und Transparenz für Verlader kombinieren.
Auf den Einzelhandel und den E-Commerce entfallen 2025 rund 8,3671 Milliarden USD; zugleich weist dieser Bereich mit einer CAGR von rund 11,8 % das höchste Wachstum unter den Endverbrauchsbranchen auf. Das Wachstum wird durch dichte Lieferabläufe unterstützt, bei denen die Disposition in Echtzeit und die Anpassung von Routen für die Leistungserbringung entscheidend sind.
Das Gesundheitswesen und die Notfalldienste repräsentieren rund 6,0098 Milliarden USD bzw. 9,8 % des Umsatzes im Jahr 2025 und weisen eine CAGR von rund 9,3 % auf. Die Disposition von Notfalleinsätzen, die Überwachung der Kühlkette, der Nachweis der Verwahrung und die Kontrolle der Reaktionszeiten erhöhen den Wert zuverlässiger Standort- und Zustandsdaten.
Der Öl- und Gassektor trägt 2025 mit rund 6,8385 Milliarden USD zum Umsatz bei und soll mit einer CAGR von rund 5,4 % wachsen. Abgelegene Betriebsstandorte, Anforderungen an die Arbeitssicherheit und der Bedarf an Anlagenschutz stützen die Nachfrage, während Investitionszyklen die Technologieinvestitionen dämpfen können.
Auf das Baugewerbe und den Bergbau entfallen rund 6,55 Milliarden USD bzw. 10,7 % des Umsatzes im Jahr 2025; die CAGR beträgt rund 8,0 %. Das Segment benötigt robuste vernetzte Ausrüstung, eine Überwachung der Auslastung, Geofencing, eine planmäßige Wartung und Kommunikationstechnologien, die für schwierige Betriebsumgebungen geeignet sind.
Außendienstleistungen entsprechen 2025 ungefähr 5,1933 Milliarden USD und werden voraussichtlich mit einer CAGR von ungefähr 9,6% wachsen. Wert entsteht, wenn Flottendaten mit Systemen für Arbeitsaufträge, Termine, Techniker und Kundenservice verbunden werden.
Der staatliche und öffentliche Sektor trägt ungefähr 4,3708 Milliarden USD beziehungsweise 7,1% zum Umsatz im Jahr 2025 bei und weist eine CAGR von ungefähr 6,4% auf. Beschaffungszyklen und Budgetbeschränkungen können die Implementierung verlangsamen, obwohl Schulbusse, Transitflotten, Kommunalfahrzeuge und Anlagen der öffentlichen Sicherheit umfangreiche Anforderungen an Compliance und Sicherheit erfüllen müssen.
Sonstige Anwendungen, darunter Landwirtschaft, Miet- und gemeinsam genutzte Fahrzeuge sowie kleinere Spezialflotten, entsprechen 2025 ungefähr 6,348 Milliarden USD und werden voraussichtlich mit einer CAGR von ungefähr 4,6% wachsen.
Analystenperspektive von GMI
Die Segmentökonomie begünstigt Plattformen, die den pro verbundenem Asset generierten Wert steigern können. Hardware schafft den Zugang zum Fahrzeug, doch Software erschließt die wiederkehrende Geschäftschance, indem sie diesen Zugang in Arbeitsabläufe für Disposition, Compliance, Wartung und Sicherheit umwandelt. Die Unterschiede bei den Wachstumsraten der Komponenten zeigen, dass Flottenbetreiber Systeme zunehmend anhand operativer Ergebnisse und der Integrationsbreite bewerten und nicht allein anhand der Gerätespezifikationen.
Die Konnektivität über große Entfernungen und das Softwarewachstum sind miteinander verbunden. Permanente Mobilfunk- und Satellitenkommunikation ermöglicht es Plattformen, zeitkritische Signale zu verarbeiten, darunter Ferndiagnosen, Sicherheitsereignisse und dynamische Routeninformationen. Diese Fähigkeit ist besonders in Segmenten relevant, in denen verzögerte Informationen messbare Kosten verursachen, etwa bei der Zustellung auf der letzten Meile, im industriellen Betrieb an abgelegenen Standorten, bei maritimen Flotten und in der Flughafenunterstützung. Anbieter, die eine ausfallsichere Konnektivität bereitstellen und gleichzeitig die Kosten der Datenübertragung kontrollieren können, sind besser positioniert, um diese komplexeren Implementierungen zu bedienen.
[10]
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
Kostenloses PDF herunterladen
Der nordamerikanische Markt profitiert von der hohen Dichte kommerzieller Flotten, der etablierten Nutzung von Telematik und bundesweiten Compliance-Anforderungen für betroffene Transportunternehmen. Das Clean Truck Check-Programm Kaliforniens führt eine besondere Anforderung zur Emissionsüberwachung für Schwerlastflotten ein. Zonar erhielt im Juli 2024 im Rahmen dieses Programms den ersten Executive Order des California Air Resources Board für ein kontinuierlich verbundenes ferngesteuertes On-Board-Diagnoseprüfgerät. Solche Anforderungen schaffen Chancen für Anbieter, die die Emissions-Compliance in umfassendere Flottenprozesse integrieren können.
Europa
Europa entspricht 2025 ungefähr 15,72737 Milliarden USD beziehungsweise 25,6% des weltweiten Umsatzes und wird voraussichtlich mit einer CAGR von ungefähr 8,4% wachsen. Deutschland ist der führende europäische Teilmarkt, gefolgt vom Vereinigten Königreich, Frankreich, Italien, Spanien, den nordischen Ländern, Russland, Polen und Rumänien. Das regulatorische Umfeld der Region unterstützt die Nachfrage nach authentifizierten Fahrzeugdaten, Tachografenmanagement, Sicherheitssystemen und Funktionen im Bereich der Cybersicherheit.
Europäische Flottenbetreiber stehen vor einer komplexen grenzüberschreitenden Compliance, wodurch der Wert interoperabler Software und lokalisierter Unterstützung bei der Berichterstattung steigt. Die kommerzielle Chance liegt weniger in der erstmaligen Einführung von Ortungssystemen als vielmehr im Ersatz fragmentierter Systeme, in der Integration von OEM- und Aftermarket-Daten sowie in der Verwaltung von Transport-, Sicherheits- und Datenzugriffsverpflichtungen über eine gemeinsame Betriebsplattform.
Asien-Pazifik
Der Asien-Pazifik-Markt beläuft sich 2025 auf etwa 12,36336 Milliarden USD beziehungsweise 20,1 % des weltweiten Marktumsatzes und wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von etwa 11,0 % wachsen. Auf China entfallen etwa 58,9 % des regionalen Umsatzes; für das Land wird eine CAGR von etwa 11,4 % prognostiziert. Indien, Japan, Südkorea, ANZ, Vietnam, Indonesien und die Philippinen bilden den verbleibenden regionalen Markt.
Die Region vereint große Bestände an Nutzfahrzeugen mit einer uneinheitlichen Technologieakzeptanz. Die Größe des chinesischen Marktes unterstützt den Einsatz vernetzter Flotten in Logistik und Industrie, während Indien und Südostasien erhebliches Potenzial für eine zunehmende Einführung bieten, da Logistiknetzwerke und digital unterstützte Lieferprozesse wachsen. Anbieter müssen den Funktionsumfang gegen die Preissensibilität und lokale Anforderungen an die Implementierung abwägen; ein Unternehmensmodell aus Nordamerika oder Europa kann nicht ohne Anpassungen an Konnektivität, Installation, Sprache und kommerzielle Unterstützung übertragen werden.
Lateinamerika
Der lateinamerikanische Markt wird 2025 auf etwa 4,42601 Milliarden USD geschätzt und macht 7,2 % des weltweiten Umsatzes aus. Es wird prognostiziert, dass er mit einer CAGR von etwa 6,2 % wachsen wird. Auf Brasilien entfallen etwa 36,5 % des regionalen Umsatzes; für das Land wird eine CAGR von etwa 7,0 % prognostiziert. Mexiko und Argentinien stellen zusätzliche Märkte für Flottenmanagement mit unterschiedlichen regulatorischen, infrastrukturellen und betrieblichen Bedingungen dar.
Der brasilianische Rahmen für Fahrtenschreiber unterstützt vernetzte Compliance-Anwendungen. In der gesamten Region können Flottensicherheit und Ladungsschutz kommerziell ebenso wichtig sein wie die Kraftstoffoptimierung, insbesondere auf risikoreicheren Routen und bei bestimmten Anlagekategorien. Die schwankende Konnektivität außerhalb großer Korridore erhöht den Wert hybrider Systeme, kann jedoch auch die Implementierungs- und Servicekosten steigern.
Nahost und Afrika
Der Markt im Nahen Osten und in Afrika wird 2025 auf etwa 3,41926 Milliarden USD geschätzt und macht 5,6 % des weltweiten Umsatzes aus. Auf die VAE entfallen etwa 32,9 % des regionalen Umsatzes; für das Land wird eine CAGR von etwa 4,2 % prognostiziert. Südafrika und Saudi-Arabien sind weitere wichtige Märkte.
Die Nachfrage konzentriert sich auf große Logistikunternehmen sowie öffentliche, Energie- und Industrieunternehmen, insbesondere in den GCC-Märkten und in Südafrika. Flottenmanagementlösungen müssen große Betriebsentfernungen, eine schwankende Netzabdeckung, die Sicherheit von Anlagen und die Sicherheit an abgelegenen Standorten berücksichtigen. Die niedrigere Wachstumsrate der Region ist auf die uneinheitliche Durchsetzung regulatorischer Vorgaben, eine große Zahl preissensibler kleinerer Flotten und Infrastrukturbedingungen zurückzuführen, die eine kontinuierliche Datenkonnektivität erschweren.
Einschätzung der GMI-Analysten
Die regionalen Wachstumsraten spiegeln Unterschiede bei der Flottenwirtschaftlichkeit und der regulatorischen Durchsetzung wider, nicht nur bei der Technologieverfügbarkeit. Nordamerika und Europa verfügen über eine umfangreiche installierte Basis und weitreichende Compliance-Verpflichtungen, was höherwertige Upgrades bei Software, Videosicherheit, Datenintegration und Cybersicherheit unterstützt. Der Asien-Pazifik-Raum weist das stärkste Wachstumsprofil auf, da er die groß angelegte Expansion der Logistik mit erheblichem Spielraum für die Digitalisierung in einer ersten und zweiten Welle verbindet.
Ein differenziertes Marktbearbeitungsmodell ist erforderlich. Reife Regionen honorieren Interoperabilität, die Integration in Unternehmenssysteme und umfassende Compliance-Kompetenz. Im asiatisch-pazifischen Raum sind skalierbare Bereitstellungen, lokaler Support und wirtschaftlich zugängliche Servicestufen gleichermaßen wichtig. Lateinamerika und die MEA-Region erfordern von den Anbietern, Konnektivitätslücken und sicherheitsgetriebene Anwendungsfälle zu berücksichtigen. Dadurch sind resiliente Kommunikationslösungen und lokal glaubwürdiger operativer Support wertvoller als ein standardisiertes globales Produkt allein.
Marktanteil und Wettbewerbslandschaft im Markt für intelligentes Flottenmanagement
Der Markt für intelligentes Flottenmanagement ist strukturell fragmentiert. Der größte offengelegte Anbieter, Robert Bosch GmbH, vereint 2,37 % des Marktumsatzes im Jahr 2025 auf sich, während die sieben größten namentlich genannten Unternehmen zusammen 8,45 % ausmachen. Der von anderen Anbietern gehaltene Anteil von 91,55 % zeigt, dass regionale Spezialisten, Fahrzeughersteller, Konnektivitätsanbieter, vertikale Softwareunternehmen und lokale Installationsnetzwerke weiterhin eine wichtige Rolle spielen.
Marktanteil nach Unternehmen, 2025
Globale Unternehmen
Cisco Systems ist über Netzwerk-, Edge- und Cybersicherheitstechnologien vertreten, die in Kommunikationsarchitekturen für Flotten eingesetzt werden. Continental liefert Systeme für Nutzfahrzeuge und hat seine direkte Präsenz im Flotten-Softwaregeschäft nach dem Verkauf von Zonar Systems verringert. Denso trägt mit Automobilelektronik und Komponenten für vernetzte Fahrzeuge zur Unterstützung der Telematikbereitstellung durch Erstausrüster bei. General Motors bietet gewerblichen Flottenkunden über OnStar vernetzte Fahrzeugdienste an.
Die Beteiligung von IBM am Flottenmanagement steht im Zusammenhang mit Kompetenzen in den Bereichen Enterprise Asset Management und Software für vernetzte Fahrzeuge. Infineon Technologies liefert Halbleiter-, Konnektivitäts- und Sicherheitskomponenten für Telematik-Hardware. Magellan und Trimble Navigation bedienen Transportbetriebe mit Routing-, Workflow- und Technologien für vernetzte Flotten. Robert Bosch verbindet seine Expertise in automobilen Systemen mit Anwendungen für Flottenwartung und vernetzte Dienste. Bosch führte im Juli 2025 seine Plattform FleetME für das Flottenwartungsmanagement ein. Siemens verfügt über eine stärkere Position bei Flottenanwendungen für Mobilität, Schienenverkehr, Industrie und Infrastruktur. Zonar Systems konzentriert sich weiterhin auf Flottenzustand, Sicherheit, Compliance sowie auf den öffentlichen Personennahverkehr und staatlich ausgerichtete Flottenanwendungen.
Regionale Unternehmen
MiX Telematics wurde nach dem Unternehmenszusammenschluss im April 2024 zu einer hundertprozentigen Tochtergesellschaft von Powerfleet. Die Transaktion erweiterte die Präsenz von Powerfleet im Bereich KIoT-Software für mobile Anlagen und stärkte die internationale Präsenz des Unternehmens im Flottenmanagement. Samsara bedient Kunden im Bereich vernetzter Betriebsabläufe mit einer Plattform für Flottenmanagement, Videosicherheit, Ausrüstung und Workflow-Anwendungen; das Unternehmen meldete im Geschäftsjahr 2025 einen Umsatz von 1,2492 Milliarden USD.
Teletrac Navman bietet Telematikdienste für Straßenverkehrs- und Baufahrzeugflotten an und berichtete, dass 96 % der Befragten seiner Umfrage aus dem Jahr 2024 konkrete Einsparungen durch Telematik feststellten. Omnitracs konzentriert sich auf Workflow-Lösungen für den Straßengüterverkehr, die Integration in das Transportmanagement und Compliance-Anwendungen. Fleet Complete bietet Lösungen für das Flotten- und Außendienstmanagement in den Bereichen Transport, Bauwesen und Dienstleistungen. Hitachi ist in den Bereichen Mobilität, Schienenverkehr und industrielle Systeme tätig. Powerfleet bietet Technologien für das Flotten- und Management mobiler Anlagen, während die Plattform Wialon von Gurtam Flottendienstleister mit einem White-Label-Betriebsmodell unterstützt.
Aufstrebende Unternehmen
Azuga konzentriert sich auf Flottenverfolgung, Fahrersicherheit, Compliance sowie auf Telematikanwendungen im Versicherungsbereich. CalAmp bietet Telematik-Hardware, Videoanwendungen und abonnementbasierte Ortungsdienste an; das Unternehmen meldete für das Kalenderjahr 2024 einen Umsatz von 197 Millionen USD. Noregon ist auf Diagnostik für Nutzfahrzeuge, Wartungs-Workflows und prädiktive Analysen spezialisiert. Zubie bietet eine Plug-and-Play-Flottenverfolgung für kleinere Flottenbetreiber, die ein weniger komplexes Bereitstellungsmodell benötigen.
Aktuelle Branchenentwicklungen
Oktober 2025 – Geotab übernimmt das internationale Geschäft mit kommerziellen Lösungen von Verizon Connect
Geotab übernahm mit Wirkung zum 1. Oktober 2025 die kommerziellen Telematikaktivitäten von Verizon Connect in Europa und Australien. Die Transaktion erweiterte Geotabs internationale Kundenbasis und umfasste rund 400 Mitarbeiter von Verizon Connect.
Juli 2025 – Bosch bringt FleetME auf den Markt
Robert Bosch brachte im Juli 2025 FleetME auf den Markt, eine Plattform für das Flottenwartungsmanagement, die Fahrzeugdiagnosedaten, Wartungspläne, Reparaturanleitungen und Workflow-Management miteinander verbindet.
April 2024 – Powerfleet und MiX Telematics schließen Unternehmenszusammenschluss ab
Powerfleet und MiX Telematics schlossen ihren Unternehmenszusammenschluss im April 2024 ab. Das zusammengeschlossene Unternehmen meldete zum Abschluss mehr als eine Million Abonnenten in über 120 Ländern.
Dezember 2024 – Continental verkauft Zonar Systems an GPS Trackit
Continental verkaufte Zonar Systems im Dezember 2024 an GPS Trackit, trennte Zonar damit aus seinem Portfolio heraus und gliederte das Geschäft für Flottengesundheit und -sicherheit in die Flottentechnologieaktivitäten von GPS Trackit ein.
Juli 2024 – Zonar erhält die CARB-Zertifizierung für den Clean Truck Check
Zonar erhielt im Juli 2024 die erste CARB-Anordnung für ein kontinuierlich verbundenes Gerät zur ferngesteuerten Prüfung der On-Board-Diagnose im Rahmen des kalifornischen Programms Clean Truck Check.
Geschäftsjahr 2025 – Samsara meldet Umsatzwachstum
Samsara meldete für das am 1. Februar 2025 beendete Geschäftsjahr einen Umsatz von 1,2492 Milliarden USD und einen jährlich wiederkehrenden Umsatz von 1,4579 Milliarden USD.
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie die regionale Analyse, die Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihren Forschungsanforderungen.
Häufig gestellte Fragen(FAQ):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.
Unser 6-stufiger Forschungsprozess
1. Forschungsdesign und Analystenüberwachung
Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.
Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.
4. Marktgrößenbestimmung
Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.
5. Prognosemodell und Schlüsselannahmen
Jede Prognose enthält eine explizite Dokumentation von:
✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss
✓ Hemmende Faktoren und Minderungsszenarien
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)
✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt
6. Validierung und Qualitätssicherung
In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:
✓ Statistische Validierung
✓ Expertenvalidierung
✓ Marktrealitätscheck
Vertrauen & Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Fachzeitschriften, Handelspublikationen und spezialisierte Medien
Branchendatenbanken
Eigenentwickelte und Drittanbieter-Marktdatenbanken
Regulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Richtliniendokumente
Akademische Forschung
Universitätsstudien und Berichte spezialisierter Institutionen
Unternehmensberichte
Jahresberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
C-Suite, Beschaffungsleiter und technische Spezialisten
GMI-Archiv
Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten
Handelsdaten
Import-/Exportvolumina, HS-Codes und Zollunterlagen
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →