
Autoren:
Suraj Gujar, Tanisha Malwa
Kostenloses PDF herunterladen
5G im Verteidigungsmarkt Größe und Anteil 2026-2035
Berichts-ID: GMI16265
|
Veröffentlichungsdatum: September 2026
|
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform
Entdecken Sie unsere Lizenzoptionen:

5G im Verteidigungsmarkt
Holen Sie sich ein kostenloses Muster dieses Berichts
Holen Sie sich ein kostenloses Muster dieses Berichts
5G im Verteidigungsmarkt
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Marktgröße von 5G im Verteidigungssektor
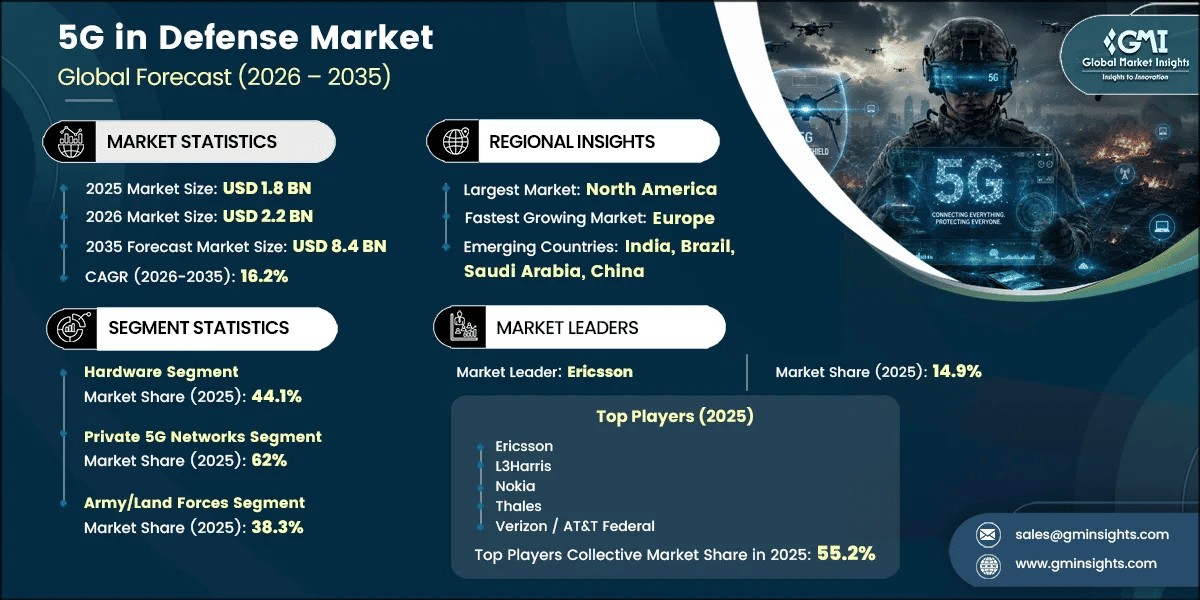
Der globale Markt für 5G im Verteidigungssektor wurde 2025 auf 1,8 Milliarden USD bewertet und wird voraussichtlich 2026 2,2 Milliarden USD sowie bis 2035 8,4 Milliarden USD erreichen. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 16,2% im Zeitraum von 2026 bis 2035. Die Nachfrage umfasst fest installierte private 5G-Netze auf Militärstützpunkten, in intelligenten Logistikdepots und auf Werften sowie robuste, verlegbare taktische Konnektivitätslösungen für Einsatzkräfte im vorgeschobenen Operationsgebiet.[1]U.S. Department of Defense, Office of the Under Secretary of Defense (Comptroller), FY2026 Defense Budget Overview and Science & Technology Priorities. comptroller.defense.gov
Wichtigste Erkenntnisse zum 5G-Markt im Verteidigungssektor
Marktführer: Ericsson führte den Markt 2025 mit einem Marktanteil von über 14,9% an.
Führende Unternehmen: Zu den fünf wichtigsten Marktteilnehmern in diesem Markt zählen Ericsson, L3Harris, Nokia, Thales, Verizon / AT&T Federal, die 2025 gemeinsam einen Marktanteil von 55,2% hielten.
Nationale Verteidigungsstrategien stufen 5G zunehmend gemeinsam mit künstlicher Intelligenz, Autonomie und Mikroelektronik als zentrale Modernisierungspriorität ein.
GMI-Analysteneinschätzung
Der 5G-Verteidigungssektor befindet sich im Übergang von eigenständigen Technologiedemonstrationen zu skalierbaren, operativen Einsätzen im Rahmen offiziell genehmigter Programme. Während private Netze an festen Standorten in Häfen, Logistikzentren und Luftwaffenstützpunkten zunächst für ein relevantes Umsatzvolumen sorgen, konzentriert sich der langfristige Marktwert auf verlegbare, robuste taktische Knotenpunkte, die in umkämpften Umgebungen der elektronischen Kampfführung betrieben werden können.
Wichtige Wachstumstreiber
Steigende Budgets für die digitale Modernisierung der Verteidigung
Streitkräfte weltweit modernisieren veraltete Kommunikationsarchitekturen, um sie an Standards für den multidimensionalen Einsatz anzupassen. Rahmenwerke für die Verteidigungsbeschaffung finanzieren dedizierte 5G-Infrastruktur neben Cloud-nativem Computing und künstlicher Intelligenz, um schnelle Entscheidungszyklen in vorgeschobenen Einheiten und dauerhaft besetzten Einrichtungen zu ermöglichen.
Echtzeit-Nachrichtengewinnung, Überwachung und Aufklärung (ISR)
Hochauflösende elektrooptische beziehungsweise infrarote (EO/IR) Sensoren an unbemannten Luftfahrzeugen (UAVs) und bodengestützten Aufklärungsfahrzeugen benötigen einen Datendurchsatz von mehreren Gigabit, um unverarbeitete Überwachungsdaten an taktische Gefechtsstände zu übertragen. Das Enhanced Mobile Broadband (eMBB) von 5G stellt die für die Zusammenführung mehrerer Sensoren erforderlichen hohen Datenraten bereit, während verteidigungsspezifische Standards, beispielsweise MIL-STD/JSS-Spezifikationen, die Robustheit der Endgeräte regeln.
Interoperabilität zwischen Verbündeten und föderierte Koalitions-Backbones
Koalitionsrahmenwerke für die Verteidigung, wie das Digital Backbone der NATO und multinationale 5G-Arbeitsgruppen, schreiben föderierte, Cloud-native Kommunikationsstrukturen vor. Gemeinsame offene 5G-Architekturen ermöglichen es gemeinsamen Einsatzkräften von Partnernationen, sich über taktische Datenverbindungenund teilen gemeinsame Lagebilder nahtlos.
Einsatz kollaborativer autonomer Systeme und Edge-Computing
In Schwärmen eingesetzte unbemannte Bodenfahrzeuge (UGVs), kollaborative Kampfflugzeuge (CCA) und loitering munitions nutzen Ultra-Reliable Low-Latency Communication (URLLC), um Schwarmverhalten und Telemetrieaustausch zu koordinieren. Dedizierte Edge-Server, die gemeinsam mit 5G-Funkköpfen am selben Standort betrieben werden, führen lokale KI-Modellinferenzen aus und erhalten die autonome Fähigkeit aufrecht, wenn die Backhaul-Verbindung über große Entfernungen gestört oder nicht verfügbar ist.
Wichtigste Markthemmnisse
Cybersicherheit und Aufwand für die Zero-Trust-Akkreditierung
Softwaredefinierte 5G-Architekturen vergrößern die potenzielle Angriffsfläche durch virtualisierte Netzwerkfunktionen (VNFs), Open-RAN-Schnittstellen und verteilte Edge-Knoten. Militärische Akkreditierungsrahmenwerke setzen eine strikte Einhaltung der Zero-Trust-Architektur (ZTA), Post-Quanten-Verschlüsselung und kontinuierliche Überwachung durch, wodurch sich die Vorlaufzeiten bei der Beschaffung verlängern können.
Integrität der Lieferkette und Beschränkungen auf vertrauenswürdige Anbieter
Verteidigungsministerien führen strenge Prüfungen der nationalen Sicherheit durch, um nicht vertrauenswürdige Telekommunikationshardware und nicht verifizierte Mikroelektronik aus der Verteidigungskommunikation auszuschließen. Dadurch wird der Pool qualifizierter Anbieter begrenzt, die Stückkosten steigen und die Abhängigkeit von spezialisierten Rüstungsunternehmen für die Systemintegration mehrerer Anbieter nimmt zu.
Einschätzung des GMI-Analysten
Akkreditierung und elektronischer Schutz stellen die maßgeblichen Qualifizierungshürden dar. Während kommerzielles 5G einen hohen Datendurchsatz bietet, müssen militärische Systeme intensiven elektronischen Störungen, Anforderungen an geringe Abfang- und geringe Entdeckungswahrscheinlichkeit (LPI/LPD) sowie souveräner kryptografischer Isolation standhalten. Anbieter, die eine automatisierte Netzwerkorchestrierung mit integrierten Zertifizierungen für souveräne Sicherheit bereitstellen, werden langfristig Mittel aus programmbasierten Beschaffungsbudgets gewinnen.
Segmentanalyse des 5G-Verteidigungsmarktes
Nach Komponente
Hardware erzielte 2025 einen Umsatz von 786,1 Millionen USD (44,1% Umsatzanteil) und soll bis 2035 mit einer CAGR von 13,1% wachsen. Die Investitionsausgaben konzentrieren sich auf gehärtete 5G-Endgeräte (UE), taktische Mobilfunkstationen auf Rädern (COW), aktive Antennensysteme (AAS), Edge-Mikroserver und Basisbandeinheiten.
Software ist das am schnellsten wachsende Komponentensegment. Das Segment wurde 2025 auf 385,3 Millionen USD bewertet und soll bis 2035 mit einer CAGR von 19,3% auf 2,2463 Milliarden USD wachsen. Das Wachstum wird durch eigenständige (SA) Kernnetzfunktionen, automatisiertes durchgängiges Network Slicing, die Orchestrierung von Edge-Clouds und KI-gestützte dynamische Frequenzaufteilung vorangetrieben. Dienstleistungen erzielten 2025 einen Umsatz von 609,9 Millionen USD und verzeichneten eine CAGR von 17,3%; sie umfassen kundenspezifische Systemtechnik, Standortintegration, die Härtung der Cybersicherheit und den Betrieb als Managed Service.
Nach Netzwerkbereitstellung
Private Netzwerke führten die Bereitstellungsnachfrage mit 1,1042 Milliarden USD im Jahr 2025 an (62,0 % Umsatzanteil; CAGR von 14,4 %), angetrieben durch sichere, isolierte On-Premise-Netzwerke auf Marineschiffswerften, Luftwaffenstützpunkten und militärischen Logistikzentren.
Taktische/bereitstellbare Netzwerke entfielen 2025 auf 677,0 Millionen USD und werden voraussichtlich die höchste Wachstumsrate aufweisen (CAGR von 18,6 % auf 3,7452 Milliarden USD bis 2035). Diese mobilen Systeme bündeln 5G-Funkzugang, Kernnetzverarbeitung und Satelliten-Backhaul in fahrzeugmontierten und tragbaren Transportkoffern für vorgeschobene Einheiten.
Nach Endnutzer
Die Landstreitkräfte waren mit 682,2 Millionen USD im Jahr 2025 der größte operative Nutzer (38,3 % Umsatzanteil; CAGR von 15,6 %) und setzten 5G für Gegensprechanlagen in taktischen Fahrzeugen, tragbare Sensorsysteme für Soldaten und dezentrale Gefechtsstände ein.[2]Innovations for Defence Excellence (iDEX), Ministry of Defence, 5G Military Handset Challenge and Tactical Specifications. idex.gov.in
Die Seestreitkräfte entfielen 2025 auf 438,2 Millionen USD (CAGR von 15,9 %) und setzten 5G für intelligente Hafenanlagen, Telemetrie zur Schadensabwehr an Bord von Schiffen und die taktische Kommunikation von Einsatzgruppen auf kurze Distanz ein. Auf die Luftstreitkräfte entfielen 391,9 Millionen USD im Jahr 2025; für die vorausschauende Wartung an Flugplätzen, die Telemetrie beim Beladen von Munition und die Vernetzung kollaborativer Kampfflugzeuge wird bis 2035 ein Wachstum mit einer CAGR von 17,1 % auf 1,8874 Milliarden USD erwartet. Gemeinsame Verteidigungsbehörden und zentrale Führungsstrukturen entfielen auf die verbleibenden 268,9 Millionen USD.[3]North Atlantic Treaty Organization (NATO), Digital Backbone and Resilience Approach Architecture. nato.int
Ansicht der GMI-Analysten
Die Wertzusammensetzung verschiebt sich von physischen Funkausrüstungen hin zu Cloud-nativer Software und Dienstleistungen für die Lebenszyklusintegration. Während anfängliche Infrastrukturverträge die Basishardware bereitstellen, stammen die langfristigen wiederkehrenden Umsätze aus Softwareaktualisierungen, spezialisierten Netzwerk-Slices für Missionen und dem Management von Sicherheitspatches für Streitkräfte in mehreren Domänen.
[8]
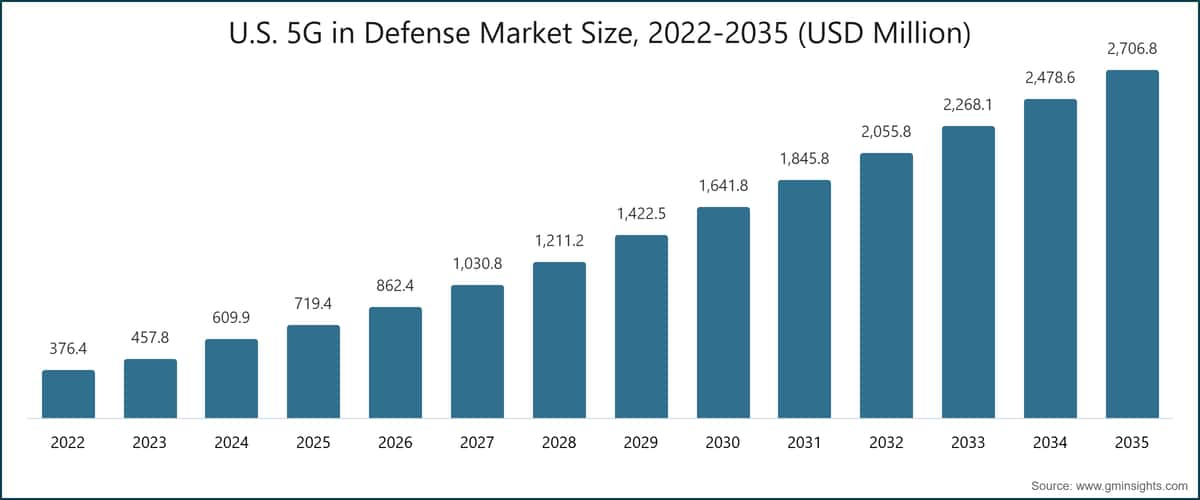
Marktgröße von 5G im US-amerikanischen Verteidigungssektor, 2022–2035 (Millionen USD)
Erfahren Sie mehr über die wichtigsten Segmente, die diesen Markt formen
- Ericsson: Globaler Marktführer mit einem Umsatzanteil von 14,9 % im Jahr 2025, der 5G-Core- und RAN-Plattformen, Prototypen taktischer einsetzbarer Netzwerke sowie verteidigungsspezifische Auftragsleistungen über die Ericsson Federal Technologies Group bereitstellt.[6]First Responder Network Authority (FirstNet), FirstNet Authority and AT&T 10-Year Public Safety 5G Investment Program. firstnet.gov
- L3Harris Technologies, Inc.: Erreicht einen Marktanteil von 11,9 % und ist auf die Integration taktischer Funktechnik, Sicherheitsbrücken zwischen verschiedenen Domänen und hybride taktische 5G-Gateway-Lösungen spezialisiert (z. B. AN/PRC-158C-Integration).
- Nokia Networks: Hält über Nokia Federal Solutions einen Marktanteil von 11,3 % und liefert modulare 3GPP-compliant-Infrastrukturen für einsatzkritische private drahtlose Netzwerke sowie Verteidigungsplattformen mit offener Architektur.
- Thales Group: Steht für einen Marktanteil von 8,7 % und liefert souveräne militärische Kommunikationslösungen, hybride 5G-/SATCOM-Integrationskits für Fahrzeuge sowie sichere Lösungen für taktische Netzwerke.
- Verizon Federal / AT&T Public Sector: Zusammen entfallen auf diese Unternehmen 8,4 % des Marktanteils. Sie verwalten dedizierte private 5G-Basisinfrastrukturen, Perimetersicherheitsnetzwerke und einsatzkritische Breitbandintegrationen für die öffentliche Sicherheit.
- Spezialisierte führende Verteidigungsunternehmen und Integratoren:Lockheed Martin, Raytheon Technologies (RTX), General Dynamics Information Technology (GDIT), Leonardo S.p.A., Booz Allen Hamilton, NEC Corporation, Samsung Networks, Hughes Network Systems und Mavenir liefern maßgeschneiderte Verteidigungssoftware, Open-RAN-Lösungen, SATCOM-5G hybride Relais und Integrationsdienste für eingestufte Informationen.[9]Nokia Federal Solutions / Lockheed Martin, Mission-Critical 5G Open Architecture Defense Platforms. nokia.com
- Mai 2026: Führende Verteidigungsunternehmen und Telekommunikationsanbieter führten modulare, offene und architekturbasierte 5G-Lösungen für geschäftskritische Missionen ein, die auf Standards für offene Verteidigungs-Suites abgestimmt sind, um die Konnektivität gemeinsamer Streitkräfte zu beschleunigen.
- Februar 2026: Staatliche Verteidigungstechnologieabteilungen sicherten sich Positionen als Hauptauftragnehmer bei Vertragsmodellen mit unbestimmter Liefermenge und unbestimmter Laufzeit (IDIQ), um Raketenabwehrbehörden sichere 5G- und Kommunikationslösungen der nächsten Generation bereitzustellen.
- Dezember 2025: Hersteller taktischer Kommunikationssysteme demonstrierten Lösungen für die Interoperabilität über mehrere Netzwerke, bei denen 5G-Mobilfunk-Gateways direkt in eingesetzte mehrkanalige Handfunk- und Fahrzeugfunksysteme integriert wurden. [10]Ericsson Federal Technologies Group, Prime Contractor Award on Missile Defense Agency SHIELD IDIQ. ericssonfederal.com
Marktforschungsbericht zum 5G-Markt im Verteidigungssektor
Europa
Europa erzielte 2025 einen Umsatz von 397,9 Millionen USD und stellt den am schnellsten wachsenden regionalen Markt dar. Bis 2035 wird bei einer CAGR von 19,9 % ein Anstieg auf 2,4487 Milliarden USD erwartet. Das Marktwachstum wird durch Initiativen des Europäischen Verteidigungsfonds (wie 5G COMPAD), den Rahmen des Europäischen Programms zur Entwicklung der Verteidigungsindustrie und alliierte multinationale Testumgebungen für die Interoperabilität (MN5G) vorangetrieben.
Frankreich, Deutschland, das Vereinigte Königreich, Italien und Spanien führen die regionale Beschaffung an und setzen hybride 5G-Fahrzeugintegrationskits sowie private Basisnetzwerke ein.[7]EUR-Lex, Regulation (EU) 2025/2643 Establishing the European Defence Industry Programme (EDIP). eur-lex.europa.euAsien-Pazifik
Der Markt im Asien-Pazifik-Raum wurde 2025 auf 404,6 Millionen USD bewertet (22,7 % des globalen Marktanteils) und soll bis 2035 voraussichtlich 1,9931 Milliarden USD erreichen (CAGR von 17,3 %). Die Nachfrage wird durch regionale Initiativen zur Modernisierung des Militärs, Anforderungen an die Grenzüberwachung und Programme zur Verteidigungsinnovation vorangetrieben – beispielsweise durch Indiens iDEX-Standards für militärische 5G-Terminals. China, Japan, Südkorea und Australien treiben die Installation privater Netzwerke in Verteidigungsanlagen weiter voran.[5]European Defence Fund / 5G COMPAD, 5G Communications for Peacekeeping and Defence Field Demonstrations. 5gcompad.eu
Lateinamerika und MEA
Lateinamerika erwirtschaftete 2025 einen Umsatz von 50,7 Millionen USD (159,4 Millionen USD bis 2035; CAGR von 12,1 %) und konzentrierte sich auf Grenzkontrolle und Basissicherheit in Brasilien und Mexiko. Auf den Nahen Osten und Afrika entfielen 2025 107,8 Millionen USD (461,6 Millionen USD bis 2035; CAGR von 15,9 %). Unterstützt wurde die Entwicklung durch Investitionen in den strategischen Schutz kritischer Infrastrukturen, die Entwicklung intelligenter Militärbasen und die Küstenüberwachung in Saudi-Arabien und den VAE.[4]NATO Communications and Information Agency (NCIA), Multinational Collaboration on 5G (MN5G) Framework. ncia.nato.int
GMI-Analystenmeinung
Die regionale Einführung spiegelt unterschiedliche strategische Prioritäten wider. Nordamerika konzentriert sich auf die Integration von Joint All-Domain Command and Control (JADC2) und unternehmensweite private Militärbasen. Europa legt den Schwerpunkt auf die grenzüberschreitende Interoperabilität verbündeter Streitkräfte und die hybride Vernetzung von Fahrzeugen. Der Asien-Pazifik-Raum priorisiert souveräne taktische Terminals und hochdichte Grenzüberwachungsnetze.
Marktanteil und Wettbewerbslandschaft des 5G-Verteidigungsmarktes
Der globale 5G-Verteidigungsmarkt umfasst etablierte Anbieter von Telekommunikationsnetzwerken, führende Verteidigungsunternehmen und spezialisierte staatliche IT-Integratoren. Auf die fünf führenden Anbieter entfielen 2025 55,2 % des Marktumsatzes:
Aktuelle Branchenentwicklungen
Benötigen Sie einen bestimmten Abschnitt dieses Berichts?
Erwerben Sie eine regionale Analyse, eine Analyse auf Länderebene, Unternehmensprofile oder andere Einblicke auf Segmentebene separat
entsprechend Ihrem Forschungsbedarf.
Häufig gestellte Fragen (FAQs):
Forschungsmethodik, Datenquellen und Validierungsprozess
Dieser Bericht beruht auf einem strukturierten Forschungsprozess, der direkte Gespräche mit Branchenakteuren, eigene Modellierung und eine sorgfältige Gegenprüfung miteinander verbindet. Er stützt sich nicht allein auf Sekundärrecherche.
Unser Forschungsprozess in 6 Schritten
1. Forschungsdesign und fachliche Begleitung durch Analysten
Die Forschungsmethodik von GMI basiert auf menschlicher Fachkompetenz, sorgfältiger Validierung und vollständiger Transparenz. Jede Erkenntnis, Trendanalyse und Prognose in unseren Berichten wird von erfahrenen Analysten erarbeitet, die die Besonderheiten Ihres Marktes verstehen.
Unser Ansatz verbindet umfassende Primärforschung durch direkten Austausch mit Branchenakteuren und Fachleuten mit fundierter Sekundärforschung aus verifizierten weltweiten Quellen. Mithilfe quantifizierter Wirkungsanalysen erstellen wir belastbare Prognosen und gewährleisten zugleich die Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Ergebnissen.
2. Primärforschung
Die Primärforschung bildet das Rückgrat unserer Methodik und trägt rund 80 % zu den gewonnenen Erkenntnissen bei. Durch den direkten Austausch mit Branchenakteuren sichern wir Genauigkeit und Analysetiefe. Unser strukturiertes Interviewprogramm umfasst regionale und globale Märkte und bezieht Beiträge von Führungskräften der obersten Ebene, Mitgliedern der Geschäftsleitung und Fachleuten ein. Diese Gespräche liefern strategische, operative und technische Perspektiven und ermöglichen ausgewogene Erkenntnisse und verlässliche Marktprognosen.
3. Data Mining und Marktanalyse
Data Mining ist ein wichtiger Bestandteil unseres Forschungsprozesses und macht rund 20 % unserer gesamten Methodik aus. Anhand der Umsatzanteile führender Unternehmen analysieren wir die Marktstruktur, erkennen Branchentrends und bewerten makroökonomische Faktoren. Relevante Daten aus kostenpflichtigen und frei zugänglichen Quellen werden zu einer verlässlichen Datenbank zusammengeführt. Diese Informationen unterstützen die Primärforschung und die Ermittlung der Marktgröße; wichtige Akteure wie Händler, Hersteller und Verbände überprüfen die Ergebnisse.
4. Ermittlung der Marktgröße
Wir ermitteln die Marktgröße nach einem Bottom-up-Ansatz. Ausgangspunkt sind Unternehmensumsätze, die direkt in Primärinterviews erhoben werden, sowie Produktionsmengen der Hersteller und Angaben zu Installationen oder Implementierungen. Diese Daten werden über die regionalen Märkte hinweg zusammengeführt, um eine globale Schätzung abzuleiten, die auf der tatsächlichen Branchenaktivität beruht.
5. Prognosemodell und zentrale Annahmen
Jede Prognose dokumentiert ausdrücklich:
✓ Zentrale Wachstumstreiber und deren angenommene Auswirkungen
✓ Wachstumshemmende Faktoren und Szenarien zur Abschwächung ihrer Wirkung
✓ Regulatorische Annahmen und das Risiko von Politikwechseln
✓ Parameter der Technologieadoptionskurve
✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Wechselkurse)
✓ Wettbewerbsdynamik und Erwartungen zu Markteintritten und -austritten
6. Validierung und Qualitätssicherung
In der Schlussphase prüfen Fachleute die gefilterten Daten manuell, um Nuancen und Kontextfehler zu erkennen, die automatisierte Systeme möglicherweise übersehen. Diese fachliche Prüfung bildet eine entscheidende zusätzliche Ebene der Qualitätssicherung und stellt sicher, dass die Daten den Forschungszielen und fachspezifischen Standards entsprechen.
Unser dreistufiger Validierungsprozess sorgt für eine möglichst hohe Zuverlässigkeit der Daten:
✓ Statistische Validierung
✓ Validierung durch Fachleute
✓ Abgleich mit der Marktrealität
Vertrauen und Glaubwürdigkeit
Verifizierte Datenquellen
Fachpublikationen
Branchenzeitschriften, Fachpublikationen und spezialisierte Medien
Branchendatenbanken
Eigene und externe Marktdatenbanken
RRegulatorische Einreichungen
Staatliche Beschaffungsunterlagen und Dokumente zur Regierungspolitik
Wissenschaftliche Forschung
Universitätsstudien und Berichte spezialisierter Forschungsinstitute
Unternehmensberichte
Geschäftsberichte, Investorenpräsentationen und Einreichungen
Experteninterviews
Führungskräfte der obersten Ebene, Einkaufsverantwortliche und technische Fachleute
GMI-Archiv
Mehr als 13.000 veröffentlichte Studien in über 20 Branchen
Handelsdaten
Import- und Exportmengen, HS-Codes und Zolldaten
Untersuchte und bewertete Parameter
Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echte Bottom-up-Modellierung und sorgfältige Gegenprüfungen validiert. Erfahren Sie mehr über unseren Forschungsprozess →