無料のPDFをダウンロード

データセンター向け冷媒市場 サイズとシェア 2026-2035

レポートID: GMI10746
   |
発行日: April 2026
 | 
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム

無料のPDFをダウンロード

ライセンスオプションをご覧ください:

データセンター冷媒市場の規模

世界のデータセンター冷媒市場は、2025年に 6億3,300万米ドルと推定されました。Global Market Insights Inc. が発表した最新のレポートによると、市場規模は 2026年の 7億1,450万米ドルから 2035年には 16億2,000万米ドルに拡大し、年平均成長率(CAGR)は 9.6%に達すると予測されています。

データセンター用冷媒市場の主要ポイント

2025年の市場規模
6億3,300万米ドル
2026年の市場規模
7億1,450万米ドル
2035年の予測市場規模
16億2,000万米ドル
年平均成長率(CAGR)(2026〜2035年)
9.6%
地域別の優位性
最大市場
北米
最も成長の速い地域
アジア太平洋
主要企業
  • 市場リーダー:Honeywell は 2025年に 22.28% 超の市場シェアを占め、首位となった。

  • 主要企業:本市場の上位 5 社は、Arkema、Chemours、Daikin Industries、Dongyue、Honeywell であり、2025年には合計で 69.04% の市場シェアを占めた。

主要な市場成長要因
  • ハイパースケールおよびクラウドデータセンターの拡張拡大
  • AI、機械学習、高性能コンピューティングのワークロード増加
  • エネルギー効率と持続可能性に優れた冷却ソリューションの採用拡大
市場機会
  • HFOベースおよび自然冷媒の需要増加
  • 液冷およびハイブリッド冷却技術の採用拡大
  • 事業者による持続可能性向上および炭素排出削減の取り組みの増加
課題
  • 新システムの初期導入コストの高さ
  • 既存インフラとの複雑な統合

クラウドコンピューティング、ハイパースケールデータセンターの成長、データ消費量の増加を背景とするデジタルインフラの急速な拡大が、市場を大きく変革しています。従来、高い地球温暖化係数(GWP)を持つ冷媒や従来型の空冷方式に依存していた市場は、先進的でエネルギー効率が高く、環境に配慮した冷却ソリューションへと移行しています。企業向け、コロケーション型、ハイパースケール型の施設を含む現代のデータセンターでは、増大する熱負荷への対応、運用の信頼性確保、高密度コンピューティング環境におけるエネルギー使用の最適化に向けて、高性能冷媒への依存が高まっています。

環境への懸念の高まりと厳格な規制枠組みが、地球温暖化係数の低い冷媒への移行を加速させています。キガリ改正や各地域固有の政策などの規制により、事業者は従来の HFC から HFO および自然冷媒への切り替えを進めています。冷媒の排出、漏えい管理、ライフサイクル管理に関するコンプライアンス要件が重要性を増しており、効率を維持しながら持続可能性の目標に沿う先進的な冷媒技術の採用を組織に促しています。

エネルギー効率の向上と運用コストの最適化を重視する傾向も、市場をさらに変化させています。冷却システムはデータセンターのエネルギー消費に占める割合が大きいため、事業者は熱伝達効率を高め、電力使用効率(PUE)を改善する次世代冷媒への投資を進めています。液冷、浸漬冷却、ハイブリッドシステムなどの革新的な冷却アーキテクチャと冷媒の統合が、特に AI や高性能コンピューティングのワークロードに対応する施設で広がっています。

例えば、2025年2月には、Vertiv が AI およびハイパースケールデータセンターにおける液冷システムの導入、統合、保守を支援するグローバル液冷サービス・ポートフォリオを立ち上げました。この取り組みは、効率の向上と先進的な熱管理アーキテクチャの大規模な導入を可能にすることに重点を置いています。

データセンター運用の規模拡大と複雑化に伴い、統合型で拡張性の高い冷却エコシステムの採用が進んでいます。事業者は、効率性と柔軟性の向上に向けて先進的な冷媒を活用する集中型およびモジュール型の冷却ソリューションへ移行しています。この移行により、大規模な導入を支援し、運用の複雑さを軽減するとともに、地理的に分散したデータセンターネットワーク全体でシステムの信頼性を高めることができます。

技術革新は、冷媒の用途と冷却システムの性能を再定義するうえで変革的な役割を果たしています。AI を活用した熱管理、スマート監視システム、最適化された冷媒サイクルなどの先進技術により、冷却効率が向上し、環境負荷が低減されています。さらに、チラー設計、熱交換器、冷媒混合物における革新により、高密度かつミッションクリティカルな環境での性能向上が可能になっています。

持続可能性は、企業の ESG コミットメントと世界の気候目標を背景に、データセンター用冷媒市場の中心的な焦点となっている。事業者は、超低地球温暖化係数(GWP)の冷媒を優先的に採用するとともに、環境負荷を最小限に抑えるため、閉ループ冷却システムの導入や排熱回収ソリューションの実装を進めている。世界基準やグリーンビルディング認証への適合も、新設および既存のデータセンター施設における持続可能な冷媒技術の採用をさらに後押ししている。

北米と欧州は、データセンター冷媒業界における成熟市場であり、厳格な環境規制、エネルギー効率の重視、低地球温暖化係数冷媒の早期採用に支えられている。主要なハイパースケール事業者の存在、高度な冷却インフラ、ならびにキガリ改正などの厳格なコンプライアンス枠組みは、これらの地域におけるイノベーション、システム更新、持続可能な冷媒ソリューションへの移行を引き続き促進している。

アジア太平洋地域は、デジタルインフラの急速な拡大、クラウド利用の増加、高性能コンピューティングへの需要拡大を背景に、データセンター用冷媒市場で最も急速に成長している。中国、インド、日本、東南アジア諸国などでは、ハイパースケール施設やコロケーション施設への投資が活発化しており、エネルギー効率が高く、環境規制に適合した冷却技術への大きな需要が生まれている。

データセンター用冷媒市場の動向

環境規制の強化と持続可能性へのコミットメントの高まりを受け、市場では低地球温暖化係数(GWP)冷媒への大きな移行が進んでいる。キガリ改正などの政策は、高 GWP の HFC 冷媒の段階的削減を加速させている。データセンター事業者は、冷却効率を維持しながら炭素排出量を削減するため、HFO 冷媒や自然冷媒を採用している。この移行は、冷媒組成やシステム互換性におけるイノベーションも促進しており、性能を損なうことなく規制に適合できる体制の構築につながっている。

例えば、2025年2月には、Vertiv Holdings Co. が AI および高密度コンピューティング環境を支援するグローバル液冷サービス群を開始した。このサービス群は、冷却効率を高めるとともに、高度な熱管理システムの拡張可能な導入を可能にすることを目的としている。

AI や高性能コンピューティングを含む高密度コンピューティングワークロードの増加により、液冷技術およびハイブリッド冷却技術の採用が進んでいる。これらのシステムは、従来の空冷と比べて優れた放熱性能を備えており、限られた空間で効率的な熱管理を可能にする。冷媒は、熱伝達効率を高めることで、こうした高度な冷却システムを支える重要な役割を果たしている。データセンターの大規模化が続くなか、液冷ソリューションとハイブリッド冷却ソリューションは、運用の安定性とエネルギー効率を維持するうえで不可欠になっている。

人工知能は、冷媒の使用を最適化し、熱管理を改善するため、データセンターの冷却システムに組み込まれるケースが増えている。AI 駆動型プラットフォームは、温度、ワークロード、システム性能に関するリアルタイムデータを分析し、冷却運転を動的に調整する。これにより、予知保全、消費エネルギーの削減、システム全体の信頼性向上が可能になる。AI 技術は、冷媒の流量と冷却サイクルを最適化することで、複雑なデータセンター環境における事業者の効率向上と運用コスト低減に貢献している。

エネルギー効率はデータセンター運営事業者にとって重要な優先事項となっており、電力使用効率(PUE)の低減が強く重視されています。冷却システムの性能向上とエネルギー消費量の削減を目的に、高度な冷媒の導入が進んでいます。効率的な熱管理は、持続可能性の目標を支援しながら運用コストの削減にも寄与します。データセンターのエネルギー需要が引き続き増加するなか、革新的な冷媒技術と冷却戦略による PUE の最適化が、市場成長を促進する重要な要因となっています。

既存のデータセンターの多くは、旧式の冷却システムと高 GWP 冷媒に依存しています。規制要件を満たし、効率を向上させるため、運営事業者はレガシーインフラを最新の冷媒や高度な冷却技術に置き換える改修を進めています。このプロセスにより、性能が向上し、排出量が削減されるとともに、施設の運用寿命が延長されます。改修は新たなデータセンターを建設するよりも費用対効果の高い選択肢となるため、運用の近代化を目指す組織にとって魅力的な方法となっています。


データセンター冷媒市場分析
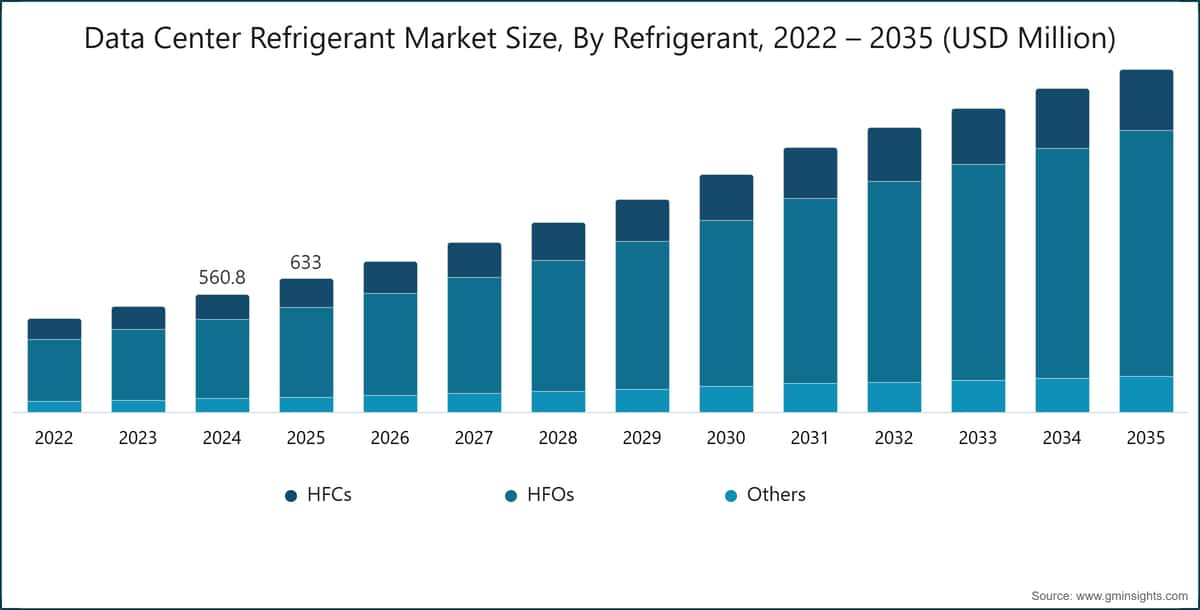
冷媒別データセンター冷媒市場規模、2022〜2035年(百万米ドル)

冷媒別に見ると、市場は HFC、HFO、その他に分類されます。HFO セグメントはデータセンター冷媒市場をリードし、2025年には約 67.7% を占めました。2035年までの年平均成長率(CAGR)は 10.2% を超えると予測されています。

  • データセンター冷媒業界では、環境規制の強化と温室効果ガス排出量削減に向けた世界的な取り組みを背景に、HFO が大きな割合を占めています。キガリ改正などの政策により、高 GWP 冷媒の段階的廃止が加速し、低 GWP の代替品の導入が促進されています。HFO は地球温暖化係数を大幅に低減しながら、同等またはそれ以上の冷却性能を維持できるため、最新のデータセンター冷却システムで優先的に採用されています。
  • さらに、データセンター運営事業者は、ESG への取り組みの一環として、エネルギー効率と持続可能性を重視しています。HFO ベースの冷媒は、熱管理の向上とエネルギー消費量の削減を支援し、運用コストとカーボンフットプリントの削減に寄与します。高度な冷却技術や進化するインフラとの互換性も、HFO が高密度およびハイパースケールのデータセンター環境で優位性を維持する要因となっています。
  • 例えば、2025年5月、The Chemours Company は DataVolt と戦略的契約を締結したと発表しました。この契約は、超低 GWP の Opteon 冷媒を使用する液冷ソリューションの導入を加速させ、エネルギー効率を高めるとともに、次世代の AI 対応データセンターインフラを支援することを目的としています。

データセンター別に見ると、市場は企業、コロケーション、クラウド、ハイパースケールに分類されます。ハイパースケールセグメントは 2025年に約 40% のシェアを占め、市場をリードしています。同セグメントは、2026年から2035年にかけて 10.4% を超える CAGR で成長すると予測されています。

  • データセンター冷媒市場では、ハイパースケールセグメントが、施設の運用規模の大きさと極めて高いコンピューティング密度を背景に、主な牽引役となっています。主要なクラウド企業やテクノロジー企業が運営するハイパースケールデータセンターでは、AI、クラウドコンピューティング、高性能ワークロードによって発生する大きな熱負荷を管理するため、高度で効率的な冷却システムが必要です。これにより、信頼性の高い継続的な熱管理を可能にする高性能冷媒への需要が大幅に高まっています。
  • さらに、ハイパースケール事業者は、持続可能性目標と規制要件を満たすため、次世代冷却技術や地球温暖化係数(GWP)の低い冷媒をいち早く導入している。エネルギー効率の最適化、電力使用効率(PUE)の低減、革新的な冷却アーキテクチャの導入に注力していることも、ハイパースケール事業者の優位性を一層高めている。大規模なインフラ拡張への継続的な投資も、市場におけるハイパースケール施設のシェア拡大に寄与している。
  • 例えば、2026年1月には、Daikin Industries Ltd. が AHR Expo で次世代データセンター冷却技術を発表し、ミッションクリティカル施設向けのエネルギー効率、持続可能性、高性能な熱管理ソリューションに焦点を当てた。


冷却方式別に見ると、データセンター用冷媒市場は、空冷、液冷、フリークーリングの各プロバイダーに分類される。2025年は空冷セグメントが最大の市場シェアを占めた。

  • 空冷セグメントは、幅広く導入されていること、費用対効果に優れていること、既存インフラとの互換性が高いことから、市場で最大のシェアを占めている。従来型および中規模のデータセンターの大半は、先進的な冷却技術と比べて設計が簡素で、設置が容易であり、初期投資も少ないことから、空冷システムに依存している。空冷システムは、チラーや CRAC ユニットで冷媒を効率的に使用して温度を調整するため、幅広い施設で最適な運用条件を維持する信頼性の高い実証済みのソリューションとなっている。
  • さらに、空冷は、拡張性とデータセンター運用事業者にとっての運用上の習熟度の高さから、引き続き優位に立っている。従来型の HVAC システムに容易に統合でき、大幅な設計変更を必要とせずに多様な用途に対応できる。液冷が台頭しているにもかかわらず、多くの施設は標準的なワークロードに対して空冷を引き続き選好しており、市場における空冷の主導的地位を支えている。
  • 例えば、2024年には、Schneider Electric SE が、エネルギー性能の向上と環境負荷の低減を目的に、先進的な冷媒技術を統合した高効率で持続可能な冷却システムによって、データセンター冷却製品群を拡充した。
  • 液冷セグメントは、AI、機械学習、高性能コンピューティングなどの高密度コンピューティングワークロードが急速に増加していることから、年平均成長率(CAGR)10.9%超で成長すると予測される。これらの用途では、従来の空冷システムでは効率的な管理が困難な、非常に大きな発熱負荷が発生する。液冷は優れた放熱性能を備えており、コンパクトな環境で効果的な熱管理を可能にするとともに、ラック密度の向上とシステム性能の改善を支える。


用途別に見ると、データセンター用冷媒市場は、IT冷却システムと施設冷却システムに分類される。IT冷却システムセグメントが市場をリードした。

  • IT冷却システムセグメントは、サーバー、ストレージシステム、ネットワーク機器などの重要なコンピューティング機器から発生する熱を直接管理する役割を担うことから、市場をリードしている。クラウドコンピューティング、AI、高性能ワークロードの普及に伴ってデータ処理需要が高まるなか、効率的で信頼性の高い IT レベルの冷却が不可欠となっている。これらのシステムは継続的に稼働するため、高性能な冷媒によって最適な温度を維持し、過熱を防止するとともに、業務の中断を防ぐ必要がある。
  • さらに、IT冷却システムは施設レベルの冷却と比較して温度変動の影響を受けやすいため、高性能冷媒の採用拡大を促している。高密度ラックやエッジコンピューティングの普及が進むにつれて、局所的な発熱負荷も増加しており、効率的なIT冷却ソリューションの重要性が高まるとともに、市場における同分野の優位なシェアが強化されている。
  • 例えば、2024年に Johnson Controls は、ハイパースケール施設およびエッジコンピューティング施設向けに設計された高度な冷水式冷却システムと精密冷却システムを含む YORK データセンター冷却製品群を拡充した。これらのシステムは、サーバーやネットワーク機器から発生する局所的な熱を精密に制御する必要がある高密度IT環境向けに最適化されており、24時間365日の継続運用を支えている。

    U.S. Data Center Refrigerant Market Size, 2022 – 2035, (USD Million)

2025年、米国は北米のデータセンター冷媒市場で約79%のシェアを占め、売上高は 1億7,630万米ドルに達した。

  • 米国市場では、クラウドコンピューティング、人工知能、ビッグデータ分析を背景にハイパースケールデータセンターが急速に拡大しており、力強い成長が続いている。Amazon Web Services、Microsoft、Google などの大手テクノロジー企業は新たな施設への投資を継続しており、効率的な冷却ソリューションの需要が大幅に増加している。高密度サーバーラックの導入拡大により発熱量も増加しており、高度な冷媒ベースの冷却システムの必要性が高まっている。
  • さらに、厳格なエネルギー効率規制や持続可能性目標を受けて、事業者は低GWP冷媒や高度な熱管理技術の採用を進めている。AIワークロードに対応するための液冷システムやハイブリッド冷却システムの採用拡大も、市場成長を加速させている。また、米国全土でエッジデータセンターが増加していることから、コンパクトで高性能な冷却システムに対する地域単位の需要が生まれており、冷媒市場全体をさらに押し上げている。
  • 例えば、2025年11月、Vertiv はデータセンター向け液冷サービスの製品群を拡充するため、PurgeRite の買収を発表した。この買収は、高密度ITインフラストラクチャーによる熱負荷の増加に対応するAIおよびハイパースケールデータセンター事業者を支援することを目的としており、米国市場における高度な冷却技術への移行をさらに後押ししている。
  • カナダ市場は、クラウドインフラストラクチャーの急速な拡大に加え、ハイパースケールデータセンターやコロケーションデータセンターへの投資増加を背景に、市場で大幅な年平均成長率(CAGR)を記録すると予測される。主要なテクノロジープロバイダーやグローバルクラウド事業者は、データストレージ、AIコンピューティング、低遅延デジタルサービスに対する需要の高まりを受け、オンタリオ州、ケベック州、ブリティッシュコロンビア州など各州で新たな施設を設置している。この拡大により、高密度IT環境で安定した運用を維持するための高度な冷却システムおよび冷媒ベースの熱管理システムの需要が直接的に増加している。


ドイツのデータセンター冷媒市場は、2026年から2035年にかけて大幅かつ有望な成長を遂げると予測される。

  • 欧州は2025年に市場の24.4%超を占め、年平均成長率(CAGR)約8。
  • 3%の成長は、ドイツ、英国、フランス、オランダなど主要経済国で、クラウドコンピューティング、AIワークロード、デジタルサービスへの需要が高まり、ハイパースケールおよびコロケーションデータセンターが大幅に拡大していることによるものです。同地域では、デジタルエコシステムが密集していることに加え、高性能コンピューティングインフラの導入が拡大しており、高密度 IT 運用を支える高度な冷却システムおよび冷媒ベースの熱管理システムの需要が大幅に増加しています。
  • ドイツは、欧州最大の経済大国であり、ハイパースケールクラウドおよびコロケーションデータセンター投資の主要拠点であることから、市場をリードしています。フランクフルトなどの都市は、相互接続およびインターネットエクスチェンジの主要拠点として機能しており、AWS、Microsoft、Google などのグローバル企業を引き付けています。その結果、高密度 IT インフラを支える高度な冷却システムおよび冷媒ベースの熱管理システムの需要が大幅に増加しています。同国の強固な産業基盤とデジタルトランスフォーメーション施策も、データセンターの拡大をさらに加速させています。
  • ドイツでは、EU の F-Gas 規制および国の気候目標に基づく厳格な環境規制を背景に、低 GWP 冷媒と高エネルギー効率の冷却技術の導入が進んでいます。AI ワークロードおよびエッジコンピューティングインフラの導入拡大も熱負荷を高めており、高度な液冷システムと精密冷却システムが不可欠となっています。エネルギー効率と持続可能性に関する高い基準と相まって、これらの要因が欧州市場におけるドイツのリーダーシップを強固なものにしています。
  • 例えば、2025年11月、AWS はフランクフルト近郊のシェーネックおよびマインタールに新たなデータセンターを開発する計画を発表し、容量拡大に 10億ユーロ超を投資するとしました。この拡張は、欧州最大級のデータセンター拠点の一つである AWS のフランクフルトクラウドリージョンを強化することを目的としており、高度な冷却システムおよび IT レベルの熱管理システムの需要を押し上げています。
  • 英国では、ハイパースケールクラウドインフラが急速に拡大していることに加え、ロンドン、スラウ、M4 回廊などの地域でグローバルテクノロジー企業による投資が増加していることから、データセンター用冷媒の有力な成長市場として台頭しています。クラウドコンピューティング、AI ワークロード、デジタル金融サービスへの需要の高まりを背景に、大規模データセンターの開発が継続的に進んでいます。これにより、高密度 IT 環境で発生する熱負荷を効率的に管理し、運用を中断なく維持するための高度な冷媒ベースの冷却システムの需要が増加しています。


中国のデータセンター用冷媒市場は、2026年から2035年にかけて大幅かつ有望な成長を遂げると予測されています。

  • アジア太平洋地域は、2025年に市場の 31.4%超を占めており、2026年から2035年にかけて年平均成長率(CAGR)約 10.7%で成長すると予測されています。これは、中国、インド、日本、シンガポール、オーストラリアなどで、急速なデジタルトランスフォーメーション、クラウドインフラの大幅な拡大、ハイパースケールデータセンターへの大規模投資が進んでいるためです。人工知能、ビッグデータ分析、5G ネットワークの導入拡大が高性能コンピューティングインフラの需要を大きく押し上げており、高密度 IT 環境で発生する強い熱負荷を管理するための高度な冷媒ベースの冷却システムが必要とされています。
  • 中国は、デジタルインフラ開発の規模が非常に大きく、クラウドコンピューティング、人工知能、ビッグデータアプリケーションを背景にハイパースケールデータセンターが急速に拡大していることから、データセンター用冷媒セグメントをリードしています。中国国内の Alibaba Cloud、Tencent、Baidu などの大手テクノロジー企業は、グローバルなクラウドプロバイダーとともに、Tier-1都市および新興都市で大規模なデータセンター施設への投資を継続しており、高密度 IT ワークロードを効率的に管理する高度な冷媒ベースの冷却システムの需要を大幅に押し上げている。
  • デジタル経済関連の取り組み、スマートシティ開発、国家データインフラプロジェクトに対する政府の強力な支援により、中国全土でデータセンターの建設が加速している。中国では、AI ワークロードの急速な導入、5G の展開、エッジコンピューティングの普及が進み、IT 環境内の発熱がさらに増大しているため、極めて高効率な液冷および精密冷却ソリューションが求められている。エネルギー効率とカーボンニュートラル目標への関心の高まりも、中国のデータセンターエコシステム全体で低 GWP 冷媒および高度な熱管理技術の導入を促進している。
  • 例えば、2026年3月には、報道によれば Google が Envicool などの中国の液冷サプライヤーと、データセンター向けの高効率冷却システムの調達に関する協議に入った。この動きは、従来の空冷を超える次世代の熱管理を必要とする AI ワークロードを背景に、世界各国が中国の高度な液冷製造エコシステムに依存する傾向が高まっていることを示している。
  • インドでは、急速なデジタル変革、インターネット普及率の上昇、ムンバイ、チェンナイ、ハイデラバード、ベンガルールなどの主要都市におけるクラウドコンピューティングおよびハイパースケールデータセンターの大幅な拡大を背景に、データセンター冷媒市場が最も急速に成長する市場の一つとなっている。データストレージ、AI コンピューティング、フィンテックサービス、電子商取引プラットフォームの需要急増により、グローバルなクラウドプロバイダーやコロケーション事業者による大規模投資が進み、増加する IT 発熱負荷を効率的に管理する高度な冷媒ベースの冷却システムの必要性が大幅に高まっている。


ブラジルのデータセンター冷媒市場は、2026年から2035年にかけて大幅かつ有望な成長を遂げると予測されている。

  • ラテンアメリカは2025年に市場の約 4.64% を占め、2026年から2035年にかけて約 6.3% の年平均成長率(CAGR)で着実に成長している。これは、ブラジル、メキシコ、チリなどの主要国で、クラウドインフラへの投資拡大、デジタル変革の進展、ハイパースケールデータセンターおよびコロケーションデータセンターの段階的な拡大が進んでいるためである。デジタルバンキング、電子商取引、ストリーミングサービス、政府のデジタル化施策の導入拡大により、信頼性の高いデータストレージおよび処理能力の需要が高まり、それに伴って効率的な冷媒ベースの冷却システムの必要性も増加している。
  • ブラジルは、ラテンアメリカ最大の経済大国であり、デジタルインフラ開発の主要拠点であることから、同地域の市場をリードしている。同国には、ラテンアメリカのハイパースケールデータセンターおよびコロケーションデータセンターの相当な割合が集中しており、特にサンパウロは主要な接続およびインターネットエクスチェンジの拠点となっている。電子商取引、フィンテック、ストリーミングサービス、クラウドコンピューティングなどの分野からの強い需要により、高密度 IT インフラの継続的な拡張が進み、高度な冷媒ベースの冷却システムの必要性が高まっている。
  • さらに、AWS、Microsoft、Google などの主要なグローバルクラウドプロバイダーは、地域需要の拡大に対応し、遅延を抑制するため、ブラジルでデータセンターへの投資を拡大または新規投資を発表している。同国では、エネルギーインフラの改善、再生可能エネルギーの導入拡大、デジタル変革施策への注力の高まりも、市場成長をさらに下支えしている。AIワークロードとエッジコンピューティングの導入拡大も冷却要件を高めており、ブラジルのデータセンターでは、効率的かつ持続可能な冷媒式冷却ソリューションの必要性が高まっています。
  • 例えば、2024年10月、Hewlett Packard Enterprise(HPE)は、金融サービス部門を通じてブラジルにおける資産アップサイクルおよびIT資産処分(ITAD)サービスの提供体制を強化しました。これにより、顧客はITインフラを安全に運用終了し、再販できるようになるとともに、循環型経済の取り組みも支援されます。
  • メキシコ市場は、米国からのクラウドコンピューティング、デジタルサービス、国境を越えたデータ通信に対する需要の高まりを背景に、ハイパースケールおよびコロケーションデータセンターへの投資が増加していることから、高い成長を遂げています。メキシコは戦略的な地理的位置にあり、米国にも近接しているため、低遅延と地域内の冗長性を求める世界のクラウドプロバイダーにとって魅力的な拠点となっています。その結果、高密度ITインフラの拡張が進み、高度な冷媒式冷却システムの需要が高まっています。


UAEのデータセンター用冷媒市場は、2026〜2035年にかけて大幅かつ有望な成長を遂げると予測されます。

  • 中東・アフリカ(MEA)は2025年に市場の約4.2%を占め、UAE、サウジアラビア、南アフリカ、イスラエルなどの主要国全体で、デジタルインフラ、クラウド導入、ハイパースケールデータセンターの開発への投資が増加していることから、2026年から2035年にかけて約7.8%の年平均成長率(CAGR)で着実に成長しています。同地域では、サウジ・ビジョン2030やUAEのデジタル経済戦略など、政府主導の取り組みによって急速なデジタル変革が進んでいます。これらの取り組みが大規模データセンターの開発を促進し、高度な冷媒式冷却システムの需要を押し上げています。
  • UAEは、地域のデジタルハブとして確固たる地位を築いていることに加え、ハイパースケールのデータセンターインフラへの積極的な投資を進めていることから、MEA市場をリードしています。ドバイやアブダビなどの都市では、世界的なテクノロジー企業や地域事業者を背景に、コロケーション施設やクラウド施設が増加しています。UAEデジタル政府戦略やスマート・ドバイなどの戦略的な取り組みも、こうした動きを支えています。クラウドコンピューティング、フィンテック、AIを活用したアプリケーションの急速な拡大により、高密度IT環境の導入が増加し、高度な冷媒式冷却システムの需要が高まっています。
  • さらに、デジタルインフラへの海外直接投資を呼び込むUAE政府の積極的な政策に加え、世界水準の接続性と海底ケーブルネットワークが、同国のデータセンターエコシステムを強化しています。冷却要件を高める極端な気候条件にもかかわらず、UAEはエネルギー効率に優れた高度な液冷技術に多額の投資を行っています。AIワークロードとエッジコンピューティングの導入拡大により熱管理のニーズも一段と高まっており、MEAのデータセンター用冷媒市場におけるUAEの主導的地位をさらに強固なものにしています。
  • サウジアラビアは、ビジョン2030の下で政府主導のデジタルインフラへの大規模な投資が進んでいることから、MEA市場で最も高いCAGRを記録すると予測されます。ビジョン2030は、同国を世界的なテクノロジーおよびクラウドコンピューティングのハブへと転換することを目指しています。NEOM、大規模なスマートシティ開発、デジタル政府の取り組みなどのプロジェクトが、ハイパースケールデータセンターやエッジデータセンターの建設を急速に促進しており、高密度ITワークロードを処理するための高度な冷媒式冷却システムの需要が大幅に増加しています。


データセンター用冷媒市場のシェア

  • データセンター冷媒業界の上位 7 社は Honeywell、Chemours、Daikin Industries、Arkea、Dongyue、Sinochem、AGC であり、2025 年には市場の約 78.2% を占めた。
  • Honeywell は、Solstice 製品群などの低 GWP 冷媒や、データセンター向けの高度な熱管理ソリューションの開発に注力している。同社は、AI 主導の高密度ワークロード向けに設計された、液浸冷却および液冷に対応する冷媒など、持続可能な冷却技術を重視している。また、OEM やハイパースケール事業者と連携し、エネルギー効率と規制遵守の向上を図ることで、重要な IT 冷却環境における高排出冷媒からの移行を支援している。
  • Chemours は、低 GWP 冷媒の Opteon ポートフォリオを活用し、エネルギー効率に優れたデータセンター冷却システムを支援している。同社は、ハイパースケール施設やコロケーション施設向けの精密冷却およびチラー用途を対象としている。その戦略には、持続可能な冷媒への移行と世界的な気候規制への対応を可能にするため、HVAC OEM と提携することが含まれる。Chemours はまた、AI やクラウドコンピューティング環境における、より高い熱性能を実現する次世代流体にも投資している。
  • Daikin は、インバータ式チラーや高度な精密冷却システムなど、データセンター環境に合わせた統合 HVAC・冷凍システムに注力している。同社は、エネルギー効率、スマート制御システム、環境に配慮した冷媒を重視している。その戦略には、液冷技術の拡大と、世界各地のハイパースケールデータセンターおよびエッジデータセンターにおけるプレゼンスの強化が含まれる。特に、AI ワークロードが増加し、厳格な持続可能性要件が適用される地域を重視している。
  • Arkema は、Forane ブランドのもとで特殊冷媒および高性能流体を開発し、データセンターにおけるエネルギー効率の高い冷却を対象としている。同社は、低 GWP 冷媒と液浸冷却用途向けの誘電性流体を優先している。その戦略には、環境規制に適合しながら熱効率を高めるフッ素化学ソリューションの革新が含まれる。Arkema は技術プロバイダーと連携し、高度な熱管理ソリューションを必要とする次世代の AI 対応インフラを支援している。
  • Dongyue は、フッ素化学品および冷媒の大規模生産に注力し、国内外のデータセンター冷却市場に供給している。同社の戦略は、価格競争力のある低 GWP 冷媒と高性能冷却流体の事業拡大を重視している。同社は、世界的な気候政策に沿った環境配慮型冷媒の研究開発投資を拡大している。また、アジアにおけるハイパースケールデータセンターの拡大に伴う需要の増加を支えるため、サプライチェーン能力も強化している。
  • Sinochem は、フッ素化学品の生産および産業ガスポートフォリオを通じて冷媒市場を対象とし、低排出かつエネルギー効率に優れた冷却ソリューションに注力している。同社は、冷媒のサプライチェーンと先進的な化学品開発を通じて、間接的にデータセンター冷却を支援している。その戦略には、持続可能な冷媒の生産能力拡大と、中国のカーボンニュートラル目標への適合が含まれる。また、AI やクラウドコンピューティング需要に牽引される中国国内のハイパースケールデータセンターの成長も支援している。
  • AGC は、精密冷却および半導体関連の熱管理に使用される先進的なフッ素化学品と冷媒材料に注力している。同社の戦略は、次世代データセンター冷却システム向けの低 GWP 冷媒と高性能材料を重視している。AGC は、環境規制に適合する化学ソリューションの研究開発に投資し、AI 主導の高密度コンピューティングインフラ向けに液冷技術および液浸冷却技術を開発する世界各地の OEM を支援している。

データセンター用冷媒市場の主要企業

データセンター用冷媒業界で事業を展開する主要企業は以下のとおりです。

  • AGC
  • Arkea 
  • Chemours
  • Daikin Industries
  • Dongyue 
  • Honeywell
  • Sinoche
  • Sinochem
  • Zhejiang Juhua
  • Linde plc


  • 戦略的提携とエコシステムの統合が、高度なデータセンター用冷媒ソリューションの需要を加速させています。主要な冷却技術プロバイダーは、ハイパースケールクラウド事業者、コロケーション事業者、半導体メーカーと提携し、次世代の液冷、チップ直接冷却、浸漬冷却システムの開発を進めています。これらの提携は、AIを活用したワークロードや高密度サーバーアーキテクチャに対応する効率的な熱管理の実現に重点を置いています。
  • エネルギー効率に関する義務化と環境規制が、データセンターにおける冷媒技術の導入を方向付けています。炭素排出量、エネルギー消費量、高GWP冷媒を対象とする世界および各地域の厳格な政策により、事業者は低GWP冷媒、自然冷媒、高度な液冷システムへの移行を進めています。欧州のFガス規制、米国のサステナビリティ基準、企業のネットゼロ目標などの枠組みが、環境配慮型冷却技術への投資を加速させています。


データセンター用冷媒市場のニュース

  • 2026年1月、Honeywell International は、高密度データセンターの直接液冷用途向けに最適化した新たな Solstice 冷媒配合の商用投入を発表しました。この冷媒は、AIおよびハイパフォーマンスコンピューティングのワークロード向けに、熱伝導性、材料適合性、熱伝達性能を高めるもので、ハイパースケール環境全体での検証も実施されています。
  • 2025年12月、Chemours Company はテキサス州コーパスクリスティ施設の大規模拡張を完了し、HFO冷媒の生産能力を約30%増強しました。これは、低GWP冷媒への規制転換と、データセンターおよび産業用冷却用途での採用拡大を背景とする北米の需要増加に対応するものです。
  • 2025年11月、Daikin Industries は Microsoft と戦略的提携を締結し、AIデータセンター向けの次世代冷却ソリューションを開発すると発表しました。この提携は、冷媒の最適化、液冷技術、統合型熱管理システムに重点を置き、高密度コンピューティング環境の効率向上と対応を目指しています。
  • 2025年8月、ローレンス・バークレー国立研究所は Open Compute Project と連携し、データセンターラック向けのオープンな液冷仕様を公表しました。これにより、液冷インフラの設計パラメーターが標準化され、冷媒ベースの高効率冷却システムの導入が加速しています。
  • 2025年7月、SRF Limited、Navin Fluorine International、Gujarat Fluorochemicals など、インドの主要冷媒メーカーが Indian Refrigerant Manufacturers Alliance を設立しました。同アライアンスは、規制面での連携を強化し、低GWP冷媒を促進するとともに、新興冷却市場における国際競争力の向上を目指しています。

データセンター用冷媒市場の調査レポートには、以下のセグメントについて、2022年から2035年までの売上高(10億米ドル)ベースの推計および予測を含む、業界の詳細な分析が掲載されています。

市場(冷媒別)

  • HFC
    • R-134A
    • R-404A
  • HFO類
  • その他

市場、データセンター別

  • エンタープライズ
  • コロケーション
  • クラウド
  • ハイパースケール

市場、冷却方式別

  • 空冷
  • 液冷
  • フリークーリング

市場、用途別

  • IT冷却システム
  • 施設冷却システム

市場、最終用途別

  • BFSI
  • IT・通信
  • 政府・防衛
  • 医療
  • エネルギー
  • 製造業
  • 小売
  • その他

上記の情報は、以下の地域および国を対象としています:

  • 北米
    • 米国
    • カナダ
  • 欧州
    • ドイツ
    • 英国
    • フランス
    • イタリア
    • スペイン
    • ロシア
    • ベルギー
    • オランダ
  • アジア太平洋
    • 中国
    • インド
    • 日本
    • オーストラリア
    • 韓国
    • フィリピン
    • インドネシア
  • ラテンアメリカ
    • ブラジル
    • メキシコ
    • アルゼンチン
  • 中東・アフリカ(MEA)   
    • 南アフリカ
    • サウジアラビア
    • アラブ首長国連邦(UAE)
著者:  Preeti Wadhwani , Aishvarya Ambekar
よくある質問(FAQ):
2025年のデータセンター用冷媒市場の規模はどの程度ですか?
世界のデータセンター用冷媒市場は、2025年に 6億3,300万米ドルと推定された。
2035年までにデータセンター用冷媒市場はどの程度の規模になると予測されていますか?
2035年には 16億2,960万米ドルに達すると予測される。
2026年のデータセンター用冷媒市場の予測規模はどの程度ですか?
市場規模は2026年の7億1,450万米ドルから拡大すると見込まれる。
HFO冷媒セグメントの売上高はどの程度でしたか?
HFO(ハイドロフルオロオレフィン)セグメントがデータセンター用冷媒市場をリードし、2025年には約67.7%を占めた。
ハイパースケールデータセンターセグメントの評価額はいくらでしたか?
ハイパースケールセグメントが市場をリードしており、2025年には約40%のシェアを占める見込みです。
データセンター用冷媒市場をリードしている地域はどこですか?
アジア太平洋地域は 2025年に市場の31.4%超を占め、2026年から2035年にかけて年平均成長率(CAGR)約10.7%で成長すると予測されます。
データセンター向け冷媒業界では、今後どのような動向が見込まれますか?
主な動向としては、環境規制を背景とした低GWP冷媒への移行、高密度コンピューティングワークロードに対応する液冷およびハイブリッド冷却技術の導入、ならびに最新の冷媒と高度な冷却技術を用いた既存インフラの改修が挙げられます。

研究方法論、データソース、検証プロセス

本レポートは、直接的な業界との対話、独自のモデリング、厳格な相互検証に基づく体系的な研究プロセスに基づいており、単なる机上調査ではありません。

6ステップの研究プロセス

  1. 1. 研究設計とアナリストの監督

    GMIでは、私たちの研究方法論は人間の専門知識、厳格な検証、そして完全な透明性の基盤の上に構築されています。私たちのレポートにおけるすべての洞察、トレンド分析、予測は、お客様の市場の微妙なニュアンスを理解する経験豊富なアナリストによって開発されています。

    私たちのアプローチは、業界の参加者や専門家との直接的な関わりを通じた広範な一次調査を統合し、検証済みのグローバルソースからの包括的な二次調査で補完しています。元のデータソースから最終的な洞察までの完全なトレーサビリティを維持しながら、信頼性の高い予測を提供するために定量化された影響分析を適用しています。

  2. 2. 一次研究

    一次調査は私たちの方法論の根幹を形成し、全体的な洞察の約80%を貢献しています。分析の正確さと深さを確保するために、業界参加者との直接的な関わりが含まれます。私たちの構造化されたインタビュープログラムは、経営幹部、取締役、そして専門家からのインプットを得て、地域およびグローバル市場をカバーしています。これらのやり取りは、戦略的、運用的、技術的な視点を提供し、包括的な洞察と信頼性の高い市場予測を可能にします。

  3. 3. データマイニングと市場分析

    データマイニングは私たちの研究プロセスの重要な部分であり、全体的な方法論の約20%を貢献しています。主要プレーヤーの収益シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価が含まれます。関連データは有料および無料のソースから収集され、信頼性の高いデータベースを構築します。この情報は、販売代理店、メーカー、協会などの主要ステークホルダーからの検証を受け、一次調査と市場規模の算定をサポートするために統合されます。

  4. 4. 市場規模算定

    私たちの市場規模算定はボトムアップアプローチに基づいており、一次インタビューを通じて直接収集された企業の収益データから始まり、製造業者の生産量データや設置・展開統計が加わります。これらのインプットを地域市場全体でまとめ、実際の業界活動に基づいたグローバルな推定値を算出します。

  5. 5. 予測モデルと主要な前提条件

    すべての予測には以下の明示的な文書化が含まれます:

    • ✓ 主要な成長ドライバーとその代演内容

    • ✓ 抑制要因と緩和シナリオ

    • ✓ 規制上の代演内容と政策変更リスク

    • ✓ 技術普及曲線パラメータ

    • ✓ マクロ経済の代演内容(GDP成長、インフレ、通貨)

    • ✓ 競争の動態と市場参入/椭退の見通し

  6. 6. 検証と品質保証

    最終段階では人による検証が行われます。ドメイン専門家がフィルタリングされたデータを手動でレビューし、自動化システムには視点や文脈上の誤りを発見します。この専門家レビューにより、品質保証の重要な層が加わり、データが研究目標および分野固有の基準に沖していることが確保されます。

    私たちの3層構造の検証プロセスは、データの信頼性を最大化します:

    • ✓ 統計的検証

    • ✓ 専門家検証

    • ✓ 市場実態チェック

信頼性と信用

10+
サービス年数
設立以来の一貫した提供
A+
BBB認定
専門的基準と満足度
ISO
認定品質
ISO 9001-2015認証企業
150+
リサーチアナリスト
20以上の業界分野
95%
顧客維持率
5年間の関係価値

検証済みデータソース

  • 業界誌・トレード出版物

    業界誌、トレード出版物、専門メディア

  • 業界データベース

    独自および第三者市場データベース

  • 規制申請書類

    政府調達記録と政策文書

  • 学術研究

    大学研究および専門機関のレポート

  • 企業レポート

    年次報告書、投資家向けプレゼンテーション、届出書類

  • 専門家インタビュー

    経営幹部、調達担当者、技術スペシャリスト

  • GMIアーカイブ

    20以上の産業分野にわたる13,000件以上の発行済み調査

  • 貿易データ

    輸出入量、HSコード、税関記録

調査・評価されたパラメータ

本レポートのすべてのデータポイントは、一次インタビュー、真のボトムアップモデリング、および厳密なクロスチェックによって検証されています。 当社のリサーチプロセスについて設明を読む →

著者:  Preeti Wadhwani, Aishvarya Ambekar
ユーザー体験を向上させるためにクッキーを使っています (プライバシーポリシー)