Kostenloses PDF herunterladen

Geothermiemarkt Größe und Anteil 2026-2035

Berichts-ID: GMI1244
   |
Veröffentlichungsdatum: February 2026
 | 
Berichtsformat: PDF/Excel/Armaturenbrett/Plattform

Kostenloses PDF herunterladen

Entdecken Sie unsere Lizenzoptionen:

Marktgröße des Geothermiemarktes

Nach einer aktuellen Studie von Global Market Insights Inc. wurde der Geothermiemarkt im Jahr 2025 auf 66,9 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 67,9 Milliarden USD im Jahr 2026 auf 109,6 Milliarden USD bis 2035 wächst, bei einer jährlichen Wachstumsrate (CAGR) von 5,5%.
 

Wichtigste Erkenntnisse zum Geothermiemarkt

$ 66,9 Milliarden
Marktgröße 2026
$ 67,9 Milliarden
Prognostizierte Marktgröße 2035
$ 109,6 Milliarden
CAGR (2026–2035)
5,5 %
Regionale Dominanz
Größter Markt
USA
Am schnellsten wachsende Region
Kenia
Wichtigste Marktteilnehmer
  • Marktführer: Pertamina Geothermal Energy führte den Markt 2025 mit einem Marktanteil von über 10 % an.

  • Führende Marktteilnehmer: Zu den fünf führenden Marktteilnehmern in diesem Markt zählen Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation, Star Energy, Calpine, die 2025 zusammen einen Marktanteil von 34 % hielten.

Wichtige Markttreiber
  • Steigende globale Nachfrage nach sauberer Energie
  • Fortschritte bei Bohrverfahren und erweiterten geothermischen Systemen
  • Staatliche Fördermaßnahmen und Klimapolitik
Marktchance
  • Ausbau erweiterter geothermischer Systeme (EGS)
  • Anwendungen für industrielle Prozesswärme und Fernwärme
Herausforderungen
  • Hoher anfänglicher Kapitalbedarf und Explorationsrisiko

  • Vorgaben für die Beschaffung sauberer, gesicherter Energie zur Gewährleistung der Netzstabilität fördern das Wachstum der Geothermie, indem sie Ressourcen mit hohem Kapazitätsfaktor begünstigen. So ordnete die CPUC-Entscheidung D.21-06-035 in Kalifornien den Zubau von 11.500 MW neuer anrechenbarer Nettokapazität für den Zeitraum 2023–2026 an und verlangte mindestens 1.000 MW aus sauberen, gesicherten Energiequellen wie Geothermie, ausdrücklich zur Unterstützung der Versorgungssicherheit zur Mitte des Jahrzehnts und einer weitreichenden Dekarbonisierung. Dieses politische Signal erhöht die Sichtbarkeit künftiger Verträge, verbessert die Bewertung gesicherter erneuerbarer Energien in Kapazitätsmärkten und stärkt die Finanzierbarkeit für Entwickler und Zulieferer.
     
  • Öffentliche Fördermittel für Forschung und Entwicklung (F&E) sowie Demonstrationsprojekte senken das Technologierisiko und beschleunigen die Kommerzialisierung der Geothermie der nächsten Generation. So kündigte das US-Energieministerium im Rahmen des Bipartisan Infrastructure Law ein Programm in Höhe von 84 Millionen USD zur Unterstützung von Pilotdemonstrationsprojekten für verbesserte geothermische Systeme (EGS) in verschiedenen geologischen Umgebungen an. Durch die Finanzierung der Felderprobung und Datengenerierung verringern solche Programme die wahrgenommene Unsicherheit im Untergrund, ziehen private Koinvestitionen an und erweitern die erschließbare geothermische Ressourcenbasis über traditionelle hydrothermale Regionen hinaus.
     
  • Die Verbesserung der Projektwirtschaftlichkeit durch Kostensenkungen und Erfahrungsgewinne bei der Leistung stärkt die Investitionsargumente für Geothermie als gesicherte Kapazität aus erneuerbaren Energien. So berichtete IRENA, dass die global gewichteten durchschnittlichen Stromgestehungskosten der Geothermie im Jahr 2024 um 16 % von 0,072 USD/kWh auf 0,060 USD/kWh sanken. Niedrigere Gestehungskosten machen Geothermie zusammen mit stabilen Kapazitätsfaktoren in Märkten für Versorgungssicherheit wettbewerbsfähiger und unterstützen eine breitere Einführung modularer Lösungen mit Binärkreislauf und ORC für unterschiedliche Reservoirtemperaturen, wodurch die erwarteten Projektrenditen steigen.
     
  • Die regulatorisch gestützte Beschaffung durch Versorgungsunternehmen schafft langfristige Einnahmesicherheit, die Projektfinanzierungen ermöglicht und die Skalierung beschleunigt. So genehmigte die CPUC im Jahr 2024 Verträge von Southern California Edison zur mittelfristigen Versorgungssicherheit, die auch die Lieferung von Geothermieenergie aus Binäranlagen von Fervo-Tochtergesellschaften mit vertraglich vereinbarten Kapazitäten von 70 MW und 250 MW umfassten; die Lieferungen sollen 2027 beginnen. Solche Genehmigungen bestätigen die Strukturen der Stromabnahmeverträge, verringern das Kontrahentenrisiko und fördern eine umfangreichere Pipeline an Geothermiekapazitäten, die auf den Anforderungen der Systemplanung basiert.
     
  • Maßnahmen zur Dekarbonisierung der Wärmeversorgung und gezielte Förderungen erweitern den Einsatz der Geothermie über die Stromerzeugung hinaus auf groß angelegte Fernwärme, insbesondere in Europa. So stellt die deutsche Bundesförderung für effiziente Wärmenetze (BEW) bis 2026 rund 3,57 Milliarden USD zur Unterstützung erneuerbarer Wärmequellen, einschließlich tiefer Geothermie, bereit. Unabhängig davon erhielten die Stadtwerke München im Jahr 2024 52,2 Millionen USD an Bundesfördermitteln für den Ausbau der geothermischen Fernwärme. Dies beschleunigt mehrjährige Ausbauprogramme von Versorgungsunternehmen und Kommunen.
     
  • Staatlich gelenkte Geothermieausbauprogramme und Ausführungsmodelle nach dem Vorbild öffentlich-privater Partnerschaften (PPP) verringern die Risiken großer Projekte in aufstrebenden Märkten. So berichtete ThinkGeoEnergy, dass das staatliche kenianische Versorgungsunternehmen KenGen das Geothermiekraftwerk Olkaria VII mit einer Leistung von 80,3 MW und einem geschätzten Budget von 248 Millionen USD plante. Das Vorhaben wurde durch regulatorische Einreichungen unterstützt und erhielt später die Genehmigung des Kabinetts mit dem Ziel, bis Juni 2027 Strom in das Netz einzuspeisen. Diese durch nationale Planung und Genehmigungsverfahren gestützten Rahmenbedingungen sichern eine finanzierbare Projektpipeline für Anbieter von EPC-, Bohr- sowie Betriebs- und Wartungsleistungen.
     
  • Die Brownfield-Optimierung durch Kraft-Wärme-Kopplung im Bottoming-Cycle ist ein schneller Weg zu zusätzlicher Geothermiekapazität, da bestehende Bohrungen und Dampffelder genutzt werden. So hob das indonesische Energieministerium beispielsweise Ergänzungen durch Kraft-Wärme-Kopplung mit Zielen für die kommerzielle Inbetriebnahme (COD) in den Jahren 2027–2029 hervor. Eine gemeinsame Entwicklungsvereinbarung zwischen Pertamina Geothermal Energy und PLN konzentrierte sich auf eine 30-MW-Bottoming-Cycle-Einheit in Ulubelu und eine 15-MW-Bottoming-Cycle-Einheit in Lahendong, die beide 2027 den COD erreichen sollen. Solche Erweiterungen steigern die Leistung bei kürzeren Entwicklungszyklen und einem geringeren zusätzlichen Bohrbedarf.
     
  • Erfordernisse der Energiesicherheit und konzessionäre Finanzierungen ermöglichen Geothermiekraftwerke mit erstmaligem Einsatz in kleinen Inselsystemen. So berichtete ThinkGeoEnergy beispielsweise, dass die Caribbean Development Bank ein Darlehen in Höhe von 34,8 Millionen USD zur Unterstützung des Baus des 10-MW-Geothermiekraftwerks in Dominica genehmigt hat, wodurch ein Strommix adressiert wird, der weiterhin stark von Dieselimporten abhängig ist. Nachfolgende Baufortschritte sahen die kommerzielle Inbetriebnahme Ende 2025 vor und zeigen, wie Mischfinanzierungen Projekte ermöglichen können, bei denen die anfänglichen Kosten für Bohrungen und Infrastruktur prohibitiv hoch sind.

Trends auf dem Geothermiemarkt

  • Der Kapazitätsausbau erfolgt schrittweise und ist stark konzentriert, wobei zusätzliche Kapazitäten den Ausbau dominieren. So berichtete ThinkGeoEnergy beispielsweise, dass die weltweit installierte Geothermie-Stromerzeugungskapazität von 16,873 MW Ende 2024 auf 17,173 MW Ende 2025 stieg und die zehn führenden Länder mehr als 93 % der installierten Kapazität auf sich vereinten. Dieser Trend weist auf einen kapitalintensiven Markt hin, in dem etablierte Rechtsräume und erfahrene Projektentwickler den größten Teil des kurzfristigen Wachstums erzielen, während Schwellenländer weltweit Projektpipelines für eine spätere Inbetriebnahme aufbauen.
     
  • Politische Ausblicke ordnen Geothermie zunehmend als verlässliche Ergänzung zu variablen erneuerbaren Energien ein und deuten auf einen stärkeren Ausbau in der mittleren Frist hin. So prognostiziert die Analyse „Renewables 2025“ der IEA beispielsweise, dass die jährlichen Geothermie-Kapazitätszuwächse im Jahr 2030 einen historischen Höchststand erreichen werden, etwa das Dreifache des Zuwachses von 2024, angetrieben durch das Wachstum in den USA, Indonesien, Japan, Türkiye, Kenia und den Philippinen. Dies spiegelt steigende Anforderungen an die Versorgungssicherheit, den Bedarf an ausreichender Kapazität und die stärkere Integration der Geothermie in nationale Dekarbonisierungspfade weltweit wider.
     
  • Die Marktkonzentration unter den führenden Betreibern wird zunehmend sichtbar, insbesondere in den USA. So stellt der vom DOE unterstützte „2025 U.S. Geothermal Market Report“ fest, dass Ormat und Calpine führende Betreiber bleiben und gemeinsam einen großen Teil der in den USA installierten Geothermiekapazität betreiben; zugleich nimmt die kommerzielle Aktivität durch neue Stromabnahmeverträge (PPAs) zu. Diese Konsolidierung stärkt die Betriebskompetenz, die Optimierung des Anlagenbestands und die Verhandlungsmacht bei der Beschaffung, verschärft jedoch zugleich den Wettbewerb um hochwertige Ressourcenstandorte und Netzanschlusskapazitäten.
     
  • Die fortgeschrittene Geothermie verlagert sich von Forschung und Entwicklung (F&E) hin zu Felddemonstrationen, wodurch die erschließbare Geologie und die Projekttypen erweitert werden. So berichtete das US-Energieministerium (DOE) im Februar 2024, dass die erste Runde seiner Pilotdemonstrationen für Enhanced Geothermal Systems bis zu 60 Millionen USD für drei Projekte unter unterschiedlichen Untergrundbedingungen bereitstellen wird. Durch die Validierung von Stimulation, Überwachung und Mehrbohrungsdesigns verringern diese Pilotprojekte das Risiko einer Replikation und beschleunigen die Lernkurven der Zulieferer, wodurch künftige kommerzielle Projektpipelines über konventionelle hydrothermale Ressourcen hinaus unterstützt werden.
     
  • Umsetzungs- und Netzanschlussbeschränkungen prägen das Beschaffungsverhalten und begünstigen Strategien einer schrittweisen Umsetzung sowie Zwischenverträge. So berichtet die Compliance-Statusprüfung der CPUC-Mitarbeiter für die Beschaffung zur mittelfristigen Versorgungssicherheit im Jahr 2025 beispielsweise trotz Netzanschlussproblemen über breite Fortschritte bei der Einhaltung der Vorgaben; viele Unternehmen greifen dabei auf Überbrückungsverträge zurück, um Terminrisiken zu steuern. Parallel dazu beschreiben CPUC-Unterlagen zusätzliche Flexibilität und Fristverlängerungen bei ergänzenden Beschaffungsmaßnahmen. Dies unterstreicht, wie Terminrisiken programmatisch über gesamte Portfolios hinweg gesteuert werden.
  • Die staatlich geförderte Investitionsförderung erweitert die bankfähige Projektpipeline Asiens und signalisiert einen zunehmenden Wettbewerb um Entwicklungsrechte für Projekte. So berichtete ThinkGeoEnergy, dass das indonesische Ministerium für Energie und mineralische Ressourcen auf der COP29 12 Geothermiekraftwerksprojekte mit einem geschätzten Investitionsbedarf von rund 2,14 Milliarden USD vorgestellt hat, die sowohl Greenfield- als auch Brownfield-Chancen umfassen. Ergänzend dazu wurden im Rahmen staatlich geführter Partnerschaften Zusatzprojekte wie Binär- und Nachspeiseeinheiten in bestehenden Feldern hervorgehoben, was strukturierte Wege von der Konzeption bis zur Beschaffung erkennen lässt.
     
  • Die Erneuerung und Leistungssteigerung bestehender Geothermieanlagen entwickelt sich zu einem kurzfristig nutzbaren Hebel, da sich die Erzeugungsleistung damit schneller steigern lässt als durch die Entwicklung von Greenfield-Projekten. So berichtete ThinkGeoEnergy 2025, dass die Sanierung der Anlage Olkaria I in Kenia voranschreitet und die Kapazität von 45 MW auf 63 MW erhöht werden soll; die Inbetriebnahme der ersten Turbine ist für Juni 2026 vorgesehen. Dies spiegelt einen breiteren Trend zur Verlängerung der Anlagenlebensdauer, zu Effizienzsteigerungen und zu einer besseren Dampfnutzung wider, um die Renditen aus nachgewiesenen Lagerstätten zu maximieren und das Umsetzungsrisiko zu verringern.
     

Analyse des Geothermieenergiemarktes

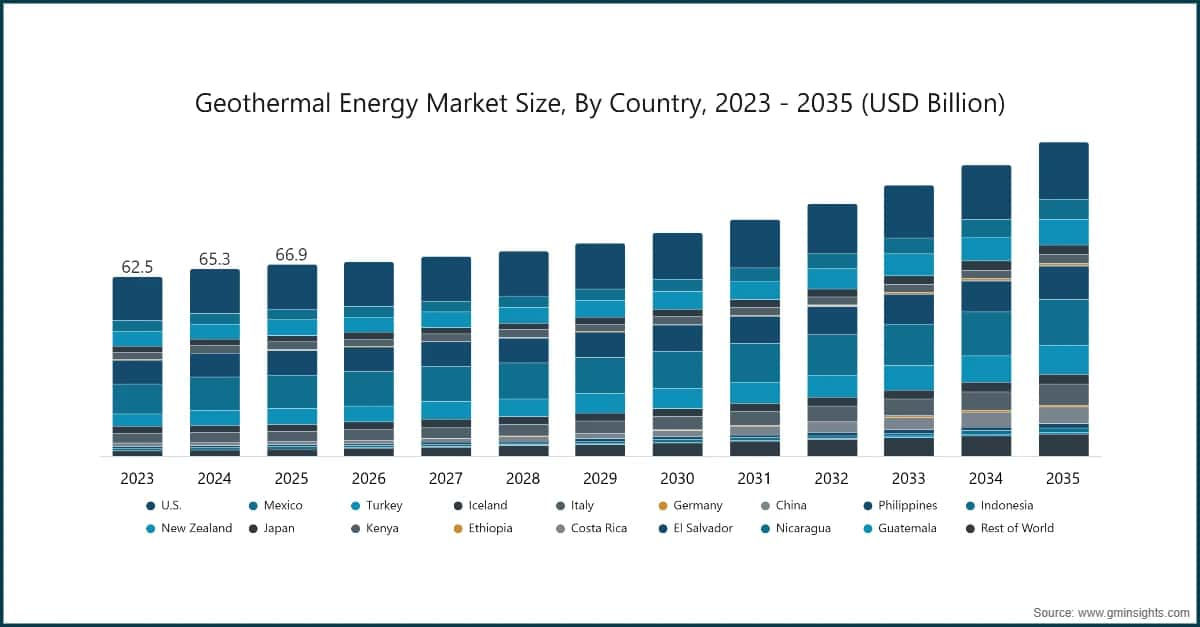
Marktgröße für Geothermieenergie nach Land, 2023–2035 (Milliarden USD)

  • Die globale Geothermiebranche wird maßgeblich von Ländern wie den USA, Indonesien, den Philippinen, der Türkei, Neuseeland, Mexiko, Kenia, Italien, Island und Japan geprägt. Der Markt wurde 2023 auf 62,5 Milliarden USD bewertet, stieg 2024 auf 65,3 Milliarden USD und 2025 auf 66,9 Milliarden USD. Dieses kontinuierliche Wachstum wird durch zunehmende Investitionen in erneuerbare grundlastfähige Stromerzeugung und die Ausweitung von Geothermieexplorationsinitiativen getragen.
     
  • Der Zugang zu öffentlichem Land und optimierte Verfahren für die Vergabe von Explorationsrechten sind wichtige Wachstumstreiber in den USA, da sie das Inventar bohrfähiger Prospektionsgebiete für Entwickler erweitern. So kündigte das Bureau of Land Management am 8. Oktober 2024 eine wettbewerbliche Versteigerung von Geothermie-Pachtverträgen an, bei der 66 Parzellen mit einer Gesamtfläche von rund 219.250 Acres in Nevada angeboten wurden. Regelmäßige groß angelegte Vergaben von Pachtflächen erhöhen die Projektauswahl, ermöglichen explorationsstrategien auf Portfolioebene und schaffen frühzeitig Transparenz über Genehmigungsanforderungen sowie Umweltauflagen, die für die Finanzierungs- und Lieferkettenplanung maßgeblich sind.
     
  • Auktionsbasierte Beschaffung und standardisierte Tarife sind zentrale Wachstumstreiber auf den Philippinen, da sie die Einnahmensicherheit erhöhen und die Projektausführung beschleunigen. So veröffentlichte das Energieministerium am 10. Juni 2025 die Zuschlagsbekanntmachung der Green Energy Auction 3, die Geothermiegebote mit einer Gesamtkapazität von 30,887 MW für ein Lieferfenster von 2025 bis 2027 umfasste. Formale Zuschläge und festgelegte Lieferzeiträume stärken die Bankfähigkeit, unterstützen die Prüfung durch Kreditgeber und ermutigen Entwickler, Bohrungen, EPC-Verträge und die Bereitschaft zum Netzanschluss voranzutreiben.
     
  • Die Priorisierung der Geothermie durch die Regierung innerhalb des erneuerbaren Energiemixes ist ein wesentlicher Wachstumstreiber in Indonesien und unterstützt die schnellere Kommerzialisierung von Projekten mit fortgeschrittenem Reifegrad. So erklärte das indonesische Ministerium für Energie und mineralische Ressourcen im Dezember 2024, dass Geothermie die wichtigste Säule zur Erhöhung des nationalen Anteils erneuerbarer Energien sei, und verwies auf die für das Jahresende erwarteten Fortschritte bei Projekten wie Sorik Merapi sowie auf die geplanten Anlagen Salak Binary und Ijen. Die ausdrückliche ministerielle Schwerpunktsetzung beschleunigt Genehmigungsverfahren, stärkt das Vertrauen der Investoren und unterstützt die Mobilisierung von Kapital für eine zeitnahe Inbetriebnahme.
     
  • Die nationale Bewertung der Ressourcen und die politisch unterstützte Planung sind zentrale Wachstumstreiber in Island, da sie die Entwicklung an quantifiziertem unterirdischem Potenzial und Nachhaltigkeitsanforderungen ausrichten.For instance, a government publication from September 2025, prepared by Iceland GeoSurvey (ÍSOR) for the Ministry of Environment, Energy and Climate, updates the geothermal assessment and outlines future utilization pathways. Updated evaluations of heat flows and reservoirs improve site screening, reduce exploration uncertainties and support more disciplined investment decisions for power-oriented expansions and Modernisierungen.
     
  • Staatlich gesteuerte Kapazitätserweiterungen und die Umsetzung durch erfahrene Energieversorger bleiben ein wichtiger Wachstumstreiber in Kenia. Sie ermöglichen den zuverlässigen Ausbau der Grundlastkapazität und stärken das Vertrauen der Investoren. So gab KenGen im März 2022 bekannt, dass der Bau des Geothermiekraftwerks Olkaria I Additional Unit 6 mit einer Leistung von 83 MW abgeschlossen wurde und damit die Aktivitäten für den Netzanschluss sowie Zuverlässigkeitstests im Vorfeld des kommerziellen Betriebs eingeleitet wurden. Die Realisierung großer Anlagen stärkt die lokale Lieferkettenkompetenz, verbessert die betrieblichen Lernkurven und unterstützt eine weitere Beteiligung privater Akteure an bewährten Dampfgeothermiefeldern.
     
  • Die Modernisierung bestehender Geothermieanlagen ist in Mexiko ein praktischer Wachstumstreiber. Sie sichert die Grundlastproduktion und verbessert gleichzeitig Zuverlässigkeit und Regelungsleistung. So umfasst ein Beschaffungsdokument vom 6. Februar 2024 für den Geothermiekomplex Cerro Prieto von CFE die Anschaffung von SPS- und Erregungsregelungsausrüstung für mehrere Erzeugungseinheiten und spiegelt damit laufende Verbesserungen der Anlagenautomatisierung und der Spannungsregelungssysteme wider. Solche Reinvestitionen reduzieren ungeplante Ausfälle, verlängern die Lebensdauer der Anlagen und ermöglichen schrittweise Kapazitäts- und Effizienzsteigerungen ohne das Risiko der Erschließung neuer Standorte.
     
  • Ein unterstützendes regulatorisches Umfeld und der kontinuierliche Ausbau erneuerbarer Energien sind wichtige Wachstumstreiber in Türkiye und sichern die Rolle der Geothermie als regelbare erneuerbare Kapazität. Das Ministry of Energy and Natural Resources berichtet beispielsweise, dass das Land bis Ende Dezember 2025 über 68 Geothermiekraftwerke verfügte und die Geothermie 3,2 % der Stromerzeugung bereitstellte. Eine klare nationale Berichterstattung und Angaben zu den Kraftwerkszahlen signalisieren eine etablierte Betriebsbasis, die Lieferantenökosysteme, betriebliche Vergleichsanalysen sowie laufende Reinvestitionen in Effizienz- und Kapazitätssteigerungen unterstützt.
     
  • Groß angelegte Investitionen von Energieversorgern in die geothermische Grundlastkapazität zur Stärkung der Systemsicherheit sind ein wichtiger Wachstumstreiber in Neuseeland. So begann das Geothermiekraftwerk Tauhara von Contact Energy am 6. Mai 2024 mit der Einspeisung von Strom in das Netz und wurde am 22. November 2024 offiziell eröffnet. Die Anlage ist auf eine volle Leistung von 174 MW ausgelegt. Die Inbetriebnahme großer neuer Einheiten verbessert das Gleichgewicht zwischen Angebot und Nachfrage, verringert die Abhängigkeit von fossilen Spitzenlastkraftwerken und fördert weitere Geothermieprojekte sowie die Spezialisierung der Lieferkette.
     
  • Eine verbesserte Markttransparenz und eine standardisierte Projektverfolgung sind in anderen Geothermiemärkten wichtige Wachstumstreiber, da sie Informationsbarrieren für Investoren und Lieferanten senken. So veröffentlicht der Global Geothermal Power Tracker des Global Energy Monitor zusammenfassende Tabellen (März 2025) zur Betriebskapazität, zur nach Jahren aufgeschlüsselten geplanten Kapazität sowie zu den führenden Eigentümern bestehender und geplanter Einheiten. Öffentliche, vergleichbare Datensätze unterstützen Benchmarking, die frühzeitige Identifizierung von Projektpipelines und eine effizientere Kapitalallokation an Projektentwickler, Bohrunternehmen und Ausrüstungsanbieter.
     

Umsatzanteil des Geothermieenergiemarktes nach Technologie, 2025

Nach Technologie wird die Branche in Binärkreislauf, Single-Flash, Double-Flash, Triple-Flash, Trockendampf und Gegendruck segmentiert. Der Markt für Geothermieenergie mit Single-Flash-Technologie hält 2025 einen Anteil von 35,9 % und wird bis 2035 voraussichtlich einen Wert von mehr als 41 Milliarden USD erreichen.
 

  • Die Single-Flash-Technologie ist die bewährte Standardtechnologie, bei der Hochdruck-Heißwasser aus einem geothermischen Reservoir entspannt („geflasht“) und dadurch in Dampf umgewandelt wird, der eine Turbine antreibt, während die verbleibende Flüssigkeit in der Regel wieder in das Reservoir eingeleitet wird. Sie wird aufgrund ihrer ausgewogenen Kombination aus Einfachheit, bewährten Turbinen und Abscheidern sowie hoher Leistungsfähigkeit in hydrothermalen Feldern mit hohen Temperaturen breit eingesetzt. Die EIA hebt Flash-Anlagen als den häufigsten Geothermieanlagentyp hervor, und die California Energy Commission erläutert den Flash-Prozess sowie die Möglichkeit, für eine höhere Rückgewinnung zusätzliche Stufen hinzuzufügen.
     
  • Japans Geothermiekraftwerk Appi veranschaulicht die Marktfähigkeit der Single-Flash-Technologie bei mittelgroßen Projekten: Es nahm 2024 den kommerziellen Betrieb auf und wird ausdrücklich als Anlage mit einer Single-Flash-Turbine beschrieben; die erzeugte Energie wird im Rahmen des japanischen Fördermodells für erneuerbare Energien verkauft. Dies zeigt, dass Single-Flash weiterhin der bevorzugte „finanzierbare Standard“ ist, wenn die Ressourcentemperaturen die Dampferzeugung durch Flash-Entspannung rechtfertigen. Dadurch werden eine unkomplizierte EPC-Umsetzung und ein planbarer Betrieb im Vergleich zu komplexeren mehrstufigen Konfigurationen ermöglicht.
     
  • Binärkreislaufanlagen gewinnen an Bedeutung, da sie die Nutzung geothermischer Ressourcen mit moderaten Temperaturen ermöglichen und in einem geschlossenen Kreislauf arbeiten. Dabei erhitzt das Geothermiefluid ein sekundäres Arbeitsmedium, das verdampft und die Turbine antreibt, häufig bei sehr geringen atmosphärischen Emissionen. Dies erweitert die nutzbare Ressourcenbasis über Felder mit hoher Enthalpie hinaus, unterstützt die Entwicklung in Regionen mit begrenzten Wasserressourcen durch Luftkühlung und entspricht strengeren Anforderungen an die Umweltgenehmigung. Die California Energy Commission und die EIA beschreiben Binärkreisläufe gleichermaßen als bevorzugte Option für Ressourcen mit moderaten Temperaturen und weisen auf den Emissionsvorteil des geschlossenen Kreislaufs hin.
     
  • Ein klares kommerzielles Signal für die Skalierung von Binärkreislauf- und ORC-Anlagen ist der fortgesetzte Ausbau modularer ORC-Kapazitäten in der Türkei. HEZ Enerji meldete beispielsweise den Betrieb des Geothermiekraftwerks Morali in Aydın mit voller Kapazität unter Einsatz der von Exergy gelieferten ORC-Technologie, nachdem zuvor eine teilweise Inbetriebnahme erfolgt war. Dies zeigt, wie Entwickler Projekte durch eine schrittweise Hochlaufphase und die anschließende Erhöhung der Leistung auf den Volllastbetrieb risikoärmer gestalten. Dieses Muster „schrittweise Inbetriebnahme → Optimierung → Skalierung“ ist bei Binärkreislauferweiterungen in erschlossenen Feldern und bei der Stromerzeugung aus Sole weit verbreitet.
     
  • Double-Flash-Anlagen werden eingesetzt, wenn Entwickler aus demselben Fluid mit hoher Enthalpie mehr Energie gewinnen möchten. Nachdem der erste Flash-Behälter Hochdruckdampf erzeugt hat, kann die verbleibende heiße Flüssigkeit in einem zweiten Behälter bei niedrigerem Druck erneut entspannt werden, um zusätzlichen Dampf zu erzeugen und den gesamten Durchsatz der Turbine zu erhöhen. Die California Energy Commission beschreibt dieses zweistufige Re-Flash-Konzept als praktikable Möglichkeit, „noch mehr Energie“ als mit Single-Flash zu gewinnen – allerdings verbunden mit zusätzlichem Anlagenaufwand und höherer Komplexität.
     
  • Ein Beispiel aus der Praxis für die Zielkonflikte bei Double-Flash-Anlagen findet sich in den geothermischen Planungsarbeiten für das Menengai-Projekt in Kenia. Dort verglichen Forscher Single-Flash- und Double-Flash-Konfigurationen, um Leistung, Bedingungen für die Wiedereinleitung und das Systemverhalten zu bewerten. Die Analyse zeigt, warum Entwickler nicht automatisch „mehr Stufen“ wählen: Double-Flash kann zwar die rückgewinnbare Dampfmenge erhöhen, führt jedoch zu veränderten Massenströmen und Bedingungen bei der Wiedereinleitung, die die Nettoleistung der Anlage abhängig von der jeweiligen Feldchemie und Bohrlochstrategie möglicherweise nicht verbessern.
     
  • Triple-Flash ist eine spezialisierte Option für Felder mit sehr hoher Enthalpie und zweiphasigen Fluiden, wenn Entwickler durch die Abscheidung von Dampf auf drei Druckstufen eine maximale Energierückgewinnung anstreben. Ein dokumentiertes Beispiel ist das Projekt Nga Awa Purua in Neuseeland, das ein dreistufiges Flash-Abscheidesystem auswählte, um ein außergewöhnlich energiereiches zweiphasiges Fluid zu nutzen und eine große Geothermieturbine mit einem einzigen Zylinder zu speisen. Dies zeigt, dass Triple-Flash ein Nischeninstrument mit hoher Leistungsfähigkeit ist, wenn die Ressourcenbedingungen die zusätzliche Komplexität rechtfertigen.
     
  • Auf der Lieferantenseite werden auch die OEM-Kapazitäten ausgebaut: Mitsubishi Power gibt an, Dampfturbinenbaureihen für einstufige, zweistufige und dreistufige Flash-Zyklen zu liefern, um unterschiedlichen geothermischen Dampfbedingungen gerecht zu werden. Dies ist kommerziell relevant, da dadurch das „Technologierisiko“ für Entwickler reduziert wird, die einen mehrstufigen Flash-Prozess in Betracht ziehen. Die Verfügbarkeit standardisierter Turbinenrahmen und bewährter Konfigurationen erleichtert die Terminplanung im EPC-Bereich, die Ersatzteilplanung sowie langfristige O&M-Strategien und macht den dreistufigen Flash-Prozess dort praktikabler, wo das Reservoir ihn unterstützt.
     
  • Trocken-Dampfkraftwerke stellen den einfachsten Umwandlungspfad dar: Der Dampf aus dem Reservoir wird direkt zur Turbine geleitet, ohne heißes Wasser zu verdampfen. Sie sind selten, da echte dampfdominierte Reservoirs ungewöhnlich sind. Wo sie vorkommen, ermöglicht Trockendampf jedoch einen zuverlässigen Grundlastbetrieb und eine vergleichsweise unkomplizierte Oberflächenausrüstung. Sowohl die EIA als auch die California Energy Commission beschreiben Trockendampf als den ältesten Typ von Geothermiekraftwerken und verweisen auf seinen charakteristischen Anwendungsfall bei The Geysers in Kalifornien.
     
  • Ein marktprägendes Beispiel für Trockendampf ist The Geysers, ein Geothermiekomplex mit einer Leistung von etwa 725 MW, der Calpine gehört und von dem Unternehmen betrieben bzw. verwaltet wird. Öffentliche Beschaffungsstellen und Versorgungsunternehmen schließen weiterhin Verträge über die zuverlässige geothermische Stromerzeugung ab. So werden in einer Veröffentlichung aus dem Jahr 2025 beispielsweise neue Lieferungen aus einer Erweiterungsstufe von The Geysers genannt und die Größe des Komplexes als weltweit führende Geothermieanlage bekräftigt. Dies verdeutlicht, dass der Wettbewerbsvorteil von Trockendampf nicht in einem „hohen Volumen an Neubauten“ liegt, sondern in einer langlebigen Grundlastversorgung sowie der schrittweisen Optimierung und dem Management des Bohrfelds.
     
  • Marktgröße für Geothermie in den USA, 2023–2035 (Milliarden USD)

    • Der US-amerikanische Geothermiemarkt verzeichnete ein kontinuierliches Wachstum: Sein kumuliertes Volumen stieg von 15,3 Milliarden USD im Jahr 2023 auf 15,4 Milliarden USD im Jahr 2024 und erreichte 15,5 Milliarden USD im Jahr 2025. Diese stetige Expansion spiegelt zunehmende Investitionen in Lösungen für erneuerbare Energien wider, die durch die wachsende Nachfrage nach emissionsarmen Energiequellen und staatliche Anreize zur Förderung der Entwicklung sauberer Energie unterstützt werden. Zusammengenommen stärken diese Faktoren weiterhin die Rolle der Geothermie im Energiemix des Landes.
       
    • Bundesrechtliche Genehmigungsverfahren und Projektfreigaben auf öffentlichem Land beschleunigen die Entwicklungspipeline der US-amerikanischen Geothermie, indem sie die Unsicherheit bei der Projektentwicklung reduzieren und neue Ressourcengebiete erschließen. So führt das vom Bureau of Land Management geführte Register „Pending Geothermal Projects“ (aktualisiert im Dezember 2024) das genehmigte geothermische Projekt Fervo Cape in Utah mit einer potenziellen Leistung von bis zu 2.000 MW sowie weitere genehmigte Erkundungs- und Entwicklungsmaßnahmen auf. Solche Genehmigungen signalisieren die regulatorische Bereitschaft, stärken das Vertrauen in die Abnahme und beschleunigen die frühzeitige Beschaffung von Bohr- und Ausrüstung für die Kraftwerksinsel.
       
    • Vertraglich gesicherte Kapazitäten im Rahmen wettbewerblicher Ausschreibungen sind auf den Philippinen ein kurzfristiger Wachstumstreiber, da sie Angebote in bankfähige Lieferverpflichtungen überführen. So gab das Department of Energy am 25. Juni 2025 bekannt, dass Energy Development Corporation und Bac-Man Geothermal die GEA-3-Zuschläge für Geothermieanlagen, darunter das Kraftwerk Tanawon mit 21,573 MW und die Bago Binary Unit 1 mit 5,645 MW, offiziell angenommen haben. Die Annahme der Zuschläge verkürzt die Umsetzungsfristen, unterstützt den Financial Close und stimmt Entwickler, EPC-Unternehmen sowie Netzbetreiber auf die Meilensteine der Inbetriebnahme ab.
       
    • Von der Regierung gemeldete Kapazitätserweiterungen und die Erfassung der COD-Daten beschleunigen den Ausbau der Geothermie in Indonesien, indem sie die Transparenz darüber erhöhen, welche Leistungen zu welchem Zeitpunkt bereitgestellt werden können.For instance, the Ministry of Energy and Mineral Resources stated in August 2025 that geothermal contributed 105.2 MW of new renewable capacity in the first half of 2025, naming Lumut Balai, Ijen, and Gunung Salak among the projects reaching commercial operation. Clear COD recognition reinforces investor confidence, validates permitting progress, and helps crowd in capital for follow-on phases.
       
    • Eine starke institutionelle Leistungsfähigkeit und eine transparente Berichterstattung über die Performance bilden die Grundlage für das Wachstum der Geothermie in Island, da sie ein diszipliniertes Reservoirmanagement und fundierte Reinvestitionsentscheidungen unterstützen. So weist das öffentliche Dashboard der National Energy Authority eine geothermische Stromerzeugung von 5.916 GWh neben den Werten für Wasserkraft und Windenergie aus und bietet damit eine konsistente Grundlage für die Systemplanung und die Optimierung von Anlagen. Verlässliche Betriebsdaten verbessern das Benchmarking der Anlagenverfügbarkeit und der Feldleistung und stärken dadurch die Wirtschaftlichkeit zusätzlicher Kapazitäten, Leistungssteigerungen und technologischer Modernisierungen in bestehenden Hochtemperatursystemen.
       
    • Das Wachstum der Netznachfrage in Verbindung mit der Rolle der Geothermie als dominierende Grundlastquelle treibt in Kenia weiterhin Investitionen und die betriebliche Optimierung voran. So stellt der Energy & Petroleum Statistics Report der EPRA für das am 30. Juni 2025 endende Jahr fest, dass erneuerbare Energien 80,17 % des Strommixes ausmachten und die Geothermie mit 39,51 % weiterhin die führende Quelle war; zudem entfiel auf die Geothermie der größte Anteil der installierten Kapazität. Diese grundlegenden Voraussetzungen tragen die Expansionspläne, unterstützen Investitionen in die Übertragungsnetze und verbessern die Finanzierbarkeit neuer Einheiten und der Sanierung von Feldern.
       
    • Gezielte öffentliche Investitionsprogramme tragen zur Aufrechterhaltung der geothermischen Projektpipeline Mexikos bei, indem sie Studien, Modernisierungen und die Expansionsplanung in prioritären Feldern finanzieren. So wurde der CFE im Rahmen der Berichterstattung über die Pläne für den mexikanischen Bundeshaushalt 2023 ein Betrag von rund 75,2 Millionen USD für geothermische Investitionsprojekte bewilligt, darunter Vorinvestitionsstudien und kapazitätsbezogene Arbeiten in mehreren Geothermiegebieten. Zweckgebundene Kapitalzuweisungen reduzieren Entwicklungshemmnisse, sichern die Ressourcenrechte und ermöglichen eine stufenweise Modernisierung und Bohrungen, durch die die Grundlastleistung erhalten bleibt.
       
    • Der durch Projektfinanzierung unterstützte Ausbau des Privatsektors ist ein wesentlicher Wachstumstreiber in Türkiye und erweitert die Kapazität durch modulare ORC- und Binäranlagen. So meldete HEZ Enerji im Oktober 2025 den Betrieb des 24-MW-Geothermiekraftwerks Morali in Aydin mit voller Kapazität, nachdem zuvor eine teilweise Inbetriebnahme erfolgt war; dabei wurden Gesamtinvestitionen von rund 100 Millionen USD und die Lieferung der ORC-Technologie genannt. Die vollständige Inbetriebnahme neuer Kraftwerke stärkt das Vertrauen der Investoren, vertieft die lokale Lieferkette und unterstützt den weiteren Ausbau in lizenzierten Feldern.
       
    • Investitionen im Versorgungsmaßstab und der schrittweise Ersatz veralteter Anlagen treiben die geothermische Expansion Neuseelands voran, indem sie eine langfristig verfügbare Grundlastversorgung sichern. So bestätigte Contact Energy im November 2024 über die NZX, dass das Unternehmen das 101-MW-Geothermiekraftwerk Te Mihi Stage 2 im Rahmen eines EPC-Vertrags errichten wird; die erwarteten Gesamtbaukosten belaufen sich auf 430,1 Millionen USD, die geplante Inbetriebnahme ist für 2027 vorgesehen. Langfristige Verpflichtungen stärken die Auftragnehmerlandschaft und erhöhen die Finanzierungsbereitschaft für weitere Geothermieprojekte.
       
    • Staatlich unterstützte Risikominderung und eine an die FIT gekoppelte Erlösunterstützung sind wesentliche Treiber für den Ausbau der Geothermie in Japan, insbesondere bei mittelgroßen Projekten. So nahm das 14,9-MW-Geothermiekraftwerk Appi in der Präfektur Iwate im März 2024 den kommerziellen Betrieb auf; zur Projektunterstützung gehörten eine Schuldengarantie der JOGMEC und der Stromverkauf im Rahmen des Einspeisevergütungsmechanismus. Dieser Rahmen senkt Finanzierungshürden, ermöglicht mehrjährige Bohrprogramme und fördert landesweit weitere Projekte in geeigneten Ressourcengebieten in der Nähe von Nationalparks – mit entsprechender Sorgfalt.
       
    • Die regulatorische Sicherheit in Bezug auf Konzessionen ist ein zentraler Wachstumstreiber für Italiens Geothermiesektor und ermöglicht es den Betreibern, sich langfristig zu bindenden Investitionen und Modernisierungen zu verpflichten. So genehmigte der Regionalrat der Toskana beispielsweise im Februar 2025 nach langwierigen Verhandlungen eine Verlängerung der Geothermiekonzessionen von Enel Green Power um 20 Jahre bis 2046 und beseitigte damit die zuvor bestehende Unsicherheit aufgrund kurzer Laufzeiten. Längere Konzessionslaufzeiten verbessern die Amortisierung von Investitionen, unterstützen die Effizienzsteigerung von Anlagen und schaffen einen klareren Weg für den Bau neuer Kraftwerke in bestehenden Geothermieregionen.
       

    Marktanteil des Geothermieenergiemarktes

    • Die fünf führenden Unternehmen Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation (EDC), Star Energy und Calpine vereinen 2025 zusammen rund 34 % des globalen Marktanteils. Ihre Marktstärke beruht auf der Kontrolle großer, langfristig nutzbarer Geothermieressourcen und weitreichender Betriebsstrukturen, wodurch sie Ausführungsrisiken senken und die Betriebskontinuität verbessern. Unternehmen wie Pertamina, Star Energy und Calpine profitieren von Projek Clustern mit mehreren Feldern oder Weltmaßstab. Dadurch können sie auf Erfahrungen mit Genehmigungsverfahren zurückgreifen, Bohrungen und Infrastruktur wiederverwenden und Brownfield-Erweiterungen effizienter umsetzen.
       
    • Die Wettbewerbsposition wird durch die integrierten End-to-End-Kompetenzen dieser Unternehmen weiter gestärkt, die Entwicklung, Bohrungen, Engineering sowie den langfristigen Betrieb miteinander verbinden. Ormat veranschaulicht dies durch seine Doppelrolle als Technologieanbieter und Anlagenbetreiber, die einen schnellen Lerntransfer zwischen Anlagendesign und Feldergebnissen ermöglicht. Auch EDC nutzt ein integriertes Betriebsmanagement, kontinuierliche Bohrungen, schrittweise Erweiterungen um Binäranlagen und eine Optimierung der Felder, um die Fördermenge zu stabilisieren und die Lebensdauer der Lagerstätten zu verlängern. Diese Integration ermöglicht eine höhere Anlagenverfügbarkeit, vorhersehbare Produktionsprofile und eine bessere Finanzierbarkeit künftiger Erweiterungen.
       
    • Darüber hinaus übertreffen diese führenden Entwickler ihre Wettbewerber durch solide Abnahmeverträge, Finanzierungsbereitschaft und eine hohe Geschwindigkeit bei Modernisierungen. Ihre etablierten Erfolgsbilanzen ermöglichen es ihnen, Stromabnahmeverträge mit langen Laufzeiten zu sichern und phasenweise Kapazitätserweiterungen, Nachrüstungen und Repowering-Programme zuverlässiger umzusetzen. Ihre Verhandlungsmacht gegenüber Lieferanten und standardisierten Entwicklungsprozesse beschleunigen den Weg vom Konzept bis zum kommerziellen Betrieb und sorgen zugleich für Widerstandsfähigkeit gegenüber langen Lieferzeiten für Ausrüstung, Engpässen bei Bohrungen und Herausforderungen bei der Netzintegration. Diese nachgewiesene Umsetzungskompetenz verschafft ihnen weltweit einen entscheidenden Wettbewerbsvorteil gegenüber kleineren oder weniger erfahrenen Geothermieentwicklern.
       

    Unternehmen im Geothermieenergiemarkt

    • Pertamina Geothermal Energy verfügt in Indonesien über eine starke Präsenz, indem das Unternehmen selbst betriebene Anlagen mit Anlagen im Rahmen gemeinsamer Betriebsvereinbarungen in seinen Geothermie-Arbeitsgebieten kombiniert.  Das Unternehmen gibt an, 672 MW direkt zu betreiben und 1.205 MW im Rahmen von Verträgen über den gemeinsamen Betrieb zu verwalten, wodurch es Zugang zu mehreren produzierenden Dampf feldern und Partnern hat.  Im Hinblick auf das Wachstum hat PGEO neue Ressourcenpositionen wie das Arbeitsgebiet Way Ratai mit Chevron verfolgt, das Genehmigungen, Exploration und eine mögliche Kraftwerksentwicklung durchlaufen soll. Damit wird die Projektpipeline über die Kernfelder hinaus erweitert.
       
    • Ormats Marktpräsenz beruht auf vertikaler Integration, Design, Ausrüstungsherstellung, EPC-Lieferung, Eigentümerschaft sowie Betrieb und Wartung (O&M) und stützt eine diversifizierte Geothermiepräsenz.  Das Unternehmen gibt ein Geothermie- und Solarerzeugungsportfolio von 1,268 GW an, das sich über die USA und mehrere internationale Märkte erstreckt.  Zu den jüngsten Aktivitäten zählen die Aufnahme des kommerziellen Betriebs des 35-MW-Geothermiekraftwerks Ijen in Indonesien gemeinsam mit Medco sowie eine EPC-Vereinbarung für Contact Energys 101-MW-Projekt Te Mihi Stage 2 in Neuseeland, wodurch die Transparenz des mehrjährigen Auftragsbestands verbessert wird.
       
    • EDC hält seine Marktpräsenz als führender Geothermiebetreiber der Philippinen aufrecht und betreibt ein Portfolio von 13 integrierten Geothermiekraftwerken in Leyte, Bicol, Negros und Mindanao mit einer angegebenen installierten Geothermiekapazität von etwa 1.189 MW.  Die Wachstumsthese des Unternehmens basiert auf einer bohrungsgetriebenen Feldoptimierung und modularen Erweiterungen, durch die die Dampfversorgung in ausgereiften Lagerstätten erhalten bleibt.  Ein aktueller Beleg dafür ist das Geothermiekraftwerk Tanawon in Sorsogon, das 2025 eingeweiht wurde, die Erzeugung erneuerbarer Grundlastenergie erweitert und die kontinuierliche Umsetzung der Projektpipeline signalisiert.
       
    • Die Position von Star Energy Geothermal stützt sich auf drei große Anlagen in Westjava – Wayang Windu, Salak und Darajat –, für die das Unternehmen Betriebskapazitäten von 227 MW, 377 MW beziehungsweise 271 MW ausweist.  Dieses konzentrierte Cluster ermöglicht die gemeinsame Nutzung der Infrastruktur, betriebliche Synergien und ein starkes Grundlastprofil.  Die jüngste Investitionsdynamik wird durch die Ankündigung von Barito Renewables gestützt, ein Programm im Umfang von 346 Millionen USD zur Erweiterung und Modernisierung von Anlagen in diesen Feldern umzusetzen, wodurch zusätzliche Kapazitäten geschaffen und die Anlageneffizienz im Laufe der Zeit verbessert werden sollen.
       
    • Die Geothermiepräsenz von Calpine wird vom Komplex The Geysers in Nordkalifornien dominiert, einer Anlage mit 725 MW, die eine außergewöhnliche Größenordnung, eine lange Betriebshistorie und umfassende Expertise im Lagerstättenmanagement bietet.  Das Unternehmen verlängert die Lebensdauer und steigert die Leistung seiner Anlagen weiterhin durch Bohrungen und Verbesserungen der Sammelsysteme, statt neue Anlagen auf unerschlossenen Standorten zu errichten.  Ein aktuelles kommerzielles Signal ist der Beginn der Lieferungen von Calpines zusätzlicher Entwicklungserweiterungstranche durch MCE im Juni 2025. Dies zeigt, wie Calpine Erweiterungen bestehender Anlagen in vertraglich gesicherte, zuverlässige Stromlieferungen aus erneuerbaren Quellen umwandelt.
       
    • Contact Energy sichert seine Marktpräsenz in Neuseeland, indem das Unternehmen einen ausgereiften Geothermiepark mit der Umsetzung großer Neubauprojekte kombiniert. Tauhara, das jüngste Vorzeige-Geothermiekraftwerk des Unternehmens, wurde im November 2024 offiziell eröffnet und ist darauf ausgelegt, bei voller Leistung 174 MW zu erreichen, wodurch die zuverlässige Erzeugung erneuerbarer Energie gestärkt wird.  Im Hinblick auf die Finanzlage hob das FY25-Update von Contact eine von der „Geothermieexpansion angetriebene“ Entwicklung hervor und verwies neben Vermögenswerten zur Risikosteuerung auf einen deutlichen Anstieg der Geothermieerzeugung.  Laufende Ausbauprojekte halten die Geothermie im Zentrum der Resilienzstrategie des Unternehmens.
       

    Wichtige Unternehmen auf dem Geothermieenergiemarkt sind:

    • Ansaldo Energia
    • Calpine
    • Contact Energy
    • Energy Development Corporation
    • Enel Green Power
    • Enertime
    • Exergy International
    • First Gen
    • Fuji Electric
    • GE Vernova
    • Halliburton
    • KenGen
    • Mitsubishi Heavy Industries
    • Ormat Technologies
    • Pertamina Geothermal Energy
    • Reykjavik Geothermal
    • SLB
    • Star Energy
    • Toshiba
    • Turboden
       

    Branchennachrichten zur Geothermieenergie

    • Im Juni 2025 veröffentlichte das philippinische Energieministerium die Zuschlagsbekanntmachungen der Green Energy Auction 3 und wies etwa 30,887 MW Geothermiekapazität für die Lieferung im Zeitraum 2025–2027 zu. Die Zuschläge an EDC und Bac-Man Geothermal umfassten das Tanawon-Projekt sowie Erweiterungen von Binäranlagen und brachten die Geothermie erstmals in den Auktionsmechanismus ein. Das Ergebnis signalisiert einen politisch unterstützten Weg zu mehr Abnahmesicherheit und verdeutlicht zugleich, dass Projektbereitschaft und kommerzielle Bedingungen für eine stärkere Beteiligung der Geothermie entscheidend bleiben.
       
    • Im Februar 2025 genehmigte die Toskana eine Verlängerung der Geothermiekonzessionen von Enel Green Power um 20 Jahre, wodurch die Betriebsrechte bis 2046 gesichert und die langfristige Investitionsperspektive wiederhergestellt wurden. Die Entscheidung folgt auf jahrelange Unsicherheit im Zusammenhang mit auslaufenden Konzessionen und soll Modernisierungen sowie den Bau neuer Anlagen ermöglichen, einschließlich des zuvor vorgestellten Geothermie-Investitionsplans von Enel im Wert von mehreren Milliarden Euro. Für den italienischen Markt verringert dieser Schritt das regulatorische Risiko, unterstützt die Modernisierung bestehender Anlagen und könnte nach einem Jahrzehnt mit begrenzten Kapazitätserweiterungen eine neue Projektpipeline anstoßen.
       
    • Im Februar 2025 gaben Ormat Technologies und Medco Power die kommerzielle Inbetriebnahme der ersten 35-MW-Phase des Geothermiekraftwerks Ijen in Ostjava bekannt, das das Stromnetz von Java im Rahmen eines 30-jährigen Stromabnahmevertrags (PPA) versorgt. Dieser Meilenstein markiert die erste Geothermieanlage in Ostjava und bringt einen umfassenderen Entwicklungsplan mit einer angestrebten Gesamtkapazität von 110 MW voran. Für den Markt unterstreicht Ijen die kontinuierliche Umsetzung finanzierbarer Projekte in Indonesien und stärkt das wiedergewonnene Vertrauen der Investoren in den Ausbau der Geothermie in Südostasien.
       
    • Im Juli 2024 ging Exergy International, ein führendes Unternehmen für geothermische ORC-Systeme, eine Partnerschaft mit RentCo Africa Ltd ein, um das Geothermieprojekt Wellhead in Olkaria, Kenia, zu entwickeln. Das Unternehmen wird acht ORC-Systeme liefern und fortschrittliche technische Expertise bereitstellen, einschließlich seiner effizienten Radialausströmturbinentechnologie, um den Ausbau der Geothermieaktivitäten von RentCo zu unterstützen.
       

    Der Marktforschungsbericht zum Geothermie-Energiemarkt umfasst eine detaillierte Analyse der Branche mit Schätzungen und Prognosen zum Umsatz (Millionen USD) und zur Kapazität (MW) für den Zeitraum von 2022 bis 2035 für die folgenden Segmente:

    Markt nach Technologie

    • Binär
    • Einfachentspannung
    • Doppelentspannung
    • Dreifachentspannung
    • Trockendampf
    • Gegendruck

    Die oben genannten Informationen wurden für die folgenden Länder bereitgestellt:

    • USA
    • Mexiko
    • Türkei
    • Island
    • Italien
    • Deutschland
    • China
    • Philippinen
    • Indonesien
    • Neuseeland
    • Japan
    • Kenia
    • Äthiopien
    • Costa Rica
    • El Salvador
    • Nicaragua
    • Guatemala
    • Rest der Welt
    Autoren:  Ankit Gupta , Vishal Saini

    Häufig gestellte Fragen(FAQ):

    Wie groß ist der Markt für Geothermie im Jahr 2025?
    Die Marktgröße belief sich 2025 auf 66,9 Milliarden USD, wobei bis 2035 eine jährliche Wachstumsrate (CAGR) von 5,5 % erwartet wird. Maßgeblich dafür sind die weltweit steigende Nachfrage nach sauberer Energie, Fortschritte bei Bohrverfahren und verbesserten geothermischen Systemen sowie starke staatliche Anreize und Klimaschutzmaßnahmen.
    Welchen Wert wird der Geothermiemarkt bis 2035 voraussichtlich erreichen?
    Der Markt für geothermische Energie wird bis 2035 voraussichtlich ein Volumen von 109,6 Milliarden USD erreichen, angetrieben durch den Ausbau verbesserter geothermischer Systeme, die zunehmende Nutzung für industrielle Prozesswärme und Fernwärme sowie die verstärkte regulatorisch gestützte Beschaffung durch Energieversorgungsunternehmen in wichtigen Märkten.
    Wie groß ist der aktuelle Geothermie-Markt im Jahr 2026?
    Die Marktgröße wird voraussichtlich 2026 67,9 Milliarden USD erreichen.
    Welchen Marktanteil wird das Segment der Single-Flash-Technologie im Jahr 2025 halten?
    Das Single-Flash-Segment hielt 2025 einen Marktanteil von 35,9 % und wird bis 2035 voraussichtlich mehr als 41 Milliarden USD erreichen, angetrieben durch seine nachgewiesene Zuverlässigkeit, die unkomplizierte EPC-Umsetzung und die starke Leistung in hydrothermalen Feldern mit hohen Temperaturen.
    Welche Region ist auf dem Markt für geothermische Energie führend?
    Der US-amerikanische Geothermie-Energiemarkt erreichte 2025 ein Volumen von 15,5 Milliarden USD, unterstützt durch zunehmende Investitionen in erneuerbare Energien, Fortschritte bei Genehmigungsverfahren auf Bundesebene und staatliche Anreize zur Förderung der Entwicklung sauberer Energie.
    Welche Trends sind auf dem Markt für Geothermie künftig zu erwarten?
    Zu den wichtigsten Trends zählen die Weiterentwicklung verbesserter geothermischer Systeme von Forschung und Entwicklung (F&E) hin zu Praxiserprobungen, das Repowering und die Leistungssteigerung bestehender Anlagen zur schnelleren Kapazitätssteigerung, ein allmählicher politischer Kurswechsel, der Geothermie als verlässliche Ergänzung zu variabel einspeisenden erneuerbaren Energien anerkennt, sowie der Ausbau staatlich geführter Investitionsprogramme in Asien und aufstrebenden Märkten.
    Wer sind die wichtigsten Marktteilnehmer im Geothermiemarkt?
    Zu den wichtigsten Marktteilnehmern zählen Ansaldo Energia, Calpine, Contact Energy, Energy Development Corporation, Enel Green Power, Enertime, Exergy International, First Gen, Fuji Electric, GE Vernova, Halliburton, KenGen, Mitsubishi Heavy Industries, Ormat Technologies, Pertamina Geothermal Energy, Reykjavik Geothermal, SLB, Star Energy, Toshiba und Turboden.

    Forschungsmethodik, Datenquellen und Validierungsprozess

    Dieser Bericht basiert auf einem strukturierten Forschungsprozess, der auf direkten Branchengesprächen, proprietärer Modellierung und rigoroser Kreuzvalidierung aufbaut – und nicht nur auf Schreibtischrecherche.

    Unser 6-stufiger Forschungsprozess

    1. 1. Forschungsdesign und Analystenüberwachung

      Bei GMI basiert unsere Forschungsmethodik auf menschlicher Expertise, strenger Validierung und vollständiger Transparenz. Jeder Einblick, jede Trendanalyse und jede Prognose in unseren Berichten wird von erfahrenen Analysten entwickelt, die die Nuancen Ihres Marktes verstehen.

      Unser Ansatz integriert umfangreiche Primärforschung durch direktes Engagement mit Branchenteilnehmern und Experten, ergänzt durch umfassende Sekundärforschung aus verifizierten globalen Quellen. Wir wenden quantifizierte Wirkungsanalysen an, um zuverlässige Prognosen zu liefern, während wir vollständige Rückverfolgbarkeit von den ursprünglichen Datenquellen bis zu den endgültigen Erkenntnissen aufrechterhalten.

    2. 2. Primärforschung

      Die Primärforschung bildet das Rückgrat unserer Methodik und trägt nahezu 80% zu den Gesamterkenntnissen bei. Sie umfasst direktes Engagement mit Branchenteilnehmern, um Genauigkeit und Tiefe in der Analyse zu gewährleisten. Unser strukturiertes Interviewprogramm deckt regionale und globale Märkte ab, mit Beiträgen von Führungskräften, Direktoren und Fachexperten. Diese Interaktionen bieten strategische, operative und technische Perspektiven und ermöglichen umfassende Einblicke und zuverlässige Marktprognosen.

    3. 3. Data Mining und Marktanalyse

      Data Mining ist ein wesentlicher Teil unseres Forschungsprozesses und trägt etwa 20% zur Gesamtmethodik bei. Es umfasst die Analyse der Marktstruktur, die Identifizierung von Branchentrends und die Bewertung makroökonomischer Faktoren durch Umsatzanteilsanalyse der wichtigsten Akteure. Relevante Daten werden aus kostenpflichtigen und kostenlosen Quellen gesammelt, um eine zuverlässige Datenbank aufzubauen. Diese Informationen werden dann integriert, um die Primärforschung und Marktdimensionierung zu unterstützen, mit Validierung durch wichtige Stakeholder wie Distributoren, Hersteller und Verbände.

    4. 4. Marktgrößenbestimmung

      Unsere Marktgrößenbestimmung basiert auf einem Bottom-up-Ansatz, beginnend mit Unternehmenserlösdaten, die direkt durch Primärinterviews erhoben werden, ergänzt durch Produktionsvolumendaten von Herstellern und Installations- oder Einsatzstatistiken. Diese Eingaben werden über regionale Märkte hinweg zusammengefügt, um zu einer globalen Schätzung zu gelangen, die in der tatsächlichen Branchenaktivität verankert bleibt.

    5. 5. Prognosemodell und Schlüsselannahmen

      Jede Prognose enthält eine explizite Dokumentation von:

      • ✓ Wichtigste Wachstumstreiber und ihr angenommener Einfluss

      • ✓ Hemmende Faktoren und Minderungsszenarien

      • ✓ Regulatorische Annahmen und das Risiko von Politikwechseln

      • ✓ Parameter der Technologieadoptionskurve

      • ✓ Makroökonomische Annahmen (BIP-Wachstum, Inflation, Währung)

      • ✓ Wettbewerbsdynamik und Erwartungen beim Markteintritt/-austritt

    6. 6. Validierung und Qualitätssicherung

      In den letzten Phasen erfolgt eine manuelle Validierung durch Fachexperten, die gefilterte Daten überprüfen, um Nuancen und kontextuelle Fehler zu identifizieren, die automatisierte Systeme möglicherweise übersehen. Diese Expertenprüfung fügt eine kritische Ebene der Qualitätssicherung hinzu und stellt sicher, dass die Daten den Forschungszielen und domainenspezifischen Standards entsprechen.

      Unser dreistufiger Validierungsprozess gewährleistet maximale Datenzuverlässigkeit:

      • ✓ Statistische Validierung

      • ✓ Expertenvalidierung

      • ✓ Marktrealitätscheck

    Vertrauen & Glaubwürdigkeit

    10+
    Jahre im Dienst
    Konstante Leistung seit Gründung
    A+
    BBB-Akkreditierung
    Professionelle Standards & Zufriedenheit
    ISO
    Zertifizierte Qualität
    ISO 9001-2015 zertifiziertes Unternehmen
    150+
    Forschungsanalytiker
    Über 20+ Branchenbereiche
    95%
    Kundenbindung
    5-Jahres-Beziehungswert

    Verifizierte Datenquellen

    • Fachpublikationen

      Fachzeitschriften, Handelspublikationen und spezialisierte Medien

    • Branchendatenbanken

      Eigenentwickelte und Drittanbieter-Marktdatenbanken

    • Regulatorische Einreichungen

      Staatliche Beschaffungsunterlagen und Richtliniendokumente

    • Akademische Forschung

      Universitätsstudien und Berichte spezialisierter Institutionen

    • Unternehmensberichte

      Jahresberichte, Investorenpräsentationen und Einreichungen

    • Experteninterviews

      C-Suite, Beschaffungsleiter und technische Spezialisten

    • GMI-Archiv

      Über 13.000 veröffentlichte Studien in mehr als 20 Branchensegmenten

    • Handelsdaten

      Import-/Exportvolumina, HS-Codes und Zollunterlagen

    Untersuchte und bewertete Parameter

    Jeder Datenpunkt in diesem Bericht wird durch Primärinterviews, echtes Bottom-up-Modelling und strenge Querprüfungen validiert. Mehr über unseren Forschungsprozess erfahren →

    Autoren:  Ankit Gupta, Vishal Saini
    Wir verwenden Cookies, um das Benutzererlebnis zu verbessern (Datenschutzrichtlinie)