
Авторы:
Ankit Gupta, Riya Gupta
Скачать бесплатный PDF-файл
Рынок распределительных трансформаторов Размер и доля 2026-2035
Идентификатор отчета: GMI2121
|
Дата публикации: August 2026
|
Формат отчета: PDF/Эксель/Панель управления/Платформа
Скачать бесплатный PDF-файл
Ознакомьтесь с нашими вариантами лицензирования:
Скачать бесплатный PDF-файл

Рынок распределительных трансформаторов
Получите бесплатный образец этого отчета
Получите бесплатный образец этого отчета
Рынок распределительных трансформаторов
Is your requirement urgent? Please give us your business email
for a speedy delivery!
Объём рынка распределительных трансформаторов
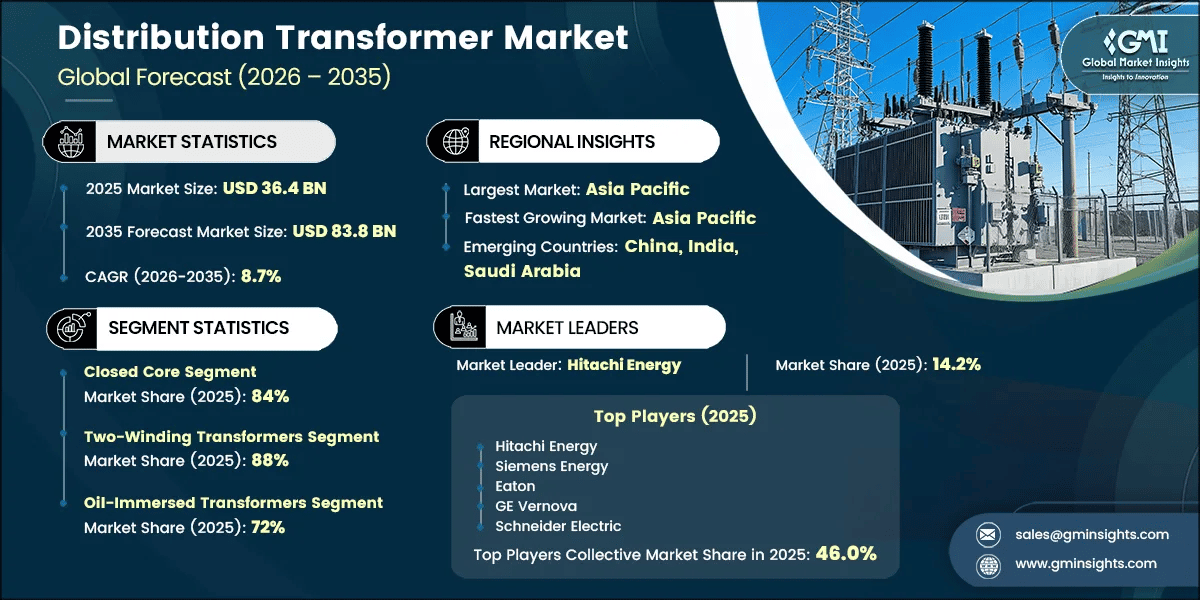
В 2025 году объём рынка распределительных трансформаторов оценивался в 36,4 млрд долл. США. По прогнозам, к 2035 году он достигнет 83,8 млрд долл. США, увеличиваясь в 2025–2035 годах со среднегодовым темпом роста выручки (CAGR) 8,7 %. Согласно последнему отчёту Global Market Insights Inc., рынок меняется под влиянием инвестиций в распределительные сети, а не краткосрочного цикла замены оборудования.
Ключевые выводы о рынке распределительных трансформаторов
Лидер рынка: в 2025 году Hitachi Energy занимала долю рынка более 14,2 %.
Ведущие участники рынка: в число пяти крупнейших игроков этого рынка входят Hitachi Energy, Siemens Energy, Eaton, GE Vernova, Schneider Electric; в совокупности в 2025 году на них приходилось 46 % рынка.
Модернизация электросетей, подключение возобновляемых источников энергии, зарядка электромобилей и новые промышленные нагрузки требуют оборудования в точке перехода от напряжения сети к напряжению конечного потребителя. В результате растёт спрос на высокоэффективные, цифровые и предназначенные для конкретных применений устройства.
Рынок охватывает масляные и сухие распределительные трансформаторы, в том числе трансформаторы для установки на площадках, опорах и подстанциях. В него входят интеллектуальные устройства со встроенными датчиками, дистанционным мониторингом и интерфейсами связи, а также традиционные и высокоэффективные модели. Учитывается оборудование мощностью до 2,5 МВА включительно, свыше 2,5 МВА и до 10 МВА включительно, а также свыше 10 МВА, если оно выполняет функцию распределения. Силовые трансформаторы мощностью свыше 100 МВА, измерительные трансформаторы, специализированные печные и тяговые трансформаторы, отдельно поставляемое трансформаторное масло и комплектующие, а также выручка от ремонта и технического обслуживания не входят в границы рынка. Историческая выручка выросла с 27,8 млрд долл. США в 2022 году до 30,4 млрд долл. США в 2023 году, 33,4 млрд долл. США в 2024 году и 36,4 млрд долл. США в 2025 году; исторический CAGR составил 9,4 %.
Оценки рынка формируются на основе сопоставления спроса со стороны конечных потребителей, условий региональных закупок, конфигураций продукции и положения поставщиков. Анализ «снизу вверх» связывает капитальные программы энергокомпаний, электрификацию промышленности, а также подключения жилых и коммерческих объектов с необходимой распределительной мощностью. Проверка «сверху вниз» учитывает спрос на электроэнергию, циклы замены инфраструктуры и региональные экономические условия. Выручка и объём продаж оборудования растут разными темпами: по прогнозам, до 2035 года мировой объём продаж будет увеличиваться со среднегодовым темпом 7,2 %, уступая темпу роста выручки, поскольку более мощное, интеллектуальное и энергоэффективное оборудование повышает стоимость каждой установки.
Оценка аналитиков GMI
До 2035 года спрос на распределительные трансформаторы будет стабильно высоким благодаря тому, что наращивание мощностей и обновление оборудования теперь происходят в рамках одного инвестиционного цикла энергокомпаний. Программы замены формируют базовый объём спроса, а проекты в сфере возобновляемой энергетики, центры обработки данных и зарядные узлы повышают требования к дополнительным заказам. Важнее всего не полный отказ от традиционных устройств, а переход к закупкам моделей, сочетающих энергоэффективность, мониторинг и надёжную работу. К 2030 году это усилит разрыв в коммерческих возможностях между поставщиками, способными обеспечивать стандартные объёмы для энергокомпаний, и теми, кто может сертифицировать оборудование для приложений с высокой нагрузкой и цифровым управлением. Доступность материалов и сроки производства будут влиять на графики поставок, но не снизят базовую потребность в распределительных мощностях.
Ключевые факторы роста
Модернизация электросетей формирует крупнейшую основу спроса. Многие установленные агрегаты приближаются к концу или уже превысили типичный срок 30-to-40-year эксплуатации, а коммунальным предприятиям необходимо также адаптировать сети к более изменчивой и децентрализованной генерации. Финансирование электросетей США в рамках Закона об инвестициях в инфраструктуру и создании рабочих мест, наряду с инвестиционными программами коммунальных предприятий в Европе и Азиатско-Тихоокеанском регионе, поддерживает многолетний спрос на замену оборудования [1]U.S. Department of Energy, energy.gov. Одновременно меняются требования покупателей: коммунальные предприятия всё чаще отдают предпочтение оборудованию, обеспечивающему мониторинг состояния и более эффективное управление сетью. Это повышает ценность интеллектуальных и энергоэффективных решений, не устраняя спрос на стандартное оборудование с масляной изоляцией.
Интеграция возобновляемых источников энергии создаёт отдельный источник спроса на распределительную инфраструктуру. Развитие солнечной и ветровой энергетики требует новых подключений фидеров, регулирования напряжения и укрепления инфраструктуры на уровне распределительной сети, а зарядка электромобилей и электрификация промышленных нагрузок увеличивают пиковое потребление в отдельных точках. Ожидается, что мировая мощность возобновляемой энергетики более чем удвоится в период с 2022 по 2030 год, поддерживая потребность в новых и модернизированных объектах распределительной инфраструктуры [2]International Energy Agency, iea.org. Вторичным эффектом станет смещение структуры заказов в сторону более мощных блочных трансформаторов и трансформаторов для подстанций, особенно там, где зарядные станции, центры обработки данных или промышленные комплексы формируют концентрированный спрос. Поставщики, имеющие доступ к тендерам коммунальных предприятий и располагающие инженерными компетенциями для работы с конкретными областями применения, смогут получить большую долю стоимости таких проектов.
Ключевые сдерживающие факторы
Сталь CRGO и медь высокой чистоты остаются наиболее острыми ограничениями при планировании производства. Спрос на оба ресурса растёт и в других сегментах электрификации, что подвергает производителей риску колебания затрат и перебоев с поставками. Наиболее серьёзно это сказывается, когда энергокомпаниям требуются большие объёмы оборудования в строго установленные сроки проекта: задержку поставок магнитопровода или обмоток трудно компенсировать заменой. Крупные OEM-производители могут смягчить последствия сбоев благодаря масштабам закупок и региональным источникам поставок, однако мелкие поставщики сильнее рискуют потерять заказы, когда уверенность в сроках поставки становится решающим критерием тендера.
Требования к энергоэффективности создают давление иного рода. Стандарты Министерства энергетики США и рамочная программа ЕС по экодизайну подталкивают производителей к использованию материалов с меньшими потерями и разработке новых конструкций. Эти нормы улучшают экономику жизненного цикла для покупателей, но могут повысить первоначальные производственные затраты и увеличить продолжительность квалификационных процедур в переходный период. Ситуацию усугубляют длительные сроки поставки крупных трансформаторов наземной установки — 9–18 месяцев. Со временем расширение мощностей должно помочь устранить узкие места, однако в краткосрочной перспективе сохраняется риск сбоев в графиках сетевых программ, если сроки энергокомпаний зависят от доступности оборудования.
Мнение аналитиков GMI
Сочетание факторов роста указывает на продолжение расширения рынка, однако преимущество получат поставщики, способные обеспечить фактическую поставку оборудования. Обновление электросетей и интеграция возобновляемых источников энергии — долгосрочные факторы, тогда как ограничения по материалам и нехватка рабочей силы прежде всего влияют на сроки и конверсию заказов. Наиболее сильные позиции занимают производители, сочетающие надёжный доступ к материалам, подтверждённое соответствие требованиям энергоэффективности и мощности вблизи ключевых рынков энергокомпаний. До 2028 года уверенность в сроках поставки останется элементом дифференциации продукции, а не только операционным вопросом. Поставщик, который первым согласует спецификацию с энергокомпанией, также может влиять на выбор систем мониторинга и изоляции, а также номинальных характеристик, закладываемых в последующие заказы.
Сегментный анализ рынка распределительных трансформаторов
По типу магнитопровода
В 2025 году на трансформаторы с замкнутым магнитопроводом приходилось 84% выручки рынка распределительных трансформаторов, на трансформаторы с броневым магнитопроводом — 12%, а на магнитопровод типа Берри — 4%. Высокая доля первого типа объясняется его широким признанием среди энергокомпаний и установленной базой оборудования, поддерживающей сложившиеся цепочки поставок пластин магнитопровода. Высокоэффективные варианты с замкнутым магнитопроводом, в которых используются аморфные материалы, позволяют соответствовать требованиям к снижению потерь, не меняя привычные для массовых закупок форматы. Благодаря этому такие трансформаторы продолжают лидировать по объёму поставок в программах замены оборудования.
Спрос на трансформаторы с броневым магнитопроводом в большей степени связан с оборудованием более высокого номинала и применением в условиях повышенных механических нагрузок. Электрификация промышленности, зарядные депо и распределительные подстанции увеличивают потребность в оборудовании, способном выдерживать более интенсивные режимы эксплуатации. Магнитопроводы типа Берри остаются специализированной категорией и мало влияют на общую динамику рынка. С коммерческой точки зрения поставщикам необходимы широкие мощности по выпуску трансформаторов с замкнутым магнитопроводом при сохранении инженерных компетенций для проектов с повышенной нагрузкой.
По двухобмоточным трансформаторам
Переведённый HTML:На трансформаторы с двумя обмотками в 2025 году приходилось 88% выручки; они остаются основной конструкцией для коммунального хозяйства, промышленности, жилого и коммерческого секторов. Благодаря этому большинство тендеров проводится в рамках широкой линейки продукции с подтверждённой квалификацией, что способствует крупносерийному производству и повторным заказам от коммунальных предприятий. В эту массовую конструкцию всё чаще встраивают цифровые датчики и модули связи, повышая стоимость заказов без необходимости кардинально менять конструкцию.
Автотрансформаторы занимали 12% рынка, однако, по прогнозам, до 2035 года их совокупный среднегодовой темп роста (CAGR) составит 9,2%. Электрификация железных дорог, регулирование напряжения в промышленности и применение в межсистемных соединениях обеспечивают более быстрый рост там, где меньший расход материалов и компактные размеры дают практическое преимущество. Рост сегмента автотрансформаторов не вытесняет спрос на трансформаторы с двумя обмотками, а расширяет долю проектов с менее сложными требованиями к преобразованию напряжения. Это даёт поставщикам, предлагающим оба типа продукции, больше возможностей участвовать в ценочувствительных промышленных тендерах.
По способу охлаждения
В 2025 году на масляные трансформаторы приходилось 72% выручки. Их потенциальный рынок остаётся шире, поскольку в наружных сетях коммунальных предприятий, распределительных фидерах и системах с высокой номинальной мощностью приоритетны тепловые характеристики и стоимость в расчёте на кВА. Сегмент растёт на 8,2% в год благодаря расширению сетей и спросу на замену оборудования. Натуральные и синтетические эфирные масла позволяют дополнительно учитывать требования пожарной безопасности и охраны окружающей среды, особенно когда коммунальные предприятия стремятся использовать менее вредные для окружающей среды жидкие изоляционные материалы.
Сухие трансформаторы занимали 28% рынка; по прогнозам, до 2035 года сегмент будет расти на 9,8%. Наибольший спрос формируют объекты с внутренней и подземной установкой, центры обработки данных, больницы, высотные здания и морские объекты, где пожарная безопасность и предотвращение загрязнения важнее более высокой закупочной цены. Schneider Electric, Hammond Power Solutions, Hitachi Energy и Siemens Energy конкурируют в этом растущем сегменте, предлагая сухие трансформаторы и цифровые решения. Коммерческий эффект выражается в увеличении доли продукции с более высокой стоимостью в объектах, где особенно важна безопасность, а не в резком сокращении спроса на масляные трансформаторы.
По типу изоляции
В 2025 году на масляную изоляцию приходилось 70% выручки, что отражает сохраняющуюся значимость оборудования с масляным охлаждением. Её рост соответствует темпу роста масляных трансформаторов — 8,2%; поставщики используют конструкции с меньшими потерями и альтернативные эфирные жидкости, чтобы отвечать требованиям к энергоэффективности и охране окружающей среды. Большая установленная база сохраняет за масляной изоляцией центральное место в спросе коммунальных предприятий на замену оборудования, несмотря на ужесточение технических требований.
На твёрдую изоляцию приходилось 22% рынка; её динамика соответствует росту сегмента сухих трансформаторов на 9,8%. Доля воздушной изоляции составляла 4%, газовой — 3%, а других типов изоляции — 1%; спрос на эти небольшие категории зависит от более специфических условий эксплуатации. Регуляторное давление, связанное с SF₆, повышает ценность разработок в области альтернативных газов и чистого воздуха для компактных городских объектов, однако выручка от этих решений пока невелика. Таким образом, рынок движется к выборочной замене изоляционных материалов, а не к всеобщему переходу на другой материал.
По номинальной мощности
В 2025 году первое место занял класс мощности от 2,5 до 10 МВА с долей выручки 35%; далее следовали установки мощностью не более 2,5 МВА с долей 33% и установки above-10-MVA с долей 32%. Средний сегмент выигрывает благодаря спросу со стороны промышленных объектов, коммерческой недвижимости, городских питающих подстанций и расширяющихся распределительных сетей. Темп роста в 8,9% немного превышает общий показатель рынка, что делает этот сегмент значимым для поставщиков, стремящихся сбалансировать объёмы и инженерную сложность.
Как ожидается, Above-10-MVA распределительные трансформаторы будут расти быстрее всего среди классов мощности — на 9,1%. Центры обработки данных, зарядные депо для электромобилей, промышленные комплексы и подстанции большей мощности повышают спрос на крупные установки на уровне распределительной сети. Малые установки остаются важны для электрификации сельских районов и подключений на последнем участке сети, хотя выручка на одну установку у них ниже. Структура спроса по классам мощности будет всё больше благоприятствовать производителям, способным участвовать в крупных тендерах на малые и средние установки и одновременно поставлять крупные установки, предъявляющие высокие технические требования.
По типу установки
Трансформаторы площадочного типа занимали наибольшую долю по типу установки — 42% в 2025 году. Подземные системы электроснабжения жилых районов, коммерческая недвижимость, точки подключения к сетям энергокомпаний и зарядная инфраструктура поддерживают спрос на закрытое оборудование наземной установки. Закупки в Северной Америке особенно важны, поскольку в новых жилых и коммерческих проектах часто отдают предпочтение подземному распределению электроэнергии. Зарядные узлы с высокой нагрузкой также создают возможности для поставок площадочных трансформаторов, спроектированных под конкретные задачи.
Трансформаторы опорного типа составляли 38%, а на другие типы установки приходилось 20%. Программы электрификации сельских районов в Индии, Юго-Восточной Азии, странах Африки к югу от Сахары, Латинской Америке и Северной Америке поддерживают спрос на трансформаторы опорного типа. Подстанционные, камерные и индивидуальные решения остаются необходимыми для промышленных объектов и площадок с ограниченным пространством. Выбор типа установки в большей степени зависит от географии сети и доступности площадки, чем от предпочтения какого-либо одного продукта, поэтому производителям необходимо поддерживать дифференцированные модели производства и поставок.
По сфере применения
В 2025 году на энергокомпании пришлось 55% выручки рынка, что делает многолетние программы развития сетей основным источником его стабильности. Потребность в замене оборудования в Северной Америке и Западной Европе сочетается с программами расширения сетей в Азиатско-Тихоокеанском регионе и на развивающихся рынках. В этой группе покупателей внедрение интеллектуальных систем мониторинга распространено шире, поскольку энергокомпаниям необходимо лучше контролировать распределённые активы. Сегмент растёт на 8,4% благодаря необходимости повышать надёжность сетей, подключать объекты возобновляемой энергетики и обновлять активы в более широких масштабах.
На промышленные применения приходилось 27%; прогнозируется, что сегмент будет расти на 8,8% благодаря спросу со стороны обрабатывающей промышленности, горнодобывающей отрасли, логистики, центров обработки данных и электрифицированных производственных процессов. На жилой и коммерческий сегменты приходилось 18%, однако, по прогнозам, они будут расти быстрее всего среди сфер применения — на 9,1%. Урбанизация, солнечные панели на крышах, интеллектуальные здания и зарядка электромобилей дома усложняют локальные профили нагрузки. Такая структура спроса побуждает поставщиков сочетать длительные циклы закупок энергокомпаний с более динамичными каналами сбыта для промышленных и строительных проектов.
Мнение аналитика GMI
Рост сегментов будет определяться скорее сложностью технических требований, чем победой какой-либо одной технологии.
Переведённый HTML-контент:Погружные в масло, с магнитопроводом замкнутого типа, двухобмоточные, в блочном исполнении и оборудование для энергокомпаний остаются крупнейшими сегментами, поскольку соответствуют преобладающим конфигурациям сетей. Более быстрый рост сегментов сухого охлаждения, твёрдой изоляции, автотрансформаторов, номиналов above-10-MVA, а также оборудования для жилых и коммерческих объектов указывает на повышение требований к условиям установки и увеличение плотности нагрузок. К 2030 году ведущие поставщики будут сочетать эффективное массовое производство с убедительным опытом применения оборудования внутри помещений, при высоких нагрузках и в системах с интеллектуальными функциями. Межсегментный эффект очевиден: заказы на оборудование с более высокими номиналами всё чаще стимулируют спрос на варианты монтажа, охлаждения и мониторинга, повышающие стоимость проекта сверх базовой стоимости трансформатора.Региональный анализ рынка распределительных трансформаторов
Северная Америка
В 2025 году на Северную Америку приходилось 25 % мирового объёма выручки, или 9,1 млрд долл. США; по прогнозам, до 2035 года рынок будет расти на 8,2 % в год в среднем. На США пришлось 7,8 млрд долл. США; на закупки влияют федеральное финансирование модернизации энергосетей, стимулы для отечественного производства, развитие зарядной инфраструктуры для электромобилей и расширение центров обработки данных. В Канаде дополнительный спрос обусловлен модернизацией энергосистем, а Мексика выигрывает от электрификации промышленности и роста производственной активности. Главным сдерживающим фактором в регионе остаются сроки поставки крупного оборудования в блочном исполнении.
Eaton, ERMCO, Howard Industries, GE Vernova и Hammond Power Solutions укрепляют позиции региона в сегментах маслонаполненного оборудования, оборудования в блочном исполнении и сухих трансформаторов. Приобретение GE Vernova компании Prolec GE в феврале 2026 года укрепляет производственные позиции компании на рынках энергокомпаний Северной и Латинской Америки. Стратегическое преимущество в регионе обеспечивают собственные производственные мощности и допуск к поставкам для энергокомпаний, а не просто широкий ассортимент продукции.
Европа
В 2025 году на Европу приходилось 18 % выручки, или 6,552 млрд долл. США; по прогнозам, рынок будет расти на 7,6 % в год в среднем. Крупнейшим региональным рынком была Германия с объёмом 1,8 млрд долл. США; спрос поддерживали укрепление энергосетей и интеграция возобновляемых источников энергии. Требования ЕС к экодизайну, вступившие в силу в 2025 году, стимулируют обновление продукции: энергокомпании и промышленные заказчики заменяют агрегаты с более высокими потерями. Франция, Великобритания, Италия и Россия формируют дополнительный спрос на замену оборудования и расширение сетей в условиях различных систем закупок.
Siemens Energy, Schneider Electric, ORMAZABAL и SGB-SMIT занимают заметные позиции в регионе. В июле 2025 года SGB-SMIT открыла в Ботошани, Румыния, предприятие совместного предприятия SGB-ALFA для поставок маслонаполненных распределительных трансформаторов на европейские рынки. В регулируемых программах замены оборудования конкуренция в регионе будет в большей степени определяться соблюдением требований, конструкцией с низкими потерями и доступностью поставок, а не только ценой.
Азиатско-Тихоокеанский регион
Азиатско-Тихоокеанский регион — крупнейший рынок: в 2025 году на него приходилось 40 % мирового объёма выручки, или 14,56 млрд долл. США; по прогнозам, рынок будет расти на 9,1 % в год в среднем. Выручка в Китае составила 8,2 млрд долл. США, а в Индии — 2,4 млрд долл. США; в Индии среднегодовой темп роста составит 10,2 %. Инвестиции в энергосети, ввод новых мощностей на основе возобновляемых источников энергии, урбанизация и рост промышленности одновременно стимулируют спрос на объём и стоимость продукции по всему региону. Япония, Южная Корея, Австралия, Вьетнам, Индонезия и Филиппины открывают возможности для замены оборудования, развития производства и расширения сетей.
TBEA, CG Power & Industrial Solutions, Toshiba Energy Systems & Solutions, HYOSUNG HEAVY INDUSTRIES, HD Hyundai Electric и Hitachi Energy удовлетворяют различные составляющие этого спроса. Программа RDSS и повестка Индии по внедрению интеллектуальных счётчиков способствуют модернизации электросетей, а масштаб Китая определяет региональные закупки. Азиатско-Тихоокеанский регион будет задавать темпы, с которыми крупносерийное оборудование, более высокие номинальные параметры и интеллектуальные функции станут коммерчески тиражируемыми.
Ближний Восток и Африка
В 2025 году на регион Ближнего Востока и Африки (БВА) приходилось 10 % мировой выручки, или 3,64 млрд долл. США; прогнозируется совокупный среднегодовой темп роста (CAGR) на уровне 8,7 %. Саудовская Аравия, ОАЭ, Египет и Южная Африка сочетают спрос на новую инфраструктуру с проектами в коммунальном и промышленном секторах. Программа Saudi Vision 2030, развитие возобновляемой энергетики и модернизация электросетей создают возможности для реализации более крупных проектов, а электрификация сельских районов стран Африки к югу от Сахары поддерживает спрос на небольшие трансформаторы, устанавливаемые на опорах.
Elsewedy Electric обеспечивает доступ к региональным производственным мощностям из Египта, а Voltamp Energy обслуживает коммунальный и промышленный секторы стран Совета сотрудничества арабских государств Персидского залива (GCC) из Омана. В 2025 году Voltamp продвинулась в реализации первого этапа совместного предприятия в Саудовской Аравии, нацеленного на производство трансформаторов напряжением 132 кВ. Потенциал региона велик, однако реализация проектов по-прежнему зависит от доступности капитала, сроков проведения тендеров и способности обеспечивать поставки на местах.
Латинская Америка
В 2025 году на Латинскую Америку приходилось 7 % мировой выручки, или 2,548 млрд долл. США; прогнозируется совокупный среднегодовой темп роста (CAGR) на уровне 7,8 %. Бразилия — основной источник регионального спроса, поддерживаемого расширением электросетей и интеграцией возобновляемых источников энергии; Аргентина и Мексика дополнительно формируют спрос за счёт модернизации инфраструктуры и потребностей промышленности. В регионе востребованы решения, позволяющие сбалансировать первоначальные затраты на оборудование и его долгосрочную надёжность, поэтому местное производство и доступность сервисного обслуживания становятся важными коммерческими преимуществами.
WEG представлена в регионе производственными мощностями и деятельностью в сфере генерации, передачи и распределения электроэнергии. Приобретение Prolec GE компанией GE Vernova и более широкое присутствие Eaton в электротехническом секторе расширяют спектр конкурентных предложений в странах Америки. Условия финансирования и очередность реализации проектов могут сдерживать конвертацию заказов в краткосрочной перспективе, однако спрос на замену оборудования и подключение распределённой генерации поддерживают региональный рынок.
Оценка аналитиков GMI
Различия между регионами обусловлены целями инвестиций. Северная Америка и Европа уделяют приоритетное внимание замене оборудования, соблюдению нормативных требований и надёжности, тогда как в Азиатско-Тихоокеанском регионе масштабная инфраструктура сочетается с быстрым ростом спроса. В странах Ближнего Востока и Африки важны строительство новой инфраструктуры и требования к локализации, а рынок Латинской Америки сильнее зависит от условий финансирования и сроков реализации проектов. До 2030 года выбор поставщиков будет зависеть от близости производственных площадок и квалификации оборудования коммунальными предприятиями не меньше, чем от ассортимента продукции. Азиатско-Тихоокеанский регион останется крупнейшим источником прироста выручки, однако программы замены оборудования в Северной Америке и Европе сохранят ценность оборудования с низкими потерями и цифровыми функциями.
Доля рынка трансформаторов распределительных сетей и конкурентная среда
Рынок умеренно концентрирован. В 2025 году лидировала Hitachi Energy с долей 14,2 %, за ней следовали Siemens Energy с 11,0 %, Eaton с 8,5 %, GE Vernova с 6,5 % и Schneider Electric с 5,8 %. На пятёрку ведущих компаний в совокупности приходилось 46,0 % выручки.
Конкурентная дифференциация определяется соответствием требованиям энергокомпаний, географией производства, соблюдением нормативов энергоэффективности, возможностями интеллектуального мониторинга и надёжностью поставок. Оставшиеся 54,0 % приходятся на региональных производителей и узкоспециализированных участников, конкурирующих за счёт локального присутствия, опыта в конкретных областях применения и цены.Hitachi Energy сочетает глобальную производственную сеть с возможностями цифрового мониторинга TXpert, работая как с традиционными трансформаторами, так и со спросом на модели с интеллектуальными функциями. Siemens Energy представлена в сегменте Grid Technologies в Европе, Америке и на Ближнем Востоке. Eaton особенно востребована в Северной Америке в сегментах трансформаторов для наземной установки, подземных камер и коммерческих объектов благодаря каналам сбыта оборудования для распределения электроэнергии. В феврале 2026 года GE Vernova консолидировала 100 % собственности Prolec GE, включив крупную производственную платформу распределительных трансформаторов в подразделение Grid Solutions. Schneider Electric использует интеграцию EcoStruxure для работы в сегментах сухих трансформаторов, интеллектуального распределения электроэнергии, центров обработки данных и промышленности.
Следующий эшелон конкурентов отличается разнообразием. HYOSUNG HEAVY INDUSTRIES, Toshiba Energy Systems & Solutions, Elsewedy Electric, ERMCO, ORMAZABAL и Voltamp Energy SAOG занимают позиции в отдельных регионах или продуктовых сегментах. Howard Industries и ERMCO специализируются на маслонаполненных трансформаторах для энергокомпаний в Северной Америке. TBEA и CG Power & Industrial Solutions расширяют производственные возможности в Азии, а SGB-SMIT специализируется исключительно на трансформаторах, поставляя продукцию в Европу, Азиатско-Тихоокеанский регион и Северную Америку. WEG укрепляет присутствие в Латинской Америке, HD Hyundai Electric располагает глобальными экспортными возможностями и инвестирует в производство распределительного оборудования в Чхонджу, а Hammond Power Solutions специализируется на сухих трансформаторах в Северной Америке и Индии.
Стратегии поставщиков всё больше ориентированы на производственные мощности, географическое присутствие и соответствие продуктового портфеля спросу. В начале 2025 года SGB-SMIT приобрела Southwest Electric, а в июле 2025 года открыла предприятие SGB-ALFA в Румынии, расширив возможности поставок в Северной Америке и Европе. HD Hyundai Electric заключила с American Electric Power контракт на поставку трансформаторов для наземной установки на сумму 106,2 млрд южнокорейских вон (KRW) и инвестирует 117,3 млрд южнокорейских вон (KRW) в интеллектуальный завод в Чхонджу. Эти шаги показывают, что доступность продукции становится активным инструментом продаж. Лидерство определяется не только наибольшей долей рынка: им обладает поставщик, способный выдерживать сроки поставки и одновременно отвечать меняющимся требованиям к энергоэффективности и мониторингу.
Последние события в отрасли
Переведённый HTML-контент:Нужен отдельный раздел этого отчёта?
Закажите отдельно региональный анализ, анализ на уровне стран, профили компаний или любые другие сведения по сегментам
в соответствии с вашими исследовательскими задачами.
Часто задаваемые вопросы(FAQ):
Методология исследования, источники данных и процесс валидации
Этот отчёт основан на структурированном исследовательском процессе, построенном на прямых отраслевых беседах, собственном моделировании и строгой перекрёстной проверке, а не просто на кабинетных исследованиях.
Наш 6-этапный процесс исследования
1. Дизайн исследования и контроль аналитиков
В GMI наша исследовательская методология построена на основе человеческого опыта, строгой валидации и полной прозрачности. Каждый инсайт, анализ трендов и прогноз в наших отчётах разрабатывается опытными аналитиками, которые понимают нюансы вашего рынка.
Наш подход интегрирует обширные первичные исследования через прямое взаимодействие с участниками отрасли и экспертами, дополненные всесторонними вторичными исследованиями из проверенных глобальных источников. Мы применяем количественный анализ воздействия для предоставления надёжных прогнозов, сохраняя полную прослеживаемость от исходных источников данных до финальных инсайтов.
2. Первичное исследование
Первичное исследование составляет основу нашей методологии, внося около 80% в общие инсайты. Оно включает прямое взаимодействие с участниками отрасли для обеспечения точности и глубины анализа. Наша структурированная программа интервью охватывает региональные и глобальные рынки с участием руководителей высшего звена, директоров и предметных экспертов. Эти взаимодействия дают стратегические, операционные и технические перспективы, обеспечивая всесторонние инсайты и надёжные рыночные прогнозы.
3. Интеллектуальный анализ данных и анализ рынка
Интеллектуальный анализ данных является ключевой частью нашего исследовательского процесса, внося около 20% в общую методологию. Он включает анализ структуры рынка, выявление отраслевых трендов и оценку макроэкономических факторов через анализ доли выручки крупных игроков. Соответствующие данные собираются из платных и бесплатных источников для создания надёжной базы данных. Эта информация затем интегрируется для поддержки первичных исследований и оценки размера рынка с валидацией от ключевых заинтересованных сторон, таких как дистрибьюторы, производители и ассоциации.
4. Оценка размера рынка
Наша оценка размера рынка построена на методе восходящего анализа, начиная с данных о выручке компаний, полученных непосредственно в ходе первичных интервью, а также показателей объёма производства от производителей и статистики установок или развёртывания. Эти данные объединяются по региональным рынкам для получения глобальной оценки, основанной на реальной отраслевой деятельности.
5. Модель прогноза и ключевые допущения
Каждый прогноз включает явную документацию следующего:
✓ Основные драйверы роста и их предполагаемое влияние
✓ Сдерживающие факторы и сценарии смягчения
✓ Нормативные допущения и риск изменения политики
✓ Параметр кривой технологического освоения
✓ Макроэкономические допущения (рост ВВП, инфляция, валюта)
✓ Конкурентная динамика и ожидаемый вход/выход на рынок
6. Валидация и обеспечение качества
На заключительных этапах осуществляется человеческая валидация, в рамках которой эксперты в области вручную проверяют отфильтрованные данные для выявления нюансов и контекстуальных ошибок, которые могут ускользнуть автоматизированные системы. Эта экспертная проверка добавляет важный уровень контроля качества, обеспечивая соответствие данных целям исследования и отраслевым стандартам.
Наш трёхуровневый процесс валидации обеспечивает максимальную надёжность данных:
✓ Статистическая валидация
✓ Экспертная валидация
✓ Проверка рыночной реальности
Доверие и достоверность
Проверенные источники данных
Отраслевые издания
Отраслевые журналы, торговые издания и специализированные СМИ
Отраслевые базы данных
Собственные и сторонние рыночные базы данных
Нормативные документы
Государственные закупочные записи и политические документы
Академические исследования
Университетские исследования и отчёты специализированных учреждений
Корпоративные отчёты
Годовые отчёты, презентации для инвесторов и регуляторные документы
Экспертные интервью
Топ-менеджеры, руководители по закупкам и технические специалисты
Архив GMI
Более 13 000 опубликованных исследований по более 20 отраслям
Торговые данные
Объёмы импорта/экспорта, коды ТН ВЭД и таможенные записи
Изучаемые и оцениваемые параметры
Каждая точка данных в этом отчёте проверена с помощью первичных интервью, подлинного восходящего моделирования и строгой перекрёстной проверки. Узнайте больше о нашем исследовательском процессе →