무료 PDF 다운로드

지열 에너지 시장 규모 및 점유율 2026-2035

보고서 ID: GMI1244
   |
발행일: February 2026
 | 
보고서 형식: PDF/엑셀/대시보드/플랫폼

무료 PDF 다운로드

라이선스 옵션 살펴보기:

지열 에너지 시장 규모

Global Market Insights Inc.의 최근 연구에 따르면 지열 에너지 시장 규모는 2025년 669억 미국 달러로 추정됩니다. 시장 규모는 2026년 679억 미국 달러에서 2035년 1,096억 미국 달러로 성장할 전망이며, 연평균성장률(CAGR)은 5.5%로 예상됩니다.
 

지열 에너지 시장 주요 요약

2025년 시장 규모
669억 미국 달러
2026년 시장 규모
679억 미국 달러
2035년 예상 시장 규모
1,096억 미국 달러
연평균성장률(CAGR) (2026~2035년)
5.5%
지역별 시장 우위
최대 시장
미국
가장 빠르게 성장하는 지역
케냐
주요 기업
  • 시장 선도 기업: Pertamina Geothermal Energy는 2025년 10%를 초과하는 시장 점유율을 기록하며 시장을 선도했습니다.

  • 주요 기업: 이 시장의 상위 5개 기업은 Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation, Star Energy, Calpine이며, 이 기업들의 2025년 시장 점유율 합계는 34%였습니다.

주요 시장 성장 요인
  • 글로벌 청정에너지 수요 증가
  • 시추 기술 및 강화 지열 시스템 발전
  • 정부 인센티브 및 기후 정책
시장 기회
  • 강화 지열 시스템(EGS) 확대
  • 산업용 열 및 지역난방 분야의 활용
과제
  • 높은 초기 자본 및 탐사 위험

  • 전력망 신뢰성을 확보하기 위한 청정 상시전원 조달 의무는 높은 설비이용률을 갖춘 자원의 가치를 높여 지열 에너지의 성장을 촉진합니다. 예를 들어 캘리포니아 공공요금위원회(CPUC)의 결정 D.21-06-035는 2023~2026년을 대상으로 11,500MW의 신규 순 적격 용량을 확보하도록 명령했으며, 중기 전력망 신뢰성과 심층 탈탄소화를 지원하기 위해 지열 에너지와 같은 청정 상시전원에서 최소 1,000MW를 조달하도록 요구했습니다. 이러한 정책 신호는 계약 가시성을 높이고, 용량 시장에서 안정적 공급이 가능한 재생에너지의 가치를 개선하며, 개발업체와 공급업체의 금융 조달 가능성을 강화합니다.
     
  • 공공 연구개발(R&D) 및 실증 자금은 기술 위험을 낮추고 차세대 지열 기술의 상용화를 앞당깁니다. 예를 들어 미국 에너지부는 초당적 인프라법에 따라 다양한 지질 환경에서 향상된 지열 시스템(EGS) 파일럿 실증 프로젝트를 지원하기 위한 8억4,000만 미국 달러 규모의 프로그램을 발표했습니다. 이러한 프로그램은 현장 검증과 데이터 생성을 지원함으로써 지하 구조에 대한 불확실성을 낮추고, 민간 공동투자를 유치하며, 기존의 열수 지열 지역을 넘어 지열 자원의 활용 가능 범위를 확대합니다.
     
  • 비용 하락과 성능 학습을 통한 프로젝트 경제성 개선은 안정적 공급이 가능한 재생에너지 용량으로서 지열 에너지의 투자 매력을 높입니다. 예를 들어 국제재생에너지기구(IRENA)는 전 세계 가중평균 지열 발전 균등화발전비용(LCOE)이 2024년에 16% 하락해 kWh당 0.072 미국 달러에서 0.060 미국 달러로 낮아졌다고 보고했습니다. 안정적인 설비이용률과 함께 균등화발전비용이 낮아지면서 지열 에너지는 자원 적정성 시장에서 더욱 경쟁력을 확보하고 있으며, 다양한 저류층 온도에 대응하는 모듈형 바이너리 및 유기랭킨사이클(ORC) 솔루션의 도입 확대를 뒷받침해 예상 프로젝트 수익률을 높이고 있습니다.
     
  • 규제에 기반한 전력회사의 조달은 장기 계약을 통한 안정적인 수익 가시성을 확보해 프로젝트 금융을 가능하게 하고 규모 확대를 촉진합니다. 예를 들어 CPUC는 2024년에 Fervo 계열사로부터 지열 에너지(바이너리 방식)를 공급받는 내용이 포함된 Southern California Edison의 중기 신뢰성 계약을 승인했으며, 계약 용량은 70MW와 250MW이고 공급은 2027년에 시작될 예정입니다. 이러한 승인은 전력 구매 구조의 타당성을 입증하고 거래 상대방 위험을 낮추며, 전력 시스템 계획 수요에 부합하는 지열 발전 용량의 파이프라인 확대를 촉진합니다.
     
  • 열 부문 탈탄소화 정책과 전용 인센티브는 특히 유럽에서 지열 에너지의 활용 범위를 발전에서 대규모 지역난방으로 확대하고 있습니다. 예를 들어 독일의 효율적 열 네트워크를 위한 연방 지원 프로그램(BEW)은 심부 지열을 포함한 재생에너지 열원을 지원하기 위해 2026년까지 약 35억7,000만 미국 달러를 제공합니다. 이와 별도로 뮌헨의 Stadtwerke München은 지열 지역난방 확대를 위해 2024년 연방정부로부터 5,220만 미국 달러의 지원금을 받았으며, 이를 통해 전력회사와 지방자치단체의 다년간 사업 확대가 촉진되고 있습니다.
     
  • 주 정부 주도의 지열 개발 프로그램과 민관협력(PPP) 방식의 사업 실행 모델은 신흥시장에서 대규모 프로젝트의 위험을 낮춥니다. 예를 들어 ThinkGeoEnergy는 케냐의 국영 전력회사 KenGen이 약 2억4,800만 미국 달러의 예산으로 80.3MW 규모의 Olkaria VII 지열 발전소를 계획했으며, 관련 규제 서류의 지원을 받았다고 보도했습니다. 이후 KenGen은 2027년 6월까지 전력망에 전력을 공급하는 것을 목표로 내각 승인을 받았습니다. 이러한 체계는 국가 차원의 계획과 인허가를 기반으로 하며, EPC, 시추, 운영 및 유지보수(O&M) 사업자에게 금융 조달이 가능한 프로젝트 파이프라인을 안정적으로 제공합니다.
     
  • 하부 사이클 열병합발전을 통한 기존 개발 부지 최적화는 기존 생산정과 증기장을 활용해 지열 발전 용량을 빠르게 증대할 수 있는 방법입니다. 예를 들어 인도네시아 에너지부는 2027~2029년 상업운전 개시(COD)를 목표로 하는 열병합발전 증설 계획을 강조했으며, Pertamina Geothermal Energy와 PLN의 공동 개발 협약은 10MW Ulubelu 하부 사이클 설비와 15MW Lahendong 하부 사이클 설비에 초점을 맞췄습니다. 두 설비 모두 2027년 상업운전 개시를 목표로 합니다. 이러한 추가 설비는 개발 기간을 단축하고 추가 시추 의존도를 낮추면서 발전량을 높입니다.
     
  • 에너지 안보의 중요성이 커지고 양허성 금융이 제공되면서 소규모 도서 지역 전력 시스템에 최초로 도입되는 지열 발전소 건설이 가능해지고 있습니다. 예를 들어 ThinkGeoEnergy는 카리브해개발은행이 디젤 수입에 여전히 크게 의존하는 전력 구성 문제를 해결하기 위해 도미니카의 10MW 지열 발전소 건설을 지원하는 3,480만 미국 달러 규모의 대출을 승인했다고 보도했습니다. 이후 건설 업데이트에서는 2025년 말 상업운전 개시를 목표로 제시했으며, 이는 초기 시추 및 인프라 비용이 감당하기 어려운 프로젝트를 혼합 금융이 어떻게 실현할 수 있는지 보여줍니다.

지열 에너지 시장 동향

  • 발전 용량 확대는 점진적으로 이루어지고 특정 지역에 크게 집중되어 있으며, 신규 증설이 대부분을 차지하고 있습니다. 예를 들어 ThinkGeoEnergy는 전 세계 지열 발전 설비 용량이 2024년 말 16,873MW에서 2025년 말 17,173MW로 증가했으며, 상위 10개국이 설치 용량의 93%를 초과하는 비중을 차지한다고 보도했습니다. 이러한 동향은 자본 집약적인 시장 구조를 보여줍니다. 성숙한 시장과 반복적으로 사업을 개발해 온 기업이 단기 성장의 대부분을 확보하는 가운데, 신흥 시장은 향후 전 세계 상업운전 개시를 위한 프로젝트 파이프라인을 구축하고 있습니다.
     
  • 정책 전망에서는 변동성 재생에너지를 안정적으로 보완하는 발전원으로 지열 에너지를 규정하는 경우가 늘고 있으며, 이에 따라 중기적으로 증설 규모가 확대될 가능성이 커지고 있습니다. 예를 들어 국제에너지기구(IEA)의 「Renewables 2025」 분석은 2030년 연간 지열 발전 용량 증설이 사상 최고 수준에 도달하고, 2024년 증가분의 약 3배에 이를 것으로 전망합니다. 이러한 성장은 미국, 인도네시아, 일본, 튀르키예, 케냐, 필리핀에서 주도될 전망입니다. 이는 전력 공급 신뢰도에 대한 기대 수준이 높아지고 적정 발전 용량 확보의 필요성이 커지는 가운데, 전 세계적으로 국가 탈탄소화 경로에 지열 에너지가 더욱 긴밀하게 통합되고 있음을 보여줍니다.
     
  • 특히 미국에서 주요 운영 기업의 시장 집중도가 더욱 뚜렷해지고 있습니다. 예를 들어 미국 에너지부(DOE)가 지원한 「2025 U.S. Geothermal Market Report」는 Ormat과 Calpine이 여전히 지배적인 운영 기업으로 남아 있으며, 두 기업이 미국 설치 지열 발전 용량의 대부분을 함께 차지한다고 설명합니다. 또한 신규 전력구매계약(PPA)을 통한 상업 활동도 증가하고 있습니다. 이러한 통합은 운영 전문성, 발전 설비군 최적화 및 조달 협상력을 강화하지만, 동시에 양질의 지열 자원 지역과 계통 연계 용량을 둘러싼 경쟁을 심화시킵니다.
     
  • 첨단 지열 기술은 연구개발(R&D) 단계에서 현장 실증 단계로 전환되면서 개발 가능한 지질 조건과 프로젝트 유형의 범위를 넓히고 있습니다. 예를 들어 미국 에너지부(DOE)는 2024년 2월 첫 번째 심부 지열 시스템(EGS) 파일럿 실증 사업을 통해 서로 다른 지하 조건에 걸친 3개 프로젝트에 최대 6,000만 미국 달러를 지원한다고 발표했습니다. 이 파일럿 사업은 자극 기술, 모니터링 및 다중 생산정 설계를 검증함으로써 후속 사업의 위험을 낮추고 공급업체의 학습 곡선을 단축하며, 기존 열수 지열 자원 외의 분야에서 향후 상업 프로젝트 파이프라인을 뒷받침합니다.
     
  • 사업 실행 및 계통 연계 제약이 조달 방식을 형성하면서 단계적 공급 전략과 임시 계약이 선호되고 있습니다. 예를 들어 캘리포니아 공공요금위원회(CPUC) 직원이 작성한 2025년 중기 신뢰도 조달 준수 현황 검토 보고서는 계통 연계 문제에도 불구하고 전반적으로 준수 상황이 진전되고 있으며, 많은 사업 주체가 일정 지연 위험을 관리하기 위해 브리지 계약에 의존하고 있다고 설명합니다. 이와 함께 CPUC 자료는 추가 조달 조치에서 유연성이 확대되고 기한이 연장되었다고 설명하며, 전체 포트폴리오에서 일정 위험이 프로그램 차원에서 관리되고 있음을 강조합니다.
     
  • 정부 주도의 투자 촉진 정책으로 금융조달이 가능한 프로젝트 파이프라인이 아시아 전역에서 확대되고 있으며, 프로젝트 개발권을 둘러싼 경쟁 심화도 나타나고 있습니다. 예를 들어 ThinkGeoEnergy는 인도네시아 에너지광물자원부가 COP29에서 약 21억4,000만 미국 달러의 예상 투자금이 필요한 12개 지열 발전 프로젝트를 제시했으며, 해당 프로젝트에는 그린필드 및 브라운필드 기회가 포함된다고 보도했습니다. 이와 함께 국가 주도의 파트너십에서는 기존 지열 지대에 바이너리 발전 장치 및 배기 증기 발전 장치를 추가하는 프로젝트 등이 부각되면서, 개념 수립부터 조달까지 이어지는 체계적인 추진 경로가 마련되고 있음을 보여주고 있습니다.
     
  • 기존 지열 자산의 재생 및 출력 증대는 그린필드 개발보다 빠르게 발전량을 개선할 수 있는 단기 성장 수단으로 부상하고 있습니다. 예를 들어 ThinkGeoEnergy는 2025년에 케냐 Olkaria I 발전소의 개보수가 진행 중이며, 발전 용량을 45MW에서 63MW로 확대하는 것을 목표로 하고 있고, 첫 번째 터빈의 시운전은 2026년 6월을 목표로 한다고 보도했습니다. 이는 검증된 저류층의 수익을 극대화하고 실행 위험을 낮추기 위해 설비 수명 연장, 효율 개선, 증기 활용 최적화가 확대되는 광범위한 추세를 반영합니다.
     

지열 에너지 시장 분석

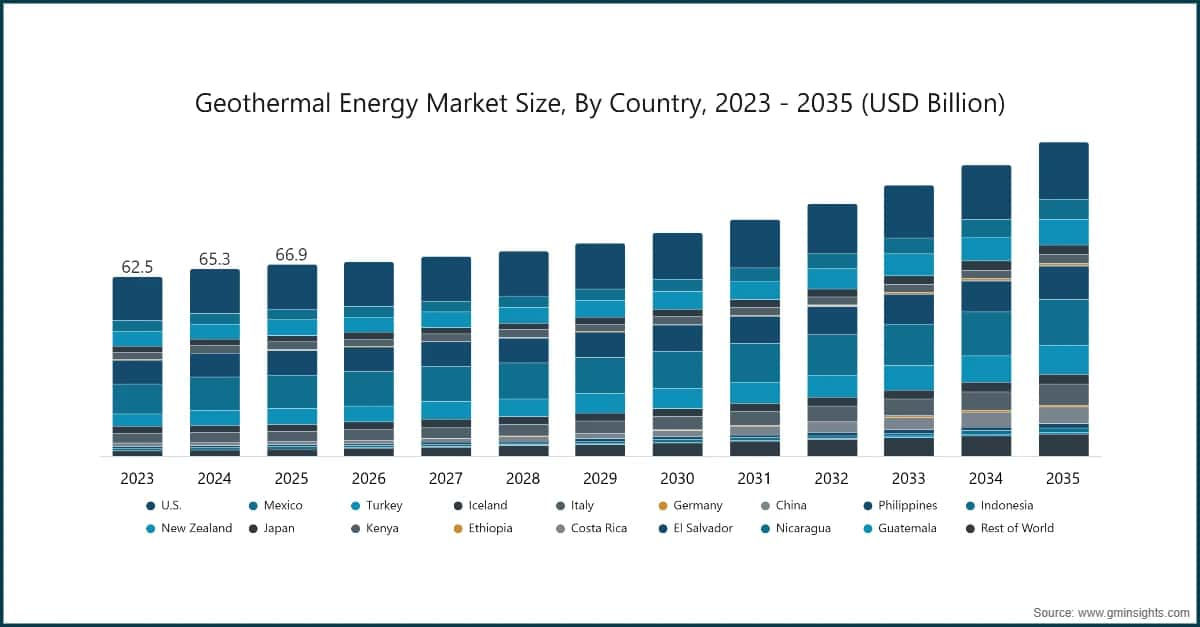
Geothermal Energy Market Size, By Country, 2023 - 2035 (USD Billion)

  • 세계 지열 에너지 산업은 미국, 인도네시아, 필리핀, 튀르키예, 뉴질랜드, 멕시코, 케냐, 이탈리아, 아이슬란드, 일본 등의 국가가 주도하고 있습니다. 시장 규모는 2023년 625억 미국 달러로 평가되었으며, 2024년에는 653억 미국 달러, 2025년에는 669억 미국 달러로 증가했습니다. 이러한 안정적인 성장은 재생에너지 기저부하 전력에 대한 투자 확대와 지열 탐사 사업의 확장에 의해 뒷받침되고 있습니다.
     
  • 공공 토지에 대한 접근성과 간소화된 임대 절차는 미국의 주요 성장 요인으로, 개발업체가 시추할 수 있는 유망 지역의 목록을 확대하고 있습니다. 예를 들어 미국 토지관리국은 2024년 10월 8일 네바다주 전역에서 약 21만9,250에이커에 달하는 66개 필지를 대상으로 경쟁 방식의 지열 임대권 판매를 실시한다고 발표했습니다. 정기적인 대규모 임대권 제공은 프로젝트 선택의 폭을 넓히고, 포트폴리오 기반의 탐사 전략을 가능하게 하며, 금융 조달 및 공급망 계획의 기반이 되는 인허가와 환경 관련 조건을 조기에 파악할 수 있도록 합니다.
     
  • 경매 기반 조달과 표준화된 요금은 필리핀의 핵심 성장 요인으로, 수익의 예측 가능성을 높이고 프로젝트 실행을 가속화하고 있습니다. 예를 들어 필리핀 에너지부는 2025년 6월 10일 제3차 그린에너지 경매의 낙찰 통지서를 발표했으며, 여기에는 2025~2027년 인도 기간을 전제로 총 30.887MW 규모의 지열 입찰이 포함되었습니다. 공식 낙찰과 명확한 인도 기간은 금융조달 가능성을 높이고 대주단의 실사를 지원하며, 개발업체가 시추, EPC 계약, 계통 연계 준비를 진전시키도록 유도합니다.
     
  • 재생에너지 구성에서 지열 에너지를 우선시하는 정부 정책은 인도네시아의 주요 성장 요인으로, 개발 준비도가 높은 프로젝트의 상업화를 앞당기고 있습니다. 예를 들어 인도네시아 에너지광물자원부는 2024년 12월 지열 에너지가 국가 재생에너지 비중 확대의 중추라고 밝혔으며, Sorik Merapi 프로젝트와 계획 중인 Salak Binary 및 Ijen 시설 등을 통해 연말까지 진전이 있을 것으로 예상했습니다. 장관급의 명확한 정책적 관심은 인허가 추진력을 높이고 투자자 신뢰를 강화하며, 가까운 시일 내 상업 운전에 들어갈 프로젝트로 자본을 유입하는 데 기여합니다.
     
  • 국가 차원의 자원 평가와 정책에 기반한 계획 수립은 아이슬란드의 핵심 성장 요인으로, 정량화된 지하 잠재력 및 지속가능성 제약 조건에 맞춰 개발을 조정하고 있습니다.예를 들어, 2025년 9월 아이슬란드 지질조사국(Iceland GeoSurvey, ÍSOR)이 환경·에너지·기후부를 위해 작성한 정부 간행물은 지열 평가를 업데이트하고 향후 활용 경로를 제시합니다. 열류 및 저류층 평가가 개선되면서 부지 선별이 고도화되고 탐사 불확실성이 줄어들며, 발전 중심의 확장 및 개보수 프로젝트에 대한 보다 체계적인 투자 의사결정을 뒷받침합니다.
     
  • 국가 주도의 발전 용량 확충과 숙련된 전력회사의 사업 실행 역량은 케냐의 핵심 성장 요인으로, 안정적인 기저부하 확대와 투자자 신뢰 제고를 가능하게 합니다. 예를 들어, KenGen은 2022년 3월 83MW 규모의 Olkaria I 추가 6호기 지열발전소 건설을 완료했으며, 상업 운전을 위한 계통 연결 작업과 신뢰성 시험에 착수했다고 발표했습니다. 대형 발전 설비의 공급은 현지 공급망 역량을 강화하고 운영 경험 축적을 촉진하며, 검증된 증기 지대에서 민간 부문의 추가 참여를 뒷받침합니다.
     
  • 기존 지열발전 설비의 현대화는 멕시코의 실질적인 성장 요인으로, 기저부하 발전량을 유지하는 동시에 신뢰성과 제어 성능을 개선합니다. 예를 들어, 2024년 2월 6일 CFE의 Cerro Prieto 지열발전 단지에서 발행한 조달 문서는 여러 발전 장치에 적용되는 PLC 및 여자 제어 장비의 구매를 다루고 있으며, 이는 발전소 자동화와 전압 조절 시스템의 지속적인 업그레이드를 반영합니다. 이러한 재투자는 비계획 정지를 줄이고 설비 수명을 연장하며, 그린필드 탐사에 따른 위험 없이 점진적인 용량 및 효율성 개선을 뒷받침합니다.
     
  • 우호적인 규제 환경과 지속적인 재생에너지 확충은 튀르키예의 핵심 성장 요인으로, 급전 가능한 재생에너지 발전 용량으로서 지열의 역할을 유지하고 있습니다. 예를 들어, 에너지·천연자원부에 따르면 2025년 12월 말 기준 튀르키예에는 68개의 지열발전소가 운영 중이며, 지열발전은 전체 발전량의 3.2%를 공급했습니다. 명확한 국가 보고 체계와 발전소 수는 이미 구축된 운영 기반을 보여주며, 이는 공급업체 생태계와 운영 성과 비교를 지원하고 효율성 및 발전 용량 개선을 위한 지속적인 재투자를 뒷받침합니다.
     
  • 전력 시스템의 신뢰성을 강화하기 위한 대규모 전력회사의 지열 기저부하 투자는 뉴질랜드의 핵심 성장 요인입니다. 예를 들어, Contact Energy의 Tauhara 지열발전소는 2024년 5월 6일 계통에 전력 공급을 시작했으며, 2024년 11월 22일 공식 개소했습니다. 이 발전소는 최대 174MW의 전출력을 달성하도록 설계되었습니다. 대형 신규 발전 장치의 시운전은 수급 균형을 개선하고 화석연료 첨두부하 발전에 대한 의존도를 낮추며, 후속 지열 프로젝트와 공급망 전문화를 촉진합니다.
     
  • 시장 투명성 향상과 프로젝트 추적 표준화는 기타 지열 시장 전반의 중요한 성장 요인으로, 투자자와 공급업체의 정보 접근 장벽을 낮춥니다. 예를 들어, Global Energy Monitor의 Global Geothermal Power Tracker는 운영 중인 발전 용량, 연도별 계획 용량, 운영 중이거나 계획된 발전 장치의 주요 소유주를 다루는 요약 표를 2025년 3월에 발행했습니다. 공개적이고 비교 가능한 데이터세트는 벤치마킹과 초기 프로젝트 파이프라인 파악을 지원하며, 개발업체·시추업체·장비 공급업체에 대한 보다 효율적인 자본 배분을 가능하게 합니다.
     

2025년 기술별 지열에너지 시장 매출 점유율

기술별로 산업은 바이너리, 단일 플래시, 이중 플래시, 삼중 플래시, 건식 증기 및 배압으로 세분화됩니다. 단일 플래시 지열에너지 시장은 2025년에 35.9%의 점유율을 차지하며, 2035년에는 410억 미국 달러를 초과할 전망입니다.
 

  • 단일 플래시 방식은 지열 저류층의 고압 온수가 감압되어 증기로 변환된 후 터빈을 구동하고, 남은 액체는 일반적으로 재주입되는 대표적인 기술입니다. 이 방식은 구조가 단순하고 검증된 터빈 및 분리기를 사용할 수 있으며, 고온 열수 지열 지대에서 우수한 성능을 발휘해 널리 사용됩니다. 미국 에너지정보청(EIA)은 플래시 발전소가 가장 일반적인 지열 발전 유형이라고 설명하며, 캘리포니아 에너지위원회는 플래시 공정과 회수율을 높이기 위해 단계를 추가하는 방식을 소개합니다.
     
  • 일본의 Appi Geothermal Power Plant는 중형 개발 사업에서 단일 플래시 방식의 시장성을 보여주는 사례입니다. 이 발전소는 2024년에 상업 운전을 시작했으며, 단일 플래시 터빈을 사용하고 일본의 재생에너지 지원 제도에 따라 전력을 판매하는 것으로 명시되어 있습니다. 이는 지열 자원의 온도가 플래시 증기 발전에 적합한 경우, 단일 플래시 방식이 여전히 금융 조달이 용이한 기본 선택지로 활용된다는 점을 보여줍니다. 또한 더 복잡한 다단 구성에 비해 EPC 수행이 간단하고 운영 예측 가능성이 높습니다.
     
  • 바이너리 사이클 발전소는 중온 지열 자원을 활용할 수 있고 폐쇄형 순환 방식으로 운영되기 때문에 성장세를 보이고 있습니다. 이 방식은 지열 유체로 2차 작동 유체를 가열해 기화시킨 다음 터빈을 구동하며, 대기 배출량이 매우 낮은 경우가 많습니다. 이에 따라 고엔탈피 지열 지대 외부로 활용 가능한 자원 기반을 확대하고, 공랭식을 통해 수자원이 제한된 지역의 개발을 지원하며, 강화되는 환경 인허가 요건에도 부합할 수 있습니다. 캘리포니아 에너지위원회와 EIA는 모두 바이너리 방식을 중온 지열 자원에 적합한 대표적인 선택지로 설명하고 폐쇄형 순환 방식의 낮은 배출량 이점을 강조합니다.
     
  • 바이너리 사이클 및 유기 랭킨 사이클(ORC)의 확장을 보여주는 명확한 상업적 신호는 튀르키예에서 모듈형 ORC 용량이 지속적으로 확대되고 있다는 점입니다. 예를 들어 HEZ Enerji는 Exergy가 공급한 ORC 기술을 적용한 Aydın 소재 Morali 지열 발전소가 초기 부분 시운전 이후 전면 가동에 들어갔다고 발표했습니다. 이는 개발 기업들이 단계적으로 가동을 확대하고 이후 전체 출력으로 증설함으로써 프로젝트 위험을 낮추는 방식을 보여줍니다. 이러한 ‘단계적 도입 → 최적화 → 확장’ 패턴은 검증된 지열 지대에서 바이너리 설비를 추가하거나 지열 염수로 발전하는 사업 기회를 활용할 때 일반적으로 나타납니다.
     
  • 이중 플래시 발전소는 동일한 고엔탈피 유체에서 더 많은 에너지를 추출하고자 할 때 사용됩니다. 첫 번째 플래시 탱크에서 고압 증기가 생성된 후, 남은 고온 액체를 두 번째 탱크에서 더 낮은 압력으로 다시 플래시해 추가 증기를 생성하고 전체 터빈 처리량을 높일 수 있습니다. 캘리포니아 에너지위원회는 이러한 2단계 재플래시 개념이 단일 플래시 방식보다 ‘더 많은 에너지를 추출’할 수 있는 실용적인 방법이라고 설명하며, 추가 장비와 복잡성이 필요하다는 점을 함께 지적합니다.
     
  • 이중 플래시 방식의 장단점은 케냐 Menengai 유망 지열 지대의 지열 발전 설계 연구에서도 확인됩니다. 연구진은 출력, 재주입 조건 및 시스템 거동을 평가하기 위해 단일 플래시 구성과 이중 플래시 구성을 비교했습니다. 이 분석은 개발 기업들이 자동으로 ‘단계를 늘리는’ 방식을 선택하지 않는 이유를 보여줍니다. 이중 플래시는 회수 가능한 증기량을 늘릴 수 있지만, 특정 지열 지대의 유체 화학적 특성과 생산정 운영 전략에 따라 순발전소 성능을 개선할 수도, 개선하지 못할 수도 있는 서로 다른 질량 유량 및 재주입 거동을 유발합니다.
     
  • 삼중 플래시는 매우 높은 엔탈피를 가진 2상 지열 지대에서 세 가지 압력 수준으로 증기를 분리해 에너지 회수량을 극대화하고자 할 때 사용하는 전문화된 선택지입니다. 뉴질랜드의 Nga Awa Purua 프로젝트는 문서화된 사례로, 매우 높은 에너지의 2상 유체를 활용하고 대형 단일 실린더 지열 터빈에 공급하기 위해 삼중 플래시 분리 시스템을 채택했습니다. 이는 자원 조건이 추가적인 복잡성을 정당화할 경우 삼중 플래시 방식이 틈새 기술이지만 강력한 도구가 될 수 있음을 보여줍니다.
     
  • 공급업체 측에서도 OEM 역량이 확대되고 있습니다. Mitsubishi Power는 다양한 지열 증기 조건에 맞춰 단일·이중·삼중 플래시 사이클을 아우르는 증기터빈 제품군을 공급한다고 밝혔습니다. 이는 다단 플래시 방식을 고려하는 개발업체의 ‘기술 위험’을 줄인다는 점에서 상업적으로 중요합니다. 표준화된 터빈 프레임과 검증된 구성을 활용하면 EPC 일정 수립, 예비 부품 계획, 장기 운영·유지보수(O&M) 전략 수립이 용이해져 저류층이 이를 뒷받침하는 지역에서 삼중 플래시 방식의 실행 가능성이 높아집니다.
     
  • 건식 증기 발전소는 가장 단순한 에너지 변환 방식입니다. 저류층에서 나온 증기를 뜨거운 물로 플래시하는 과정 없이 터빈으로 직접 공급합니다. 실제로 증기가 지배적인 저류층은 드물기 때문에 건식 증기 발전소도 많지 않지만, 이러한 저류층이 존재하는 경우 건식 증기 방식은 안정적인 기저부하 운전과 비교적 단순한 지상 설비 구성을 제공합니다. 미국 에너지정보청(EIA)과 California Energy Commission은 모두 건식 증기 발전을 가장 오래된 지열 발전소 유형으로 설명하며, 캘리포니아의 The Geysers를 대표적인 적용 사례로 제시합니다.
     
  • 대표적인 건식 증기 발전 사례는 The Geysers입니다. The Geysers는 Calpine이 소유·관리하는 약 725MW 규모의 지열 복합단지로, 공공 조달 및 전력회사와의 계약을 통해 안정적인 지열 발전량을 지속적으로 공급하고 있습니다. 예를 들어 2025년 발표 자료에서는 Geysers 확장 단계에서 새롭게 공급되는 발전량을 언급하고, 이 복합단지가 세계적인 지열 자산이라는 점을 재확인했습니다. 이는 건식 증기 방식의 경쟁력이 ‘신규 건설 물량’이 아니라 장기간의 기저부하 운전과 점진적인 최적화 및 지열정 개발지 관리에 있음을 보여줍니다.
     
  • 미국 지열 에너지 시장 규모, 2023~2035년(10억 미국 달러)

    • 미국 지열 에너지 시장은 꾸준한 성장세를 보이고 있습니다. 누적 시장 규모는 2023년 153억 미국 달러에서 2024년 154억 미국 달러로 증가했으며, 2025년에는 155억 미국 달러에 이를 전망입니다. 이러한 꾸준한 확대는 재생에너지 솔루션에 대한 투자 증가를 반영하며, 저배출 전력원에 대한 수요 증가와 청정에너지 개발을 촉진하는 정부 인센티브의 지원을 받고 있습니다. 종합적으로 이러한 요인들은 미국 에너지 믹스에서 지열 에너지의 역할을 계속 강화하고 있습니다.
       
    • 공공 토지에서의 연방 인허가와 프로젝트 승인이 개발 불확실성을 줄이고 새로운 자원 지역을 개방하면서 미국의 지열 프로젝트 파이프라인을 가속화하고 있습니다. 예를 들어 토지관리국(Bureau of Land Management)의 ‘승인 대기 지열 프로젝트’ 등록부(2024년 12월 업데이트)에는 잠재 발전 용량이 최대 2,000MW에 이르는 유타주의 승인된 Fervo Cape 지열 프로젝트와 기타 승인된 탐사 및 개발 조치가 등재되어 있습니다. 이러한 승인은 규제 당국의 사업 추진 준비도를 보여주고, 전력 판매처 확보에 대한 신뢰를 높이며, 시추 장비와 발전 설비 구역 장비의 조기 조달을 촉진합니다.
       
    • 경쟁 조달을 통해 계약된 발전 용량은 필리핀 지열 시장의 단기 성장 요인으로 작용하고 있으며, 입찰 결과를 금융 조달이 가능한 공급 의무로 전환하고 있습니다. 예를 들어 필리핀 에너지부는 2025년 6월 25일 Energy Development Corporation과 Bac-Man Geothermal이 21.573MW 규모의 Tanawon 발전소와 5.645MW 규모의 Bago Binary Unit 1을 포함한 지열 시설에 대한 GEA-3 낙찰을 공식 수락했다고 발표했습니다. 낙찰 수락은 사업 실행 일정을 구체화하고 금융 종결을 지원하며, 개발업체·EPC 기업·전력망 운영업체가 상업 운전 개시 마일스톤을 중심으로 협력하도록 합니다.
       
    • 정부가 보고하는 발전 용량 증설 및 상업 운전 개시(COD) 추적은 실제 공급 가능한 물량과 공급 시점에 대한 가시성을 높여 인도네시아의 지열 발전 설비 확충을 가속화하고 있습니다.For instance, the Ministry of Energy and Mineral Resources stated in August 2025 that geothermal contributed 105.2 MW of new renewable capacity in the first half of 2025, naming Lumut Balai, Ijen, and Gunung Salak among the projects reaching commercial operation. Clear COD recognition reinforces investor confidence, validates permitting progress, and helps crowd in capital for follow-on phases.
       
    • 강력한 제도적 역량과 투명한 성과 보고 체계는 체계적인 저류층 관리와 재투자 의사결정을 뒷받침함으로써 아이슬란드의 지열에너지 성장을 견인하고 있습니다. 예를 들어, National Energy Authority의 공개 대시보드는 수력 및 풍력 발전량과 함께 지열 발전량을 5,916GWh로 보고하여 전력 시스템 계획 및 자산 최적화를 위한 일관된 기반을 제공합니다. 신뢰할 수 있는 운영 데이터는 발전소 가동률과 지열 지대 성과의 벤치마킹을 개선하며, 기존 고온 지열 시스템에서 추가 설비, 출력 증대 및 기술 업그레이드를 추진하기 위한 사업 타당성을 강화합니다.
       
    • 전력망 수요 증가와 주요 기저부하 전원으로서의 지열에너지 역할이 결합되면서 케냐의 투자 및 운영 최적화를 지속적으로 촉진하고 있습니다. 예를 들어, EPRA의 2025년 6월 30일 종료 회계연도 에너지 및 석유 통계 보고서에 따르면 재생에너지는 전력 구성의 80.17%를 차지했으며, 지열에너지는 39.51%로 가장 큰 발전원으로 남았습니다. 지열에너지는 설치 용량에서도 가장 큰 비중을 차지했습니다. 이러한 기반 여건은 확장 계획을 뒷받침하고 송전 투자를 지원하며, 신규 발전 설비와 지열 지대 재개발 사업의 금융 조달 가능성을 높입니다.
       
    • 선별적인 공공 투자 프로그램은 우선 개발 지열 지대의 조사, 설비 개선 및 확장 계획에 자금을 지원함으로써 멕시코의 지열 프로젝트 파이프라인을 유지하는 데 기여합니다. 예를 들어, 멕시코의 2023년 연방 예산 계획에 관한 보도에 따르면 CFE는 여러 지열 지역에서 사전 투자 조사와 용량 관련 사업을 포함한 지열 투자 프로젝트에 약 7,520만 미국 달러를 배정받았습니다. 목적이 명확한 자본 배분은 개발 과정의 마찰을 줄이고 자원 권리를 보호하며, 기저부하 발전량을 유지하는 단계적 현대화와 시추를 가능하게 합니다.
       
    • 프로젝트 금융의 지원을 받는 민간 부문 설비 확충은 튀르키예의 주요 성장 요인으로, 모듈형 ORC 및 바이너리 발전 설비를 추가해 발전 용량을 확대하고 있습니다. 예를 들어, HEZ Enerji는 이전의 부분 시운전 이후 2025년 10월 Aydin의 24MW Morali 지열발전소가 최대 용량으로 운영되고 있다고 발표했으며, 총 투자액은 약 1억 미국 달러이고 ORC 기술이 공급되었다고 밝혔습니다. 신규 발전소를 최대 출력으로 가동하면 투자자 신뢰가 강화되고 현지 공급망이 심화되며, 허가된 지열 지대 전반에서 지속적인 설비 확충을 뒷받침할 수 있습니다.
       
    • 대규모 유틸리티 투자와 노후 자산의 단계적 교체는 장기간 지속되는 기저부하 공급을 확보함으로써 뉴질랜드의 지열에너지 확장을 견인하고 있습니다. 예를 들어, Contact Energy는 2024년 11월 NZX를 통해 EPC 계약에 따라 101MW Te Mihi Stage 2 지열발전소를 건설할 계획이라고 확인했으며, 총 예상 건설 비용은 4억3,010만 미국 달러이고 2027년 가동을 목표로 한다고 밝혔습니다. 장기적 관점의 투자는 시공업체 생태계를 강화하고 추가 지열 프로젝트에 대한 금융기관의 투자 의향을 높입니다.
       
    • 정부가 지원하는 위험 완화와 FIT 연계 수익 지원은 특히 중규모 프로젝트를 중심으로 일본의 지열 발전 설비 증설을 이끄는 주요 요인입니다. 예를 들어, 이와테현의 14.9MW Appi 지열발전소는 2024년 3월 상업운전을 시작했으며, 프로젝트 지원에는 JOGMEC의 채무 보증과 발전차액지원제도에 따른 전력 판매가 포함되었습니다. 이러한 체계는 금융 조달 장벽을 낮추고 다년간의 시추 프로그램을 가능하게 하며, 전국의 적합한 국립공원 인접 자원 지역에서 추가 프로젝트를 신중하게 추진하도록 지원합니다.
       
    • 개발권보다 규제 확실성이 이탈리아 지열 부문의 핵심 성장 요인으로 작용하고 있으며, 사업자가 장기 투자와 현대화에 적극적으로 나설 수 있도록 뒷받침합니다. 예를 들어 2025년 2월 토스카나주 의회는 장기간의 협상 끝에 Enel Green Power의 지열 개발권을 2046년까지 20년 연장하는 안을 승인했습니다. 이를 통해 과거의 단기적인 불확실성이 해소되었습니다. 개발권 기간이 길어지면 투자금 회수 가능성이 높아지고, 발전소 효율 개선을 지원하며, 기존 지열 지구 내 신규 발전소 증설을 위한 보다 명확한 경로가 마련됩니다.
       

    지열 에너지 시장 점유율

    • 2025년 기준 상위 5개 기업인 Pertamina Geothermal Energy, Ormat Technologies, Energy Development Corporation(EDC), Star Energy 및 Calpine은 전 세계 시장 점유율의 약 34%를 차지합니다. 이들 기업의 시장 경쟁력은 대규모의 장수명 지열 자원과 광범위한 운영 기반을 확보하고 있다는 점에 기반하며, 이는 실행 위험을 낮추고 운영의 연속성을 높입니다. Pertamina, Star Energy, Calpine과 같은 기업은 여러 지열 지대 또는 세계적 규모의 프로젝트 클러스터를 보유하고 있어 인허가 절차에 대한 경험을 축적하고, 기존 유정과 인프라를 재사용하며, 기존 설비 부지에서의 증설을 효율적으로 추진할 수 있습니다.
       
    • 이들 기업이 개발, 시추, 엔지니어링 및 장기 운영을 아우르는 통합 역량을 보유하고 있다는 점도 경쟁력을 더욱 강화합니다. Ormat는 기술 제공업체이자 발전소 운영업체로서 이중 역할을 수행하는 대표적인 사례이며, 이를 통해 장비 설계와 현장 성능 간의 학습 피드백을 신속하게 반영할 수 있습니다. EDC 역시 통합적인 자산 관리, 지속적인 시추, 바이너리 발전 설비의 단계적 증설 및 지열 지대 최적화를 활용해 발전량을 안정화하고 저류층 수명을 연장합니다. 이러한 통합은 발전소 가동률을 높이고, 예측 가능한 생산 프로파일을 확보하며, 향후 증설 사업의 금융 조달 가능성을 개선합니다.
       
    • 또한 이러한 선도 개발업체들은 견고한 전력 판매 구조, 높은 금융 조달 준비도 및 빠른 설비 개선 역량을 바탕으로 경쟁업체를 앞서고 있습니다. 이들 기업은 검증된 실적을 바탕으로 장기 전력구매계약을 확보하고, 단계적 용량 증설, 개조 및 재공급 프로그램을 더욱 안정적으로 실행할 수 있습니다. 또한 공급업체에 대한 협상력을 확보하고 반복 적용 가능한 개발 절차를 구축함으로써, 프로젝트 구상부터 상업 운전까지의 기간을 단축하는 동시에 장비 조달 기간 제약, 시추 병목 현상 및 전력망 연계 과제에 대한 회복탄력성을 높입니다. 이러한 검증된 실행 역량은 전 세계의 규모가 작거나 실적이 충분히 검증되지 않은 지열 개발업체에 비해 이들 기업에 결정적인 경쟁 우위를 제공합니다.
       

    지열 에너지 시장 기업

    • Pertamina Geothermal Energy 는 자사의 지열 사업 지역 전반에서 직접 운영 발전소와 공동 운영 자산을 결합해 인도네시아에서 강력한 입지를 확보하고 있습니다.  Pertamina Geothermal Energy는 직접 운영하는 672MW와 공동운영계약에 따라 관리하는 1,205MW를 보고하고 있으며, 이를 통해 여러 생산 증기 지대와 파트너에 관여하고 있습니다.  성장 측면에서 PGEO는 Chevron과 함께 Way Ratai 사업 지역과 같은 신규 자원 개발권을 추진해 왔으며, 해당 사업은 인허가, 탐사 및 잠재적인 발전소 개발 단계로 진행될 예정입니다. 이에 따라 핵심 지열 지대를 넘어서는 개발 파이프라인이 확대되고 있습니다.
       
    • Ormat의 시장 입지는 설계, 장비 제조, EPC 수행, 자산 보유 및 운영·유지보수를 아우르는 수직 통합을 기반으로 하며, 이를 통해 다각화된 지열 사업 기반을 뒷받침합니다.  Ormat는 미국과 여러 해외 시장에 걸쳐 총 1.268GW 규모의 지열 및 태양광 발전 포트폴리오를 보유하고 있다고 밝혔습니다.  최근에는 Medco와 함께 인도네시아의 35MW급 Ijen 지열발전소를 상업 운전에 도입했으며, 뉴질랜드 Contact Energy의 101MW급 Te Mihi 2단계 사업에 대한 EPC 협의를 체결해 다년간의 수주잔고 가시성을 강화했습니다.
       
    • EDC maintains market presence as the Philippines’ leading geothermal operator, running a portfolio of 13 integrated geothermal power stations across Leyte, Bicol, Negros and Mindanao, with installed geothermal capacity cited at about 1,189 MW.  이 회사의 성장 전략은 시추를 통한 지열전의 최적화와 모듈형 증설에 기반하며, 이를 통해 성숙 저류층의 증기 공급을 유지합니다.  최근 이를 입증하는 사례로는 2025년에 준공된 Sorsogon의 Tanawon 지열발전소가 있습니다. 이 발전소는 기저부하 재생에너지 발전량을 확대하고 지속적인 프로젝트 파이프라인 실행을 보여줍니다.
       
    • Star Energy Geothermal’s position is anchored by three large West Java assets, Wayang Windu, Salak and Darajat, where it discloses operating capacities of 227 MW, 377 MW and 271 MW respectively.  이처럼 집중된 자산군은 인프라 공동 활용, 운영 시너지 및 강력한 기저부하 발전 기반을 뒷받침합니다.  최근 투자 모멘텀은 Barito Renewables가 이들 지열전 전반의 설비를 확장하고 개조하기 위해 3억4,600만 미국 달러 규모의 프로그램을 추진한다고 발표하면서 강화되었습니다. 이 프로그램은 단계적으로 발전 용량을 추가하고 시간이 지남에 따라 발전소 효율을 개선할 것으로 예상됩니다.
       
    • Calpine’s geothermal market presence is dominated by The Geysers in Northern California, a 725‑MW complex that provides exceptional scale, long operating history and deep reservoir-management expertise.  이 회사는 신규 그린필드 개발보다 시추 및 집수 시스템 개선을 통해 자산 수명과 발전량을 계속 확대하고 있습니다.  최근의 상업적 신호로는 2025년 6월 MCE가 Calpine의 추가 개발 확장 단계에서 생산된 전력의 인도를 시작한 사례가 있습니다. 이는 Calpine이 기존 부지 개선을 계약 기반의 안정적인 재생전력 공급으로 전환하는 방식을 보여줍니다.
       
    • Contact Energy sustains market presence in New Zealand by pairing a mature geothermal fleet with large new-build execution. Tauhara, its flagship recent geothermal station, was officially opened in November 2024 and is designed to reach 174 MW at full output, strengthening firm renewable generation.  재무 측면에서 Contact’s FY25 update highlighted performance “powered by geothermal expansion,” citing a major uplift in geothermal generation alongside risk-management assets.  지속적인 발전소 건설 프로젝트는 회복탄력성 전략에서 지열에너지가 핵심적인 역할을 하도록 뒷받침합니다.
       

    지열에너지 시장에서 활동하는 주요 기업은 다음과 같습니다:

    • Ansaldo Energia
    • Calpine
    • Contact Energy
    • Energy Development Corporation
    • Enel Green Power
    • Enertime
    • Exergy International
    • First Gen
    • Fuji Electric
    • GE Vernova
    • Halliburton
    • KenGen
    • Mitsubishi Heavy Industries
    • Ormat Technologies
    • Pertamina Geothermal Energy
    • Reykjavik Geothermal
    • SLB
    • Star Energy
    • Toshiba
    • Turboden
       

    지열에너지 산업 뉴스

    • 2025년 6월 필리핀 에너지부는 Green Energy Auction 3 낙찰 통지서를 발표하고, 2025~2027년 공급을 위해 약 30.887MW의 지열 발전 용량을 배정했습니다. EDC와 Bac-Man Geothermal에 대한 낙찰에는 Tanawon 프로젝트와 바이너리 발전소 증설이 포함되었으며, 이를 통해 지열에너지가 처음으로 경매 메커니즘에 편입되었습니다. 이번 결과는 정책에 기반한 전력 구매 확실성 확보 경로를 보여주는 동시에, 지열에너지의 참여 확대를 위해서는 프로젝트 준비도와 상업적 여건이 여전히 결정적인 요소임을 시사합니다.
       
    • 2025년 2월 Tuscany는 Enel Green Power의 지열 concession을 20년 연장하는 방안을 승인했습니다. 이에 따라 2046년까지 운영 권리를 확보하고 장기적인 투자 가시성을 회복했습니다.이번 결정은 만료되는 양허권을 둘러싼 수년간의 불확실성에 따른 것으로, Enel이 이전에 제시한 수십억 유로 규모의 지열 투자 계획을 비롯해 설비 개선과 신규 건설 활동을 활성화하기 위한 것입니다. 이 조치로 이탈리아 시장의 규제 위험이 줄어들고, 기존 성숙 자산의 현대화가 뒷받침되며, 10년간 신규 용량 확대가 제한적이었던 이후 개발 파이프라인이 다시 가동될 가능성이 있습니다.
       
    • 2025년 2월, Ormat Technologies와 Medco Power는 동자바에서 이젠(Ijen) 지열발전소의 35MW 1단계 상업 운전을 시작한다고 발표했으며, 30년 전력구매계약(PPA)에 따라 자바 전력망에 전력을 공급합니다. 이번 성과로 동자바 최초의 지열발전 시설이 구축되었으며, 총 110MW의 용량을 목표로 하는 대규모 개발 계획도 진전되고 있습니다. 시장 측면에서 이젠 프로젝트는 인도네시아에서 금융 조달이 가능한 프로젝트가 지속적으로 실행되고 있음을 보여주며, 동남아시아 지열발전 개발 확대에 대한 투자자 신뢰 회복을 뒷받침합니다.
       
    • 2024년 7월, 지열 ORC 시스템 분야의 선도 기업인 Exergy International은 케냐 올카리아에서 웰헤드 지열 프로젝트를 개발하기 위해 RentCo Africa Ltd와 파트너십을 체결했습니다. Exergy International은 8개의 ORC 시스템을 공급하고, 효율적인 방사형 유출 터빈 기술을 비롯한 첨단 기술 전문성을 제공해 RentCo의 지열 사업 확대를 지원할 예정입니다.
       

    지열 에너지 시장 조사 보고서는 다음 부문을 대상으로 2022년부터 2035년까지 매출(백만 미국 달러) 및 용량(MW) 기준의 추정 및 전망을 포함한 산업에 대한 심층적인 분석을 제공합니다.

    기술별 시장

    • 바이너리
    • 싱글 플래시
    • 더블 플래시
    • 트리플 플래시
    • 드라이
    • 배압

    상기 정보는 다음 국가를 대상으로 제공됩니다:

    • 미국
    • 멕시코
    • 튀르키예
    • 아이슬란드
    • 이탈리아
    • 독일
    • 중국
    • 필리핀
    • 인도네시아
    • 뉴질랜드
    • 일본
    • 케냐
    • 에티오피아
    • 코스타리카
    • 엘살바도르
    • 니카라과
    • 과테말라
    • 기타 지역
    저자:  Ankit Gupta , Vishal Saini

    자주 묻는 질문(FAQ):

    2025년 지열 에너지 시장 규모는 얼마입니까?
    2025년 시장 규모는 669억 미국 달러였으며, 전 세계 청정에너지 수요 증가, 시추 기술 및 향상된 지열 시스템의 발전, 강력한 정부 인센티브와 기후 정책에 힘입어 2035년까지 연평균성장률(CAGR) 5.5%로 성장할 전망입니다.
    2035년 지열 에너지 시장의 예상 규모는 얼마입니까?
    지열 에너지 시장은 향상된 지열 시스템의 확대, 산업용 열 및 지역난방 활용 증가, 주요 시장 전반에서 규제 지원을 받는 유틸리티의 조달 확대에 힘입어 2035년까지 1,096억 미국 달러 규모에 이를 전망입니다.
    2026년 현재 지열 에너지 시장 규모는 얼마입니까?
    시장 규모는 2026년에 679억 미국 달러에 이를 전망입니다.
    2025년 단일 플래시 기술 부문이 차지하는 시장 점유율은 얼마입니까?
    단일 플래시 부문은 2025년 시장 점유율 35.9%를 차지하며, 입증된 신뢰성, 간소한 EPC 수행 방식, 고온 열수 지열장에서의 우수한 성능에 힘입어 2035년까지 410억 미국 달러를 넘어설 전망입니다.
    어느 지역이 지열 에너지 시장을 선도하고 있습니까?
    미국 지열 에너지 시장 규모는 재생에너지 투자 확대, 연방 차원의 인허가 절차 진전, 청정에너지 개발을 촉진하는 정부 인센티브에 힘입어 2025년 155억 미국 달러에 도달했습니다.
    지열 에너지 시장의 향후 동향은 무엇입니까?
    핵심 동향으로는 향상된 지열 시스템이 연구개발 단계에서 현장 실증 단계로 발전하고 있는 점, 기존 설비의 재가동 및 용량 증대를 통해 발전 용량을 빠르게 확대하려는 움직임, 지열을 변동성 재생에너지를 보완하는 안정적 전원으로 인정하는 방향으로 정책이 점진적으로 전환되고 있는 점, 그리고 아시아 및 신흥 시장 전반에서 정부 주도 투자 프로그램이 확대되고 있는 점 등이 있습니다.
    지열 에너지 시장의 주요 기업은 어디입니까?
    주요 시장 참여 기업으로는 Ansaldo Energia, Calpine, Contact Energy, Energy Development Corporation, Enel Green Power, Enertime, Exergy International, First Gen, Fuji Electric, GE Vernova, Halliburton, KenGen, Mitsubishi Heavy Industries, Ormat Technologies, Pertamina Geothermal Energy, Reykjavik Geothermal, SLB, Star Energy, Toshiba, Turboden 등이 있습니다.

    연구 방법론, 데이터 소스 및 검증 프로세스

    이 보고서는 직접적인 산업 대화, 독자적인 모델링, 엄격한 교차 검증을 기반으로 한 구조화된 연구 프로세스에 기반하며, 단순한 데스크 리서치가 아닙니다.

    6단계 연구 프로세스

    1. 1. 연구 설계 및 애널리스트 감독

      GMI에서 우리의 연구 방법론은 인간 전문 지식, 엄격한 검증, 그리고 완전한 투명성의 기반 위에 구축되었습니다. 우리 보고서의 모든 통찰, 트렌드 분석 및 예측은 고객의 시장 뉴앙스를 이해하는 경험 있는 애널리스트에 의해 개발됩니다.

      우리의 접근 방식은 업계 참여자 및 전문가와의 직접적인 교류를 통한 광범위한 1차 연구를 통합하고, 검증된 글로볌 출처의 포괄적인 2차 연구로 보완합니다. 원본 데이터 소스에서 최종 인사이트까지 완전한 추적성을 유지하면서 신뢰할 수 있는 예측을 제공하기 위해 정량화된 영향 분석을 적용합니다.

    2. 2. 1차 연구

      1차 연구는 우리 방법론의 추출이며, 전체 인사이트의 약 80%를 기여합니다. 분석의 정확성과 깊이를 보장하기 위해 업계 참여자와의 직접적인 교류가 포함됩니다. 우리의 구조화된 인터뷰 프로그램은 C-suite 임원, 이사 및 주제 전문가들의 입력을 받아 지역 및 글로볌 시장을 다룹니다. 이러한 상호 작용은 전략적, 운영적, 기술적 관점을 제공하여 종합적인 인사이트와 신뢰할 수 있는 시장 예측을 가능하게 합니다.

    3. 3. 데이터 마이닝 및 시장 분석

      데이터 마이닝은 우리 연구 프로세스의 핵심 부분으로, 전체 방법론의 약 20%를 기여합니다. 주요 플레이어의 수익 점유율 분석을 통해 시장 구조 분석, 업계 트렌드 식별, 거시경제 요인 평가가 포함됩니다. 관련 데이터는 유료 및 무료 출처에서 수집되어 신뢰할 수 있는 데이터베이스를 구축합니다. 이 정보는 유통업체, 제조업체, 협회 등 주요 이해관계자의 검증을 받아 1차 연구와 시장 규모 산정을 지원하기 위해 통합됩니다.

    4. 4. 시장 규모 산정

      우리의 시장 규모 산정은 상향식 접근 방식에 기반하며, 1차 인터뷰를 통해 직접 수집된 기업 수익 데이터와 함께 제조업체의 생산량 수치 및 설치 또는 배포 통계를 활용합니다. 이러한 입력값들을 지역 시장 전반에 걸쳐 종합하여 실제 산업 활동에 기반한 글로벌 추정치를 도출합니다.

    5. 5. 예측 모델 및 주요 가정

      모든 예측에는 다음 사항에 대한 명시적인 문서화가 포함됩니다:

      • ✓ 핵심 성장 원동력 및 가정된 영향

      • ✓ 저해 요인 및 완화 시나리오

      • ✓ 규제 가정 및 정책 변화 리스크

      • ✓ 기술 수용 곡선 매개변수

      • ✓ 거시경제 가정 (GDP 성장률, 인플레이션, 통화)

      • ✓ 경쟁 역학 및 시장 진입/이탈 예상

    6. 6. 검증 및 품질 보증

      마지막 단계에서는 도메인 전문가들이 필터링된 데이터를 수동으로 검토하여 자동화 시스템이 놀칠 수 있는 뉘앙스와 맥락적 오류를 식별하는 인간 검증이 포함됩니다. 이 전문가 검토는 품질 보증의 중요한 층을 추가하여 데이터가 연구 목표 및 도메인별 기준에 부합하는지 확인합니다.

      당사의 3단계 검증 프로세스는 데이터 신뢰성을 최대화합니다:

      • ✓ 통계적 검증

      • ✓ 전문가 검증

      • ✓ 시장 현실 검토

    신뢰와 신용

    10+
    서비스 연수
    설립 이래 일관된 제공
    A+
    BBB 인증
    전문 표준 및 만족도
    ISO
    인증된 품질
    ISO 9001-2015 인증 회사
    150+
    연구 분석가
    20개 이상의 산업 분야
    95%
    고객 유지율
    5년 관계 가치

    검증된 데이터 소스

    • 무역 간행물

      산업 저널, 무역 출판물 및 전문 미디어

    • 산업 데이터베이스

      자체 및 제3자 시장 데이터베이스

    • 규제 신고서류

      정부 조달 기록 및 정책 문서

    • 학술 연구

      대학 연구 및 전문 기관 보고서

    • 기업 보고서

      연간 보고서, 투자자 프레젠테이션 및 공시 자료

    • 전문가 인터뷰

      C레벨 임원, 구매 담당자 및 기술 전문가

    • GMI 아카이브

      20개 이상의 산업 분야에 걸친 13,000건 이상의 발행 연구

    • 무역 데이터

      수출입 물량, HS 코드 및 세관 기록

    연구 및 평가된 매개변수

    이 보고서의 모든 데이터 포인트는 1차 인터뷰와 실제 상향식 모델링 및 철저한 교차 검증을 통해 검증됩니다. 당사 연구 프로세스에 대해 읽어보세요 →

    저자:  Ankit Gupta, Vishal Saini
    우리는 사용자 경험을 향상시키기 위해 쿠키를 사용해요 (개인 정보 보호 정책)