無料のPDFをダウンロード

地熱エネルギー市場 サイズとシェア 2026-2035

レポートID: GMI1244
   |
発行日: February 2026
 | 
レポート形式: PDF/エクセル/ダッシュボード/プラットフォーム
ライセンスオプションをご覧ください:

地熱エネルギー市場規模

Global Market Insights Inc.の最近の調査によると、地熱エネルギー市場は2025年に669億米ドルと推定された。市場規模は2026年の679億米ドルから2035年までに1,096億米ドルへ拡大し、年平均成長率(CAGR)は5.5%になると予測されている。
 

地熱エネルギー市場の主なポイント

2025年の市場規模
669億米ドル
2026年の市場規模
679億米ドル
2035年の市場規模予測
1,096億米ドル
年平均成長率(CAGR)(2026〜2035年)
5.5%
地域別の優位性
最大市場
米国
最も急成長している地域
ケニア
主要企業
  • 市場リーダー:Pertamina Geothermal Energyは、2025年に10%を超える市場シェアを獲得し、市場をリードした。

  • 主要企業:本市場の上位5社はPertamina Geothermal Energy、Ormat Technologies、Energy Development Corporation、Star Energy、Calpineであり、2025年には合計で34%の市場シェアを占めた。

主要な市場成長要因
  • 世界的なクリーンエネルギー需要の拡大
  • 掘削技術および強化地熱システムの進歩
  • 政府の優遇措置および気候政策
機会
  • 強化地熱システム(EGS)の拡大
  • 産業用熱利用および地域暖房への応用
課題
  • 初期投資額の大きさと探査リスク

  • 系統信頼性を確保するためのクリーン・ファーム電源調達義務は、設備利用率の高い電源を優遇し、地熱発電の成長を促している。例えば、カリフォルニア州公益事業委員会(CPUC)の決定D.21-06-035は、2023–2026年に新たに11,500 MWの適格純供給力を調達するよう命じ、10年半ばの供給信頼性と大幅な脱炭素化を支えるため、地熱発電などのクリーン・ファーム電源から少なくとも1,000 MWを調達することを明確に義務付けた。この政策シグナルにより、契約の見通しが高まり、容量市場における安定供給型再生可能エネルギーの評価が向上し、開発事業者やサプライヤーの資金調達可能性が強まる。
     
  • 公的な研究開発・実証資金は技術リスクを低減し、次世代地熱技術の商業化を加速させる。例えば、米国エネルギー省は、超党派インフラ法に基づき、複数の地質環境で実施する強化地熱システム(EGS)のパイロット実証プロジェクトを支援する8億4,000万米ドルのプログラムを発表した。こうしたプログラムは、現地での検証とデータの創出に資金を提供することで、地下資源に関する不確実性への懸念を軽減し、民間の共同投資を呼び込み、従来の熱水系地域を超えて地熱資源の開発可能範囲を広げる。
     
  • コスト低下と性能向上の積み重ねによるプロジェクト採算性の改善は、安定供給型再生可能電源としての地熱発電の投資魅力を高める。例えば、IRENAによると、世界の地熱発電の加重平均均等化発電原価(LCOE)は2024年に16%低下し、0.072米ドル/kWhから0.060米ドル/kWhとなった。均等化発電原価の低下に安定した設備利用率が加わることで、地熱発電は供給力確保市場での競争力を高め、多様な貯留層温度に対応するモジュール型バイナリー方式やORC方式の導入を後押しし、プロジェクトの期待収益を押し上げる。
     
  • 規制に裏打ちされた電力会社の調達は、長期にわたる収益の確実性をもたらし、プロジェクトファイナンスを可能にするとともに、事業拡大を加速させる。例えば、CPUCは2024年、Fervoの関連会社による地熱(バイナリー方式)供給を含む、Southern California Edisonの中期信頼性契約を承認した。契約容量は70 MWと250 MWで、供給開始は2027年の予定である。こうした承認は電力購入契約の仕組みを実証し、取引相手のリスクを低減するとともに、系統計画のニーズに沿った地熱発電の案件パイプラインの拡大を促す。
     
  • 熱の脱炭素化政策と専用のインセンティブにより、特に欧州では、地熱利用が発電から大規模な地域熱供給へと広がっている。例えば、ドイツの効率的熱供給網向け連邦助成制度(BEW)は、深部地熱を含む再生可能熱源を支援するため、2026年までに約35.7億米ドルを拠出する。これとは別に、ミュンヘンのStadtwerke Münchenは2024年、地熱を利用した地域熱供給の拡大に向けて連邦政府から5,220万米ドルの助成を受け、電力・公益事業者や自治体による複数年にわたる整備を後押しした。
     
  • 州主導の地熱開発プログラムと官民連携(PPP)型の事業モデルは、新興市場における大規模プロジェクトのリスクを低減する。例えば、ThinkGeoEnergyによると、ケニアの国営電力会社KenGenは、規制当局への申請を経て、推定予算2億4,800万米ドルの80.3 MWのオルカリアVII地熱発電所を計画し、その後、2027年6月までの系統供給開始を目指す計画について内閣の承認を得た。国の計画策定と許認可を基盤とするこうした枠組みは、EPC、掘削、運転・保守事業者にとって、資金調達可能な案件パイプラインを維持する。
     
  • ボトミングサイクルによるコージェネレーションを通じた既存設備の最適化は、既存の井戸や蒸気田を活用し、地熱発電容量を迅速に追加する方法である。例えば、インドネシアのエネルギー省は、2027–2029年の商業運転開始(COD)を目標とするコージェネレーション設備の追加を明らかにした。また、Pertamina Geothermal EnergyとPLNの共同開発契約は、2027年のCODを目標とするウルベルの30 MWボトミングユニットとラヘンドンの15 MWボトミングユニットに重点を置いている。こうした追加設備は、開発期間を短縮し、追加掘削の必要性を抑えながら発電量を増やす。
     
  • エネルギー安全保障上の要請と譲許的融資により、小規模な島嶼系統で初となる地熱発電所の建設が可能になっている。例えば、ThinkGeoEnergyによると、カリブ開発銀行はドミニカの10 MW地熱発電所の建設を支援するため、3,480万米ドルの融資を承認した。同国の電源構成は依然としてディーゼル輸入に大きく依存している。続く建設状況の報告では、2025年後半の商業運転開始が目標とされており、初期の掘削・インフラ費用が過大なプロジェクトでも、ブレンデッド・ファイナンスによって実現可能になることを示している。

地熱エネルギー市場の動向

  • 設備容量の拡大は緩やかで、地域的な集中度も高く、増加分の大半は段階的な追加による。例えば、ThinkGeoEnergyによると、世界の地熱発電設備容量は2024年末の16,873 MWから2025年末には17,173 MWに増加し、上位10カ国が設備容量全体の93%超を占めた。この動向は、資本集約型の市場において、成熟した管轄区域と開発実績を重ねる事業者が短期的な成長の大半を獲得する一方、新興市場では世界全体で将来の稼働開始に向けた案件パイプラインが構築されていることを示す。
     
  • 政策見通しでは、地熱が変動型再生可能エネルギーを補完する安定電源として位置付けられる傾向が強まり、中期的な設備容量の増加も拡大すると見込まれている。例えば、IEAの「Renewables 2025」分析では、2030年の地熱発電設備容量の年間増加量が過去最高となり、2024年の増加量の約3倍に達すると予測されている。米国、インドネシア、日本、トルコ、ケニア、フィリピンでの成長がその要因となる。これは、供給信頼性への要求の高まり、十分な供給力の確保に対するニーズ、各国の脱炭素化経路への地熱の一層の統合を反映している。
     
  • 特に米国では、主要事業者への市場集中が一層明確になっている。例えば、米国エネルギー省(DOE)の支援を受けた「2025年米国地熱市場レポート」によると、OrmatとCalpineは引き続き主要事業者であり、米国の地熱発電設備容量の大半を合わせて占める一方、新たな電力購入契約(PPA)を通じた商業活動も拡大している。こうした集約化は、運転に関する専門性、発電設備群の最適化、調達力を高める一方、良質な地熱資源地域や系統接続容量をめぐる競争も激化させる。
     
  • 先進型地熱は研究開発から現地実証へと移行し、開発可能な地質条件やプロジェクトの種類が広がっている。例えば、米国DOEは2024年2月、強化地熱システム(EGS)の初回パイロット実証において、地下条件の異なる3件のプロジェクトに最大6,000万米ドルを提供すると発表した。これらの実証では、貯留層刺激、モニタリング、複数坑井の設計を検証することで、他地域への展開リスクを低減し、サプライヤーの習熟を促進する。これにより、従来型の熱水系資源を超える将来の商業案件パイプラインが支えられる。
     
  • プロジェクトの遂行や系統接続をめぐる制約が調達行動を左右し、段階的な供給戦略や暫定契約が選好されている。例えば、カリフォルニア州公益事業委員会(CPUC)の職員による2025年の中期信頼性調達コンプライアンス状況レビューでは、系統接続上の課題があるものの、幅広いコンプライアンスの進展が報告されており、多くの事業体がスケジュール上のリスク管理にブリッジ契約を活用している。同時に、CPUCの資料では、追加調達措置における柔軟性の拡大や期限の延長が示されており、ポートフォリオ全体でスケジュールリスクが計画的に管理されていることがうかがえる。
     
  • 政府主導の投資促進により、アジアでは融資可能性の高い案件パイプラインが拡大し、プロジェクト開発権をめぐる競争の激化も示されている。例えば、ThinkGeoEnergyによると、インドネシアのエネルギー・鉱物資源省はCOP29で、グリーンフィールドおよびブラウンフィールド案件を含む12件の地熱発電プロジェクトを提示し、必要投資額を約21.4億米ドルと見積もった。これに加えて、政府主導のパートナーシップでは、既存地熱田へのバイナリー/ボトミングユニットの追加などのプロジェクトが取り上げられており、構想から調達に至る体系的な道筋が示されている。
     
  • 既存の地熱資産のリパワリングや出力増強は、短期的な手段として浮上しており、グリーンフィールド開発よりも迅速な出力向上につながる。例えば、ThinkGeoEnergyは2025年、ケニアのオルカリアI発電所の改修が進み、設備容量を45 MWから63 MWへ増強する計画で、初号タービンの稼働開始は2026年6月を目標としていると報じた。これは、実証済みの貯留層からの収益を最大化し、プロジェクト遂行リスクを抑えるため、設備寿命の延長、効率向上、蒸気利用の改善が広がる傾向を反映している。
     

地熱エネルギー市場分析

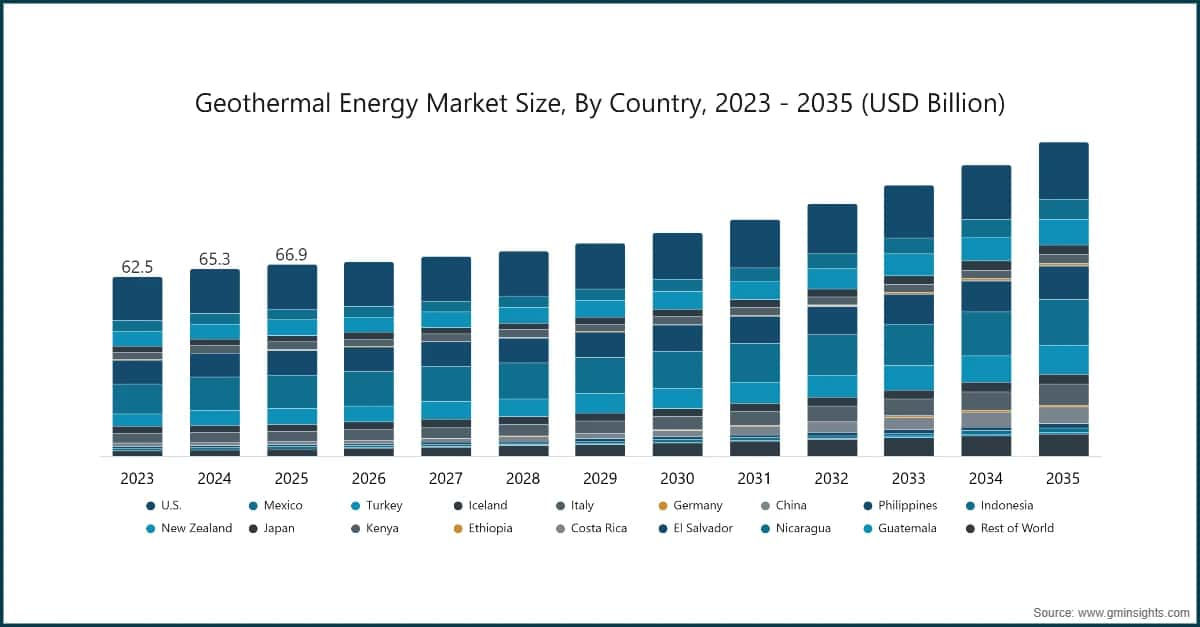
地熱エネルギー市場規模(国別)、2023~2035年(10億米ドル)

  • 世界の地熱エネルギー産業は、米国、インドネシア、フィリピン、トルコ、ニュージーランド、メキシコ、ケニア、イタリア、アイスランド、日本などの国々が大きな割合を占めている。市場規模は2023年の625億米ドルから、2024年には653億米ドル、2025年には669億米ドルへと拡大した。この着実な成長は、再生可能なベースロード電源への投資拡大と、地熱探査事業の拡大によって支えられている。
     
  • 公有地へのアクセスとリース手続きの効率化は、米国における主要な成長要因であり、開発事業者が掘削可能な有望地点の選択肢を広げている。例えば、土地管理局は2024年10月8日、ネバダ州全域の約219,250エーカーに及ぶ66区画を対象とした地熱リースの競争入札を発表した。定期的かつ大規模なリース案件の提示は、プロジェクトの選択肢を広げ、ポートフォリオに基づく探査戦略を可能にするとともに、資金調達やサプライチェーン計画の基盤となる許認可や環境上の条件を早期に把握できるようにする。
     
  • 入札に基づく調達と標準化された料金制度は、フィリピンにおける中心的な成長要因であり、収益の確実性を高め、プロジェクトの実行を加速させている。例えば、エネルギー省は2025年6月10日、2025〜2027年の供給期間を対象に、合計30.887 MWの地熱入札を含むグリーンエネルギー入札3の落札通知を公表した。正式な落札と明確な供給期間は、資金調達可能性を高め、貸し手による審査を支え、開発事業者が掘削、EPC契約、系統接続に向けた準備を進める後押しとなる。
     
  • 再生可能エネルギー構成における地熱の優先は、インドネシアの主要な成長要因であり、準備が進んだプロジェクトの商業化を後押ししている。例えば、インドネシアのエネルギー・鉱物資源省は2024年12月、地熱が国内の再生可能エネルギー比率を引き上げる主力電源であると述べ、Sorik Merapiなどのプロジェクトの年末までの進捗見込みや、Salak BinaryおよびIjen施設の計画に言及した。大臣レベルで明確に重点が置かれることで、許認可手続きが進みやすくなり、投資家の信頼が強まり、近い将来の稼働開始に向けた資金動員が促される。
     
  • 国による資源評価と政策に裏打ちされた計画策定は、アイスランドの中核的な成長要因であり、地下資源の定量的なポテンシャルと持続可能性の制約を踏まえた開発を可能にしている。例えば、環境・エネルギー・気候省向けにIceland GeoSurvey (ÍSOR) が作成した2025年9月の政府刊行物は、地熱評価を更新し、将来の利用方針を示している。熱流量と貯留層の評価を更新することで、候補地の選定精度が高まり、探査の不確実性が低減し、発電を中心とする拡張や設備更新において、より規律ある投資判断が可能となる。
     
  • 国主導の設備容量拡大と、経験豊富な公益事業者による事業遂行は、ケニアの主要な成長要因であり、信頼性の高いベースロード電源の拡大と投資家の信頼向上を可能にしている。例えば、KenGenは2022年3月、83 MWのOlkaria I Additional Unit 6地熱発電所の建設が完了し、商業運転に向けた系統接続作業と信頼性試験を開始したと発表した。大規模設備の完成は、国内サプライチェーンの能力を高め、運用上の習熟を促し、蒸気資源が確認されている地域でのさらなる民間参画を支える。
     
  • 既存の地熱発電設備群の近代化は、メキシコにおける実践的な成長要因であり、ベースロード出力を維持しながら信頼性と制御性能を向上させている。例えば、CFEのCerro Prieto地熱発電所に関する2024年2月6日付の調達文書は、複数の発電ユニット向けPLCおよび励磁制御機器の取得を対象としており、発電所の自動化システムと電圧調整システムの更新が続いていることを示している。こうした再投資は、計画外停止を減らし、資産寿命を延ばすとともに、新規開発に伴う探査リスクを負わずに、段階的な容量拡大と効率改善を支える。
     
  • 支援的な規制環境と再生可能エネルギーの継続的な拡大は、トルコにおける主要な成長要因であり、調整可能な再生可能電源としての地熱の役割を維持している。例えば、エネルギー・天然資源省によると、2025年12月末時点で、同国には地熱発電所が68カ所あり、地熱は発電量の3.2%を占めていた。国による明確な情報公表と発電所数は、確立された稼働基盤を示しており、関連サプライヤーの集積や運用ベンチマークを支えるとともに、効率改善や設備容量拡大に向けた継続的な再投資を促している。
     
  • 電力系統の信頼性向上に向けた、地熱ベースロード電源への大規模な公益事業者投資は、ニュージーランドにおける主要な成長要因である。例えば、Contact EnergyのTauhara地熱発電所は2024年5月6日に系統への電力供給を開始し、同年11月22日に正式に開所した。設計上の最大出力は174 MWである。大規模な新規設備の稼働開始は、需給バランスを改善し、化石燃料を使うピーク電源への依存を減らすとともに、後続の地熱プロジェクトやサプライチェーンの専門化を促す。
     
  • 市場の透明性向上とプロジェクト追跡の標準化は、その他の地熱市場全体における重要な成長要因であり、投資家やサプライヤーが直面する情報面の障壁を低減している。例えば、Global Energy MonitorのGlobal Geothermal Power Trackerは、稼働中の設備容量、年別の計画設備容量、稼働中および計画中の設備の主要所有者をまとめた一覧表を公表している(2025年3月)。公開され、比較可能なデータセットは、ベンチマークの実施や初期段階の案件パイプラインの把握を支え、開発事業者、掘削事業者、機器サプライヤーへの効率的な資本配分を可能にする。
     

地熱エネルギー市場の売上高シェア(技術別)、2025年


技術別に見ると、業界はバイナリー、シングルフラッシュ、ダブルフラッシュ、トリプルフラッシュ、ドライスチーム、背圧に区分される。シングルフラッシュ地熱エネルギー市場は2025年に35.9%のシェアを占め、2035年までに410億米ドルを超える見込みである。
 

  • シングルフラッシュ方式は、地熱貯留層の高圧熱水を減圧して蒸気化(「フラッシュ」)し、タービンを駆動させる主力技術であり、残った液体は通常、地下に再注入される。シンプルな構造、実績のあるタービンや気水分離器、高温の地熱資源地帯での高い性能を兼ね備えているため、広く採用されている。米国エネルギー情報局(EIA)はフラッシュ方式を最も一般的な地熱発電方式として取り上げ、カリフォルニア州エネルギー委員会はフラッシュの仕組みと、回収量を高めるために段数を増やす選択肢について説明している。
     
  • 日本の安比地熱発電所は、中規模開発におけるシングルフラッシュ方式の事業性を示す事例である。2024年に商業運転を開始し、シングルフラッシュタービンを採用していることが明記されており、発電電力は日本の再生可能エネルギー支援制度の枠組みの下で販売されている。この事例は、フラッシュ発電に適した資源温度がある場合、シングルフラッシュ方式が引き続き「融資を得やすい標準的な選択肢」となり、より複雑な多段構成と比べて、EPCの遂行が容易で運転も予測しやすいことを示している。
     
  • バイナリーサイクル発電所は、中温の地熱資源を活用できることから勢いを増している。地熱流体で二次作動流体を加熱・蒸発させてタービンを駆動する閉ループ方式であり、大気への排出が非常に少ない場合も多い。これにより、高エンタルピーの地熱資源地帯以外にも開発対象が広がり、空冷によって水資源に制約のある地域での開発を支え、より厳格化する環境許認可要件にも対応できる。カリフォルニア州エネルギー委員会とEIAはいずれも、中温資源で有力な選択肢としてバイナリー方式を説明し、閉ループによる排出面の利点を指摘している。
     
  • バイナリー方式/ORCの商用展開拡大を示す明確な動きとして、トルコでモジュール型ORC発電容量の整備が継続している。たとえばHEZ Enerjiは、Exergy製のORC技術を用いたアイドゥン県のモラリ地熱発電所について、先行する一部試運転を経て、フル稼働に達したと発表した。この事例は、開発事業者が段階的に立ち上げた後、出力を最大化することでプロジェクトのリスクを低減する方法を示している。この「段階導入→最適化→拡大」というパターンは、実績のある地熱資源地帯でのバイナリー設備の追加や、地熱かん水を利用した発電で一般的である。
     
  • ダブルフラッシュ方式は、同じ高エンタルピー流体からより多くのエネルギーを取り出したい場合に採用される。最初のフラッシュタンクで高圧蒸気を発生させた後、残った高温液体を第2のタンクでより低い圧力の下、再度フラッシュさせることで、追加の蒸気を生成し、タービン全体の処理量を増やす。カリフォルニア州エネルギー委員会は、この二段階の再フラッシュ方式について、追加設備と複雑さを伴う一方で、シングルフラッシュ方式より「さらに多くのエネルギーを取り出す」実用的な方法と説明している。
     
  • ダブルフラッシュ方式のトレードオフを示す実例として、ケニアのメネンガイ地熱資源地帯の地熱発電設計に関する研究がある。研究者らは、出力、再注入条件、システムの挙動を評価するため、シングルフラッシュ方式とダブルフラッシュ方式を比較した。この分析は、開発事業者が自動的に「段数が多いほどよい」と判断するわけではない理由を示している。ダブルフラッシュ方式は回収可能な蒸気量を増やせる一方、質量流量や再注入の挙動が異なるため、特定の地熱流体の化学組成や坑井戦略の下で発電所の正味性能が向上するとは限らない。
     
  • トリプルフラッシュ方式は、非常に高いエンタルピーを持つ二相流体の地熱資源地帯で、蒸気を3段階の圧力で分離し、エネルギー回収を最大化するために用いられる専門的な選択肢である。記録に残る事例として、ニュージーランドのNga Awa Puruaプロジェクトでは、非常に高エネルギーの二相流体を活用して大型の単胴型地熱タービンに蒸気を供給するため、トリプルフラッシュ分離システムが採用された。これは、資源条件が追加の複雑さを正当化する場合、トリプルフラッシュ方式がニッチながら強力な手段となることを示している。
     
  • 供給側でも、OEMの対応力が広がっている。Mitsubishi Powerは、さまざまな地熱蒸気条件に対応するため、シングル、ダブル、トリプルの各フラッシュサイクルに対応した蒸気タービンのラインアップを供給していると説明している。これは、複数段フラッシュ方式を検討する開発事業者の「技術リスク」を低減する点で、商業的に重要である。標準化されたタービンフレームと実績ある構成が利用できれば、EPCの工程管理、予備部品の計画、長期的な運転・保守戦略が容易になり、貯留層が対応できる場合にはトリプルフラッシュ方式の実現可能性が高まる。
     
  • ドライスチーム方式は、最もシンプルな発電方式であり、貯留層からの蒸気を熱水のフラッシュ工程を経ずに直接タービンへ送る。蒸気卓越型の貯留層はまれであるため、この方式の採用例も少ないが、適用可能な場所では、安定したベースロード運転と比較的簡素な地上設備を実現できる。EIAとカリフォルニア州エネルギー委員会はいずれも、ドライスチーム方式を最も古い地熱発電方式として説明し、その代表的な適用例としてカリフォルニア州のThe Geysersを挙げている。
     
  • 市場を特徴づけるドライスチーム方式の事例がThe Geysersである。Calpineが所有・管理する約725 MWの地熱発電複合施設とされ、公共調達や電力会社との契約を通じて、安定した地熱発電電力の調達が続いている。たとえば2025年の発表では、The Geysersの拡張区画から新たに電力供給が始まったことが記され、同施設が世界有数の地熱資産であることを改めて示している。この事例は、ドライスチーム方式の競争力が「新規建設の規模」ではなく、長期にわたるベースロード発電と、段階的な最適化および地熱田管理にあることを示している。
     

米国地熱エネルギー市場規模、2023〜2035年(10億米ドル)

  • 米国の地熱エネルギー市場は一貫して成長しており、累積市場規模は2023年の153億米ドルから2024年には154億米ドル、2025年には155億米ドルに達した。この着実な拡大は、低排出電源への需要拡大やクリーンエネルギー開発を促進する政府の優遇策に支えられ、再生可能エネルギーへの投資が増加していることを反映している。これらの要因が相まって、同国のエネルギーミックスにおける地熱エネルギーの役割は引き続き強まっている。
     
  • 連邦政府による許認可と公有地でのプロジェクト承認は、開発の不確実性を低減し、新たな資源地域を開放することで、米国の地熱プロジェクトパイプラインを加速させている。例えば、土地管理局(Bureau of Land Management)の「審査中の地熱プロジェクト」登録簿(2024年12月更新)には、ユタ州の承認済みFervo Cape地熱プロジェクトが最大2,000 MWの出力見込みで掲載されており、ほかにも承認済みの探査・開発案件が記載されている。こうした承認は、規制面での準備が整っていることを示し、電力引き取りへの確信を高め、掘削設備や発電設備の早期調達を促す。
     
  • 競争入札を通じて契約された発電容量は、入札を融資可能な供給義務へと結び付ける、フィリピンにおける短期的な成長要因である。例えば、エネルギー省は2025年6月25日、Energy Development CorporationとBac-Man Geothermalが、21.573 MWのTanawon発電所や5.645 MWのBago Binary Unit 1などの地熱施設に対するGEA-3の落札を正式に受け入れたと発表した。落札の受け入れにより、実行までのスケジュールが明確になり、資金調達の最終決定が後押しされるほか、開発事業者、EPC企業、送電網運用者の間で商業運転開始に向けた節目が共有される。
     
  • 政府発表の発電容量の増加と商業運転開始(COD)の追跡は、実現可能な内容と時期の可視性を高め、インドネシアの地熱開発を加速させている。例えば、エネルギー鉱物資源省は2025年8月、2025年上半期に地熱発電が新たに105.2 MWの再生可能エネルギー発電容量に貢献し、商業運転を開始したプロジェクトとしてLumut Balai、Ijen、Gunung Salakなどを挙げた。CODが明確に認定されることで投資家の信頼が強まり、許認可の進捗が裏付けられ、後続段階への資金流入が促される。
     
  • 強固な組織能力と透明性の高い実績報告は、適切な貯留層管理と再投資判断を支え、アイスランドの地熱成長の基盤となっている。例えば、国家エネルギー庁の公開ダッシュボードは、地熱発電量を5,916 GWhとし、水力および風力の数値と併せて公表しており、電力システムの計画と資産最適化に一貫した基準を提供している。信頼性の高い運転データによって、発電所の稼働率や地熱地域の性能を比較しやすくなり、既存の高温地熱システムにおける発電容量の追加、出力向上、技術更新の事業性が高まる。
     
  • 電力需要の増加と、地熱が主要なベースロード電源を担うことが相まって、ケニアでは投資と運用最適化が引き続き進んでいる。例えば、EPRAの「2025年6月30日終了年度エネルギー・石油統計報告書」によると、電源構成の80.17%を再生可能エネルギーが占め、地熱は39.51%で引き続き最大の電源であり、設備容量でも最大の割合を占めている。こうした基礎条件が拡張計画を支え、送電投資を後押しするとともに、新規ユニットや地熱地域の改修に対する融資適格性を高めている。
     
  • 対象を絞った公的投資プログラムは、優先地域における調査、設備更新、拡張計画に資金を投じ、メキシコの地熱プロジェクトパイプラインを下支えしている。例えば、メキシコの2023年連邦予算計画に関する報道によると、CFEには複数の地熱地域における投資前調査や発電容量関連の事業を含む地熱投資プロジェクト向けに、約7,520万米ドルが割り当てられた。用途を定めた資金配分は開発上の障壁を減らし、資源権益を保護するとともに、段階的な近代化と掘削を可能にし、ベースロード出力の維持に寄与する。
     
  • プロジェクトファイナンスに支えられた民間主導の開発は、モジュール式ORCおよびバイナリー発電設備の追加を通じて発電容量を拡大する、トルコの主要な成長要因である。例えば、HEZ Enerjiは、先行する一部運転開始を経て、2025年10月にアイドゥン県の24 MW Morali地熱発電所がフル稼働に達したと発表し、総投資額は約1億米ドル、ORC技術が供給されたとしている。新設発電所がフル出力に達することで投資家の信頼が高まり、国内サプライチェーンが強化され、ライセンス取得済みの地熱地域で開発が継続する。
     
  • 電力会社規模の投資と老朽資産の段階的な置き換えは、長期にわたるベースロード電力供給を確保し、ニュージーランドの地熱開発を推進している。例えば、Contact Energyは2024年11月、NZXを通じて、EPC契約の下で101 MWのTe Mihi Stage 2地熱発電所を建設すると発表した。建設費総額は4億3,010万米ドルを見込み、2027年の運転開始を目指している。長期的なコミットメントは請負業者のエコシステムを強化し、追加の地熱プロジェクトに対する資金調達意欲を高める。
     
  • 政府が支援するリスク軽減策と固定価格買取制度(FIT)に連動した収益支援は、特に中規模プロジェクトにおける日本の地熱発電容量拡大を支える主要な要因である。例えば、岩手県の14.9 MW安比地熱発電所は2024年3月に商業運転を開始し、プロジェクトはJOGMECによる債務保証や固定価格買取制度に基づく電力販売などの支援を受けている。この枠組みは資金調達の障壁を下げ、複数年にわたる掘削計画を可能にするとともに、全国の適地、特に国立公園に隣接する資源地域での追加プロジェクトを慎重に促す。
     
  • 権益に関する規制の確実性は、事業者が長期投資や近代化に踏み切ることを可能にし、イタリアの地熱セクターの中心的な成長要因となっている。例えば、トスカーナ州議会は長期にわたる交渉を経て、従来の短期的な不確実性に対処するため、2025年2月にEnel Green Powerの地熱権益を2046年まで20年間延長することを承認した。権益期間の延長により投資回収の見通しが改善し、発電所の効率向上が後押しされるとともに、既存の地熱地域で新たな発電所を追加する道筋がより明確になる。
     

地熱エネルギー市場シェア

  • 上位5社であるPertamina Geothermal Energy、Ormat Technologies、Energy Development Corporation (EDC)、Star Energy、Calpineは、2025年の世界市場シェアの約34%を占める。これらの企業の市場における強みは、大規模で長寿命の地熱資源を支配し、広範な事業基盤を築いていることにある。これにより、事業遂行リスクが低減し、操業の継続性が高まる。Pertamina、Star Energy、Calpineなどは、複数のフィールドにまたがる、または世界規模のプロジェクト群から恩恵を受けている。こうしたプロジェクト群により、許認可手続きへの習熟、坑井やインフラの再利用、既存設備の拡張の効率化が可能となる。
     
  • これらの企業は、開発、掘削、エンジニアリング、長期運営を組み合わせた、開発から運営までの一貫した能力によって、競争力をさらに強化している。Ormatは、技術提供者と発電所運営者の両方を担うことで、設備設計とフィールドでの性能の間に迅速な学習サイクルを生み出しており、その好例である。同様にEDCは、一体的な資源管理、継続的な掘削、バイナリー発電設備の段階的な追加、フィールドの最適化を活用し、出力を安定させ、貯留層の寿命を延ばしている。こうした統合により、発電所の稼働率が高まり、生産量の予測可能性が向上し、将来の拡張に向けた資金調達の確実性も高まる。
     
  • さらに、これらの有力な開発事業者は、強固な電力引取契約、資金調達の準備態勢、改良の迅速さを通じて競合他社を上回っている。確立された実績により、長期の電力購入契約を確保し、段階的な発電容量の追加、改修、リパワリング計画をより確実に実行できる。サプライヤーに対する交渉力と再現性の高い開発手順により、構想から商業運転開始までの期間を短縮できるうえ、設備の納期長期化、掘削のボトルネック、系統連系の課題への耐性も高まる。この実証済みの事業遂行能力は、世界各地の小規模な、または実績の乏しい地熱開発事業者に対する決定的な競争優位となっている。
     

地熱エネルギー市場の企業

  • Pertamina Geothermal Energy は、自社運営の発電所と、地熱事業区域内の共同運営資産を組み合わせ、インドネシアで強い存在感を示している。直接運営する発電容量は672 MW、共同運営契約に基づき管理する発電容量は1,205 MWと報告しており、複数の生産中の蒸気田やパートナーに関与している。成長に向けては、Chevronと進めるWay Ratai事業区域など、新たな資源開発地域の確保に取り組んでいる。同事業は許認可取得、探査、発電所開発の可能性を視野に進められる計画であり、主力蒸気田以外にも開発パイプラインを広げている。
     
  • Ormat’s は、垂直統合型の事業モデルを基盤として市場での存在感を築いている。設計、機器製造、EPC、発電所の保有・運営、O&Mまでを手掛け、地熱事業を多角的に展開している。同社によると、地熱および太陽光発電のポートフォリオは1.268 GWで、米国と複数の海外市場に広がる。最近の動きとしては、Medcoとともにインドネシアの35‑MW Ijen地熱発電所を商業運転に移行させたほか、ニュージーランドにおけるContact Energyの101‑MW Te Mihi Stage 2についてEPCに関する合意に至り、複数年にわたる受注残の見通しを強めている。
     
  • EDC は、フィリピンを代表する地熱発電事業者として市場での存在感を維持している。Leyte、Bicol、Negros、Mindanaoにまたがる13カ所の一体型地熱発電所を運営し、地熱発電の設備容量は約1,189 MWとされる。同社の成長戦略は、掘削を通じたフィールドの最適化と、成熟した貯留層で蒸気供給を維持するためのモジュール式設備の追加を軸とする。最近の実績として、SorsogonのTanawon地熱発電所が2025年に開所し、ベースロード再生可能電力の供給を拡大するとともに、プロジェクト開発を継続的に進める姿勢を示した。
     
  • Star Energy Geothermal’s の地位は、西ジャワ州の大規模資産であるWayang Windu、Salak、Darajatの3カ所に支えられており、同社が公表する運転容量はそれぞれ227 MW、377 MW、271 MWである。この集中的なクラスターにより、インフラの共有や運営上の相乗効果が可能となり、安定したベースロード電源を確保している。Barito Renewablesがこれらのフィールドの設備拡張と改修に3億4,600万米ドルを投じる計画を発表したことで、最近の投資の勢いが裏付けられている。この計画は段階的な容量増強につながり、長期的には発電所の効率向上も見込まれる。
     
  • Calpine’sの地熱市場における存在感は、北カリフォルニアのThe Geysersが中心となっている。725‑MWの発電施設群は、際立った規模と長い運転実績を有し、貯留層管理に関する豊富な専門知識を蓄積している。同社は新規開発よりも、掘削や集熱システムの改良を通じて資産寿命と発電量の維持・拡大を図っている。最近の商業面での動きとして、MCEは2025年6月にCalpineの追加開発拡張分からの電力受け取りを開始した。これは、Calpineが既存設備の改良を契約済みの安定した再生可能電力の供給につなげていることを示している。
     
  • Contact Energy は、成熟した地熱発電設備群と大規模な新設プロジェクトの遂行を組み合わせ、ニュージーランドでの市場展開を維持している。最近の主力地熱発電所であるTauharaは2024年11月に正式に開所し、フル出力時の発電容量は174 MWとなる設計で、安定した再生可能電力の供給強化に寄与する。財務面では、ContactのFY25アップデートで、地熱発電の拡大が業績を「後押しした」と説明され、リスク管理資産と並んで地熱発電量の大幅な増加が示された。継続中の開発プロジェクトにより、地熱は同社のレジリエンス戦略の中核であり続けている。
     

地熱エネルギー市場で事業を展開する主要企業は以下のとおりである。

  • Ansaldo Energia
  • Calpine
  • Contact Energy
  • Energy Development Corporation
  • Enel Green Power
  • Enertime
  • Exergy International
  • First Gen
  • Fuji Electric
  • GE Vernova
  • Halliburton
  • KenGen
  • Mitsubishi Heavy Industries
  • Ormat Technologies
  • Pertamina Geothermal Energy
  • Reykjavik Geothermal
  • SLB
  • Star Energy
  • Toshiba
  • Turboden
     

地熱エネルギー業界ニュース

  • 2025年6月、フィリピンのエネルギー省はグリーンエネルギー入札3の落札通知を発表し、2025〜2027年の供給向けに約30.887 MWの地熱発電容量を割り当てた。EDCとBac-Man Geothermalへの落札には、Tanawonプロジェクトとバイナリー発電所の増設が含まれ、地熱が初めて入札制度の対象となった。この結果は、政策に裏付けられた電力引取の確実性への道筋を示す一方、地熱の参加拡大にはプロジェクトの準備状況と商業条件が引き続き決定的であることも浮き彫りにしている。
     
  • 2025年2月、トスカーナ州はEnel Green Powerの地熱事業権を20年間延長することを承認し、2046年までの操業権を確保するとともに、長期的な投資の見通しを回復させた。この決定は、期限切れが迫る事業権をめぐる長年の不確実性を受けたもので、Enelが以前に提示した数十億ユーロ規模の地熱投資計画など、設備更新や新規開発を促すことを目的としている。イタリア市場にとって、この措置は規制リスクを低減し、成熟資産の近代化を後押しするとともに、新規容量の追加が限られていた10年間を経て、開発案件のパイプラインを再始動させる可能性がある。
     
  • 2025年2月、Ormat TechnologiesとMedco Powerは、東ジャワ州のIjen地熱発電所の第1期35 MWの商業運転開始を発表した。同発電所は30年間の電力購入契約(PPA)に基づき、ジャワ島の電力網に電力を供給する。この節目により、東ジャワ州初の地熱発電所が実現し、総容量110 MWを目指す大規模開発計画が前進した。市場にとって、Ijenプロジェクトはインドネシアで融資可能なプロジェクトの実現が続いていることを示し、東南アジアにおける地熱開発への投資家の信頼回復を後押しする。
     
  • 2024年7月、地熱ORCシステムの大手企業であるExergy Internationalは、ケニアのオルカリアでWellhead地熱プロジェクトを開発するため、RentCo Africa Ltdと提携した。同社は8基のORCシステムを供給し、効率的なラジアル流出タービン技術を含む高度な技術的専門知識を提供して、RentCoの地熱事業拡大を支援する。
     

地熱エネルギー市場調査レポートでは、2022年から2035年までの収益(百万米ドル)および設備容量(MW)の推計・予測を含む、業界の詳細な分析を以下のセグメントについて提供する。

技術別市場

  • バイナリー
  • シングルフラッシュ
  • ダブルフラッシュ
  • トリプルフラッシュ
  • ドライ
  • 背圧

上記の情報は、以下の国を対象としている。

  • 米国
  • メキシコ
  • トルコ
  • アイスランド
  • イタリア
  • ドイツ
  • 中国
  • フィリピン
  • インドネシア
  • ニュージーランド
  • 日本
  • ケニア
  • エチオピア
  • コスタリカ
  • エルサルバドル
  • ニカラグア
  • グアテマラ
  • その他の地域
著者:  Ankit Gupta , Vishal Saini

よくある質問 (FAQs):

2025年の市場規模は669億米ドルであり、世界的なクリーンエネルギー需要の高まり、掘削技術および強化地熱システムの進歩、政府による強力なインセンティブと気候政策を背景に、2035年まで年平均成長率(CAGR)5.5%で成長すると予想される。
地熱エネルギー市場は、強化型地熱システムの拡大、産業用熱および地域暖房への利用拡大、ならびに主要市場における規制に後押しされた公益事業者の調達拡大を背景に、2035年までに1,096億米ドルに達すると予想される。
市場規模は2026年に679億米ドルに達すると予測される。
単一フラッシュ方式セグメントは、実証済みの信頼性、EPCの遂行の容易さ、高温の熱水フィールドにおける優れた性能を背景に、2025年に市場シェア35.9%を占め、2035年までに410億米ドルを超える見通しである。
米国の地熱エネルギー市場は、再生可能エネルギーへの投資拡大、連邦政府の許認可手続きの進展、クリーンエネルギー開発を促進する政府のインセンティブに支えられ、2025年に155億米ドルに達した。
主な動向として、強化地熱システムが研究開発段階から実証実験へと進展していること、既存設備のリパワリングや出力増強によって設備容量の拡大を加速していること、変動型再生可能エネルギーを補完する安定電源として地熱を認める政策への移行が徐々に進んでいること、さらにアジアや新興市場で政府主導の投資プログラムが拡大していることが挙げられる。
主要企業には、Ansaldo Energia、Calpine、Contact Energy、Energy Development Corporation、Enel Green Power、Enertime、Exergy International、First Gen、Fuji Electric、GE Vernova、Halliburton、KenGen、Mitsubishi Heavy Industries、Ormat Technologies、Pertamina Geothermal Energy、Reykjavik Geothermal、SLB、Star Energy、Toshiba、Turbodenが含まれる。

調査手法、データソース、検証プロセス

本レポートは、業界関係者への直接的なヒアリング、独自のモデル構築、厳格な相互検証を柱とする体系的な調査プロセスに基づいています。文献・公開情報の調査だけに依拠したものではありません。

当社の6段階の調査プロセス

  1. 1. 調査設計とアナリストによる監督

    GMIの調査手法は、専門家の知見、厳格な検証、徹底した透明性を基盤としています。当社のレポートに掲載される洞察、トレンド分析、予測はすべて、対象市場の特性を熟知した経験豊富なアナリストが作成しています。

    当社は、業界関係者や専門家との直接対話を通じた広範な一次調査と、信頼性を確認した世界各地の情報源に基づく包括的な二次調査を組み合わせています。定量的な影響分析を用いて信頼できる予測を提供するとともに、元のデータソースから最終的な分析結果までの追跡可能性を確保しています。

  2. 2. 一次調査

    一次調査は当社の調査手法の中核であり、分析上の知見全体の約80%を占めます。分析の正確性と深さを確保するため、業界関係者に直接ヒアリングを行います。体系的なインタビュープログラムは地域市場と世界市場を対象とし、経営幹部、取締役、各分野の専門家から情報を収集します。こうした対話から戦略面、事業運営面、技術面の見解を得ることで、多角的な分析と信頼性の高い市場予測につなげています。

  3. 3. データマイニングと市場分析

    データ収集・分析は当社の調査プロセスの重要な一部であり、調査手法全体の約20%を占めます。主要企業の売上高シェア分析を通じて、市場構造の分析、業界トレンドの特定、マクロ経済要因の評価を行います。有料・無料の情報源から関連データを収集し、信頼性の高いデータベースを構築します。その情報を一次調査と市場規模推計に活用し、販売代理店、メーカー、業界団体などの主要関係者による検証を受けます。

  4. 4. 市場規模の推計

    当社はボトムアップ方式で市場規模を推計します。一次インタビューで直接収集した企業の売上高データに加え、メーカーの生産量、設置件数または導入件数に関する統計を出発点とします。これらの情報を地域市場ごとに積み上げ、実際の業界活動に裏付けられた世界市場の推計値を算出します。

  5. 5. 予測モデルと主要な前提条件

    すべての予測には、以下の事項を明示しています。

    • ✓ 主な成長要因と、それぞれについて想定する影響

    • ✓ 成長抑制要因と、その影響を緩和するシナリオ

    • ✓ 規制に関する前提条件と政策変更リスク

    • ✓ 技術普及曲線のパラメーター

    • ✓ マクロ経済に関する前提条件(GDP成長率、インフレ率、為替)

    • ✓ 競争環境と市場への参入・撤退の見通し

  6. 6. 検証と品質保証

    最終段階では、各分野の専門家が選別済みデータを目視で確認し、自動化されたシステムでは見落とし得る微妙な差異や文脈上の誤りを特定します。この専門家によるレビューが品質保証の重要な層となり、データが調査目的と各分野の基準に合致していることを確認します。

    当社は3層の検証プロセスを通じて、データの信頼性を最大限に高めています。

    • ✓ 統計的検証

    • ✓ 専門家による検証

    • ✓ 市場実態との照合

信頼性と信用力

10+
事業年数
設立以来、継続してサービスを提供
A+
BBB認定
専門的な業務基準と顧客満足度
ISO
品質認証取得
ISO 9001:2015認証取得企業
150+
調査アナリスト
20以上の産業分野を担当
95%
顧客維持率
5年間の顧客関係の価値

検証済みのデータソース

  • 業界専門誌

    業界誌、専門誌、専門メディア

  • 業界データベース

    独自および第三者の市場データベース

  • 規制当局への提出書類

    政府の調達記録および政策文書

  • 学術研究

    大学の研究成果および専門研究機関のレポート

  • 企業レポート

    年次報告書、投資家向け説明資料、公的提出書類

  • 専門家へのインタビュー

    経営幹部、調達責任者、技術専門家

  • GMIの調査アーカイブ

    20以上の産業分野にわたる13,000件以上の公表済み調査

  • 貿易統計データ

    輸出入量、HSコード、通関記録

調査・評価対象の項目

本レポートのすべてのデータは、一次インタビュー、実際のデータを積み上げるボトムアップ方式のモデル、厳格な相互照合によって検証されています。 当社の調査プロセスについて詳しくはこちら →

著者:  Ankit Gupta, Vishal Saini
ユーザー体験を向上させるためにクッキーを使っています (プライバシーポリシー)